Tarjetas de crédito sin comisiones: qué mirar antes de elegir una (y los costes que no se ven)
Que una tarjeta no tenga cuota anual no quiere decir que no tenga costes. Te explicamos qué cubre de verdad lo de "sin comisiones", qué gastos siguen ahí y cómo comparar tarjetas de débito, crédito y prepago.
¿Qué es una tarjeta de crédito sin comisiones?
Cuando se habla de tarjetas de crédito sin comisiones, casi siempre se quiere decir que no cobran emisión ni cuota anual de mantenimiento. Eso no significa que salgan gratis en cualquier caso. Sacar efectivo a crédito, aplazar pagos, usar la modalidad revolving o pagar en otra divisa puede seguir costando dinero. Antes de contratar, conviene mirar el coste según el uso que vas a darle a la tarjeta, no solo la cuota.
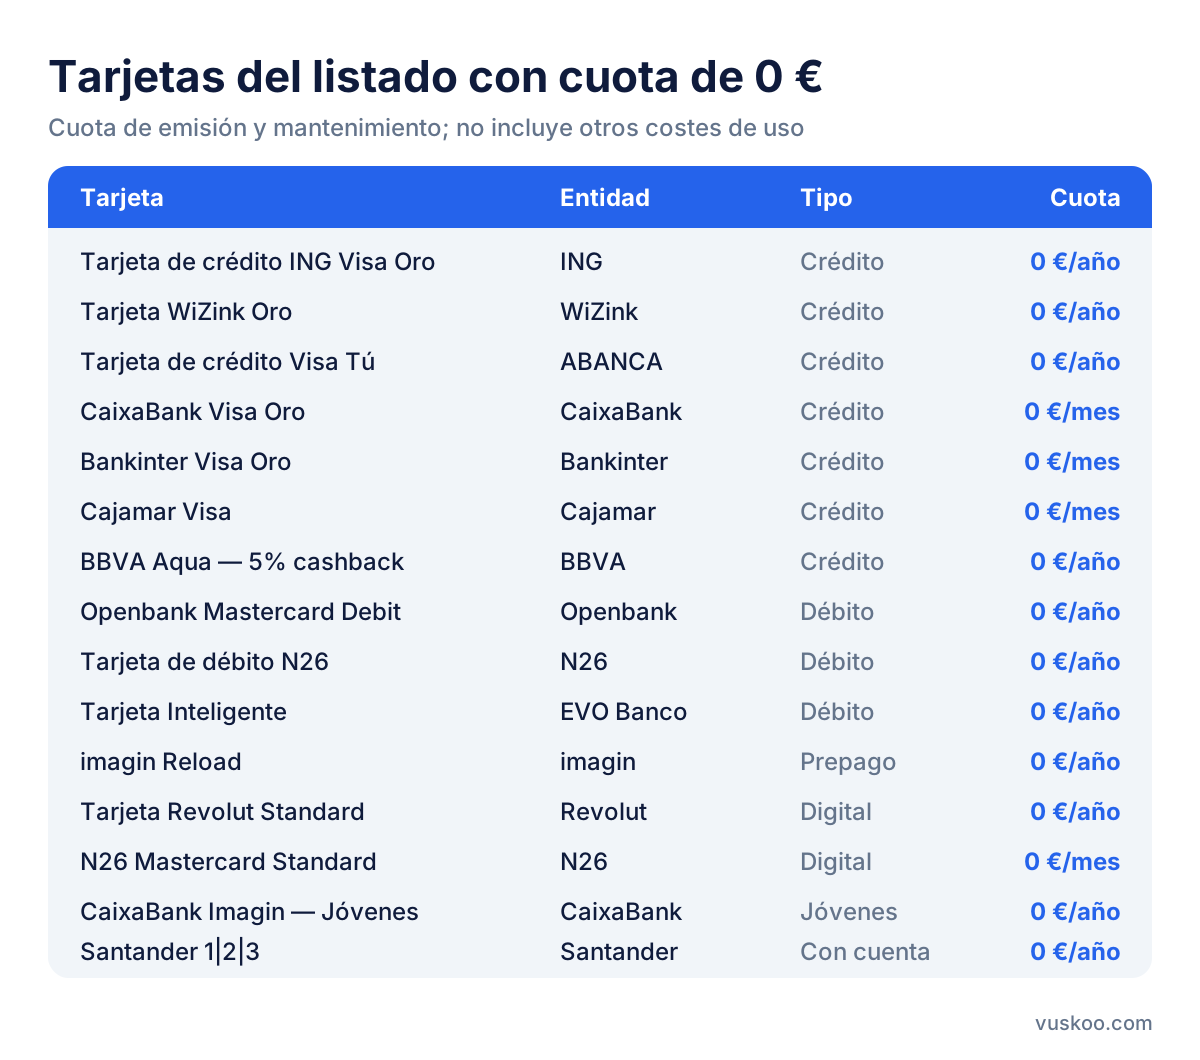
En España hay bastantes tarjetas con cuota de 0 €, tanto de bancos tradicionales como de entidades digitales. En las ofertas que comparamos aparecen, entre otras, la Tarjeta de crédito ING Visa Oro, la Tarjeta WiZink Oro, la Tarjeta de crédito Visa Tú de ABANCA, la CaixaBank Visa Oro, la Bankinter Visa Oro, la Cajamar Visa y la BBVA Aqua con cashback, todas a 0 €. En esta guía verás qué cubre exactamente ese 0 € y qué no.
Qué cubre de verdad lo de "sin comisiones"
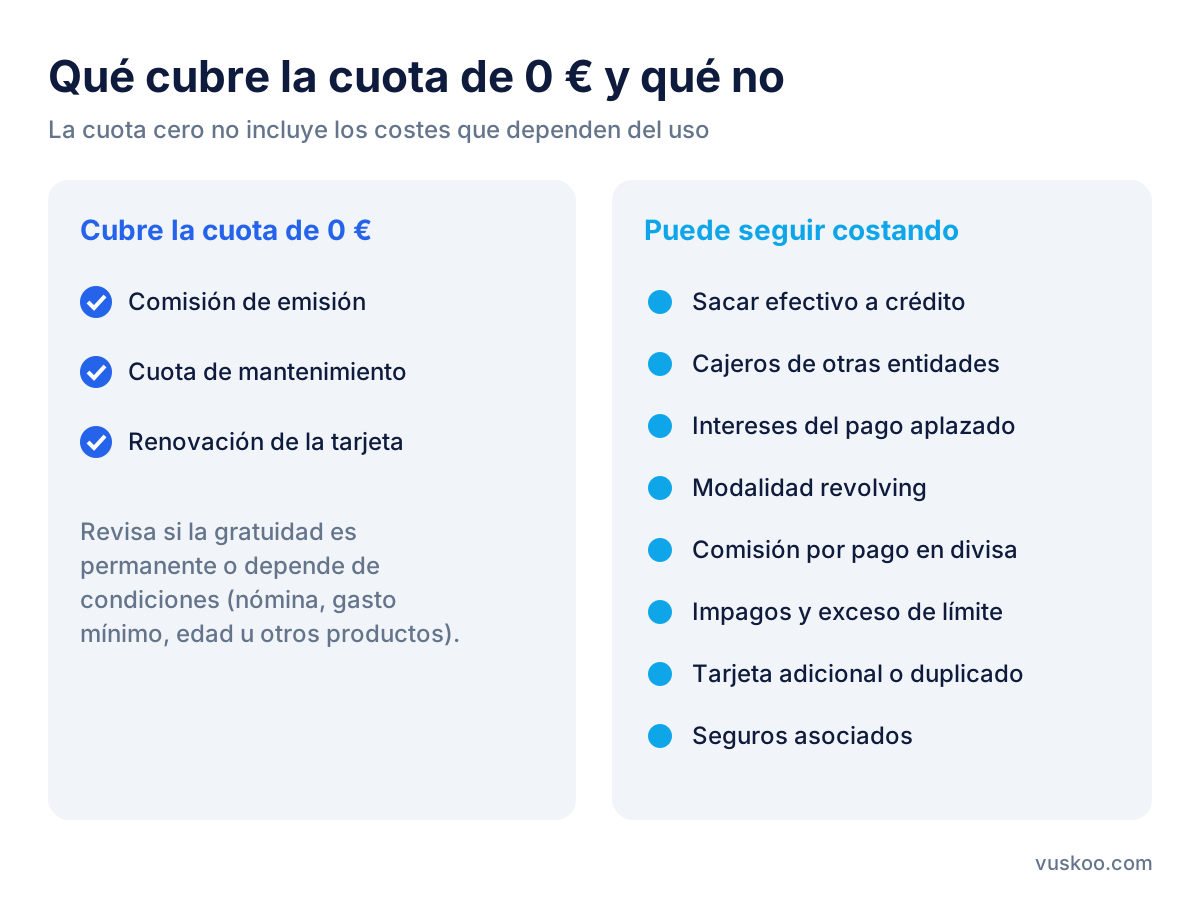
El reclamo "sin comisiones" suele referirse a tres conceptos:
- Comisión de emisión: lo que se cobra por expedir la tarjeta la primera vez.
- Cuota de mantenimiento: la cantidad que se paga cada año, o cada mes, por tener la tarjeta.
- Renovación: lo que se cobra cuando la tarjeta caduca y te envían una nueva.
Ojo con la cuota a partir del segundo año
Algunas tarjetas solo son gratis el primer año, o solo si cumples ciertas condiciones: domiciliar la nómina, gastar un importe mínimo al año, tener contratados otros productos o no superar una edad. Si un año dejas de cumplirlas, la cuota puede empezar a cobrarse. Comprueba en el contrato si la gratuidad es permanente o condicionada, y qué ocurre si dejas de cumplir los requisitos.
Tarjetas vinculadas a una cuenta
Muchas tarjetas, como la Santander 1|2|3 o la Santander World 1|2|3, van ligadas a una cuenta o a un paquete de productos del banco. La tarjeta puede ser gratis y la cuenta tener su propio coste o sus propias condiciones. Suma las dos cosas antes de decidir.
Los costes que siguen existiendo
Con cuota cero, lo que pagas depende del uso que hagas de la tarjeta. Estos son los gastos más habituales.
Sacar efectivo a crédito
Sacar dinero del cajero con una tarjeta de crédito no es lo mismo que hacerlo con una de débito. Lo normal es que el banco cobre una comisión por disposición de efectivo, muchas veces un porcentaje con un mínimo fijo, aunque saques en un cajero de tu propia entidad. Además, según el contrato, ese dinero puede generar intereses desde el mismo día. Si lo que quieres es sacar efectivo, la tarjeta de débito suele ser la opción más sensata.
Cajeros de otras entidades
Según la normativa española, el dueño del cajero no puede cobrar directamente a clientes de otras entidades, pero sí al banco que emite la tarjeta, y este puede repercutirte esa comisión, total o parcialmente. El Banco de España considera que una retirada en cajero es un único servicio de pago y que solo debe generar una comisión. El cajero tiene que informarte antes de la posible comisión y necesita tu consentimiento para continuar. Antes de elegir, comprueba qué red de cajeros puedes usar gratis con tu tarjeta.
La TAE del pago aplazado
Una tarjeta de crédito suele permitir pagar de tres formas:
- Pago a fin de mes: pagas todo lo gastado en el mes siguiente, normalmente sin intereses.
- Pago aplazado o a plazos: repartes una compra concreta en varias cuotas. Puede tener intereses, una comisión por aplazar o ambas cosas.
- Cuota fija o porcentaje: pagas cada mes una cantidad fija o un porcentaje de la deuda, y el resto queda pendiente.
Si aplazas pagos a menudo, la cuota anual es lo que menos importa. Lo relevante es la TAE, que reúne en un solo porcentaje los intereses y las comisiones. Compara siempre la TAE del aplazamiento, que aparece en la información precontractual.
La modalidad revolving
En el crédito revolving, lo que no pagas de una vez queda como deuda que genera intereses, y cada cuota que pagas vuelve a liberar crédito para gastar. Funciona como una línea de crédito que se renueva continuamente. Si la cuota mensual es baja, una parte importante se va en intereses y la deuda baja muy despacio.
Desde la Orden ETD/699/2020, que regula el crédito revolvente y empezó a aplicarse en enero de 2021, las entidades tienen más obligaciones de transparencia y de evaluación de la solvencia del cliente en este tipo de productos. Aun así, la decisión es tuya. Antes de firmar, comprueba:
- Si la tarjeta viene configurada por defecto en pago a fin de mes o en una modalidad aplazada.
- Cuál es la cuota mínima y qué parte de ella amortiza deuda.
- Cómo pasar a pago a fin de mes desde la app o la banca online, y si tiene algún coste.
Pagos en divisa
Al pagar en una moneda distinta del euro, muchas tarjetas cobran una comisión por cambio de divisa, normalmente un porcentaje de cada operación. A eso se suma el tipo de cambio que aplique la red de la tarjeta o la entidad. Si un comercio o un cajero en el extranjero te ofrece cobrarte directamente en euros, conviene comparar: esa conversión la hace el comercio y puede salir más cara.
Las tarjetas de entidades digitales como la Tarjeta Revolut Standard o la N26 Mastercard Standard, ambas a 0 € en nuestro listado, se usan mucho para viajar. Aun así, revisa sus límites de uso gratuito y los posibles recargos en fin de semana o por encima de ciertos importes.
Otros costes que conviene revisar
- Comisión por reclamación de posiciones deudoras o por impago de un recibo.
- Comisión por exceder el límite de crédito.
- Coste de una tarjeta adicional o de un duplicado si la pierdes.
- Seguros asociados que se cobran aparte.
Débito, crédito o prepago: cuál te conviene
Tarjeta de débito
Cada pago se descuenta en el momento de tu cuenta. No hay intereses porque no hay crédito, y sacar efectivo suele salir más barato. Es una opción adecuada si quieres controlar el gasto. En nuestro listado aparecen a 0 €, entre otras, la Openbank Mastercard Debit, la Tarjeta de débito N26 y la Tarjeta Inteligente de EVO Banco.
Tarjeta de crédito
Permite pagar más tarde y aplazar compras, y algunas incluyen ventajas como el cashback. Por ejemplo, la BBVA Aqua aparece con un 5 % de cashback y cuota de 0 €, aunque este tipo de ventajas suele tener condiciones y límites que hay que leer. Compensa si pagas a fin de mes. Si aplazas a menudo, los intereses pueden anular las ventajas.
Tarjeta prepago
Le cargas un saldo y solo puedes gastar lo que hayas cargado. Sirve para compras por internet, para menores o para limitar el gasto en un viaje. En el listado figura imagin Reload, de prepago, a 0 €. Comprueba si se cobra por recargarla o por no usarla.
Perfiles jóvenes
Algunas entidades tienen productos pensados para gente joven, como CaixaBank Imagin para jóvenes, a 0 € en nuestro listado. Mira hasta qué edad se mantienen las condiciones y qué cambia después.
Lista de comprobación antes de contratar
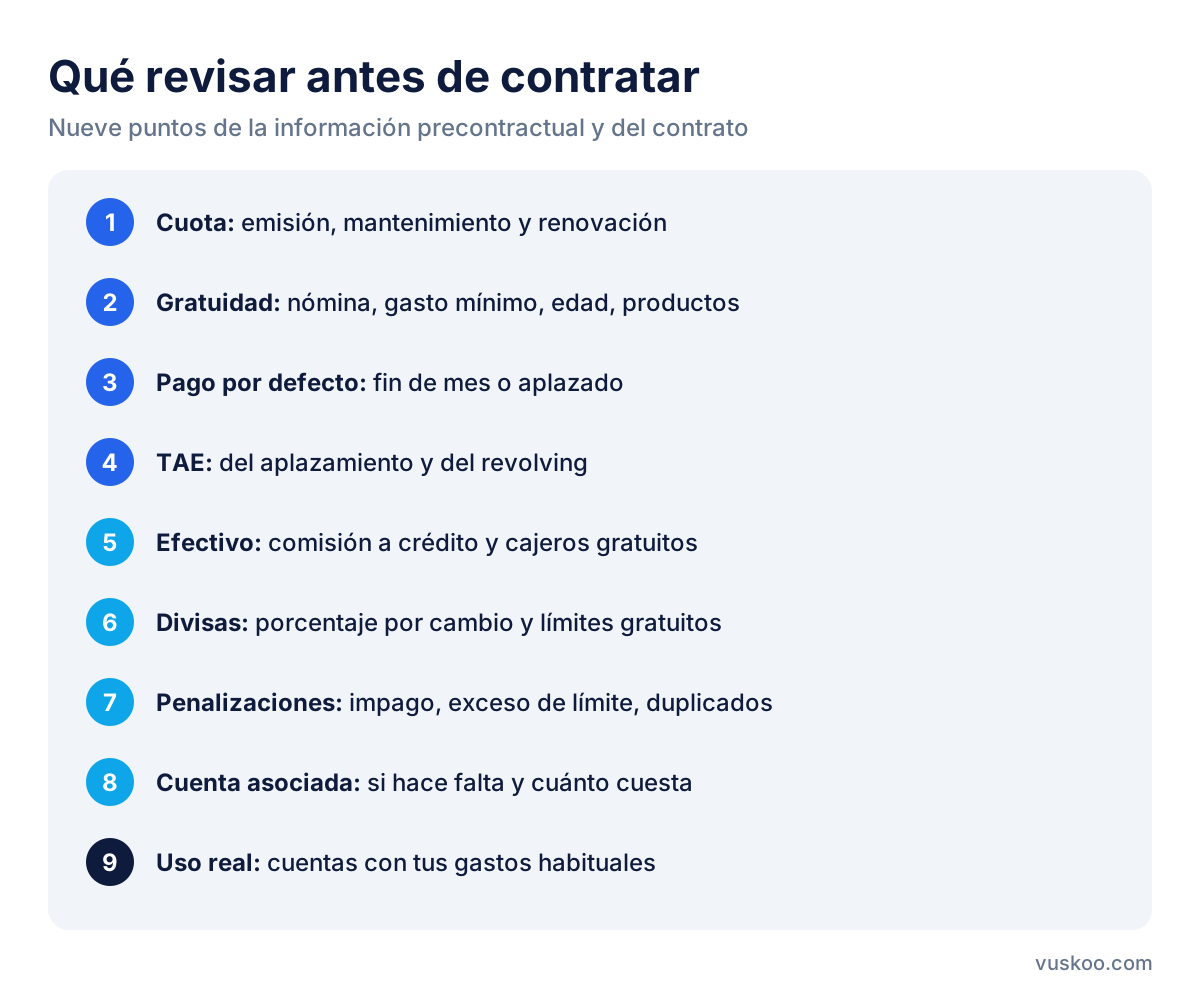
- Cuota: comprueba si la emisión, el mantenimiento y la renovación son gratis siempre o solo con condiciones.
- Condiciones de gratuidad: nómina, gasto mínimo, edad y otros productos que te exijan.
- Modalidad de pago por defecto: si viene en fin de mes o aplazada, y cómo cambiarla.
- TAE del aplazamiento y del revolving: figura en la información precontractual.
- Efectivo: la comisión por sacar dinero a crédito y los cajeros que puedes usar gratis.
- Divisas: el porcentaje por cambio de moneda y los límites de uso gratuito.
- Penalizaciones: por impago, por superar el límite y por duplicados.
- Cuenta asociada: si hace falta y cuánto cuesta.
- Uso real: haz cuentas con tus gastos habituales, no con el mejor caso que muestra la publicidad.
Preguntas frecuentes
¿Una tarjeta de crédito sin comisiones es totalmente gratis?
Solo si la usas sin generar costes: pagas a fin de mes, no sacas efectivo a crédito y no pagas en divisas con recargo. La cuota de 0 € solo cubre emisión y mantenimiento.
¿Puede empezar a cobrarse la cuota más adelante?
Sí, si la gratuidad era solo para el primer año o dependía de condiciones que dejas de cumplir. Revisa el contrato y los avisos de cambios de condiciones que te envíe la entidad.
¿Cómo sé si mi tarjeta está en modalidad revolving?
Consúltalo en el contrato, en el extracto mensual o en la app. Si pagas una cuota fija o un porcentaje y la deuda restante genera intereses, estás en una modalidad de pago aplazado de ese tipo. Normalmente puedes cambiar a pago a fin de mes.
¿Es mejor sacar dinero con débito o con crédito?
En general sale más barato con débito, porque sacar efectivo con una tarjeta de crédito suele tener comisión y puede generar intereses desde el primer día.
¿Qué tarjeta es más práctica para viajar fuera de la zona euro?
La que cobre menos por cambio de divisa y por sacar efectivo en el extranjero. Compara esos dos datos y los límites de uso gratuito antes que la cuota anual.
← Volver al blog
Suscríbete a nuestra newsletter
Las mejores ofertas y consejos de ahorro, directos a tu correo. Sin spam.