Las tarjetas para viajar sin comisiones son las que no añaden un recargo por cambio de divisa cuando pagas en otra moneda y, en algunos casos, también permiten sacar efectivo en el extranjero sin cobrarte por ello. Aun así, «sin comisiones» casi nunca significa coste cero: el cajero puede cobrar su propio cargo, el comercio puede ofrecerte una conversión desfavorable y muchas tarjetas ponen límites a las retiradas gratuitas. Esta guía explica qué comisiones existen, en qué se diferencian débito, crédito y prepago, y qué revisar antes de salir de viaje.
¿Qué comisiones puede cobrar una tarjeta en el extranjero?
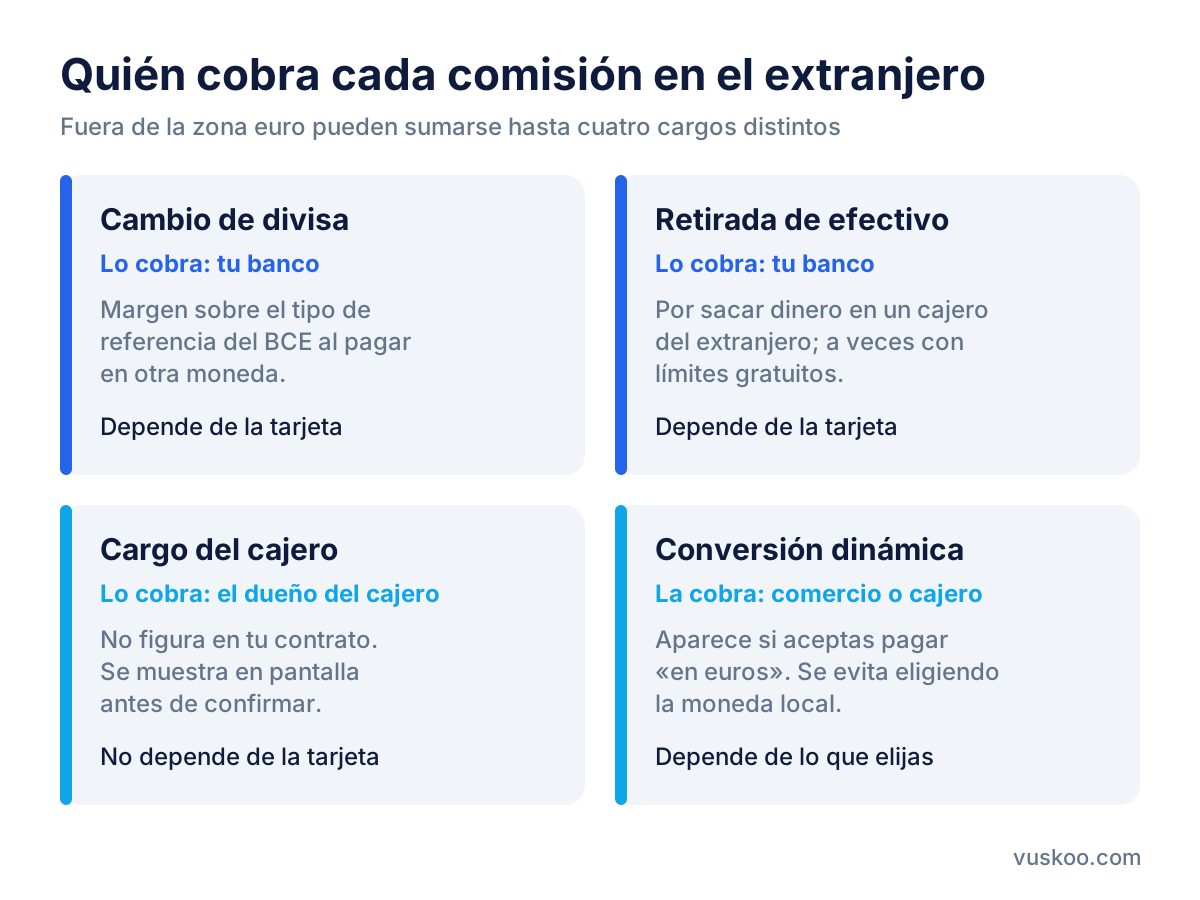
Cuando pagas o sacas dinero fuera de la zona euro intervienen varias partes, y cada una puede cobrar algo. Conviene separarlas para saber cuál depende de la tarjeta y cuál no.
Comisión por cambio de divisa
Es el recargo que aplica tu banco al convertir a euros una operación hecha en otra moneda. Desde la normativa europea sobre pagos transfronterizos, este margen debe expresarse como un porcentaje sobre el tipo de cambio de referencia publicado por el Banco Central Europeo, lo que facilita comparar tarjetas. Además, tu entidad debe enviarte un aviso electrónico con la comisión aplicable cuando pagas en otra divisa dentro de la UE.
Comisión por retirada de efectivo
Es lo que cobra tu banco por sacar dinero en un cajero del extranjero. Algunas tarjetas no la cobran nunca, otras solo hasta cierto importe o número de retiradas al mes, y otras la aplican siempre. En las tarjetas de crédito suele existir además una comisión por disposición de efectivo, distinta de la de cambio de divisa.
Cargo del propietario del cajero
El banco o la empresa que gestiona el cajero puede cobrar su propia tarifa. Como no la cobra tu entidad, no aparece en tu contrato y ninguna tarjeta puede garantizar que no exista. El cajero debe mostrarla en pantalla antes de completar la operación, así que puedes cancelar y buscar otro.
Conversión dinámica de divisas
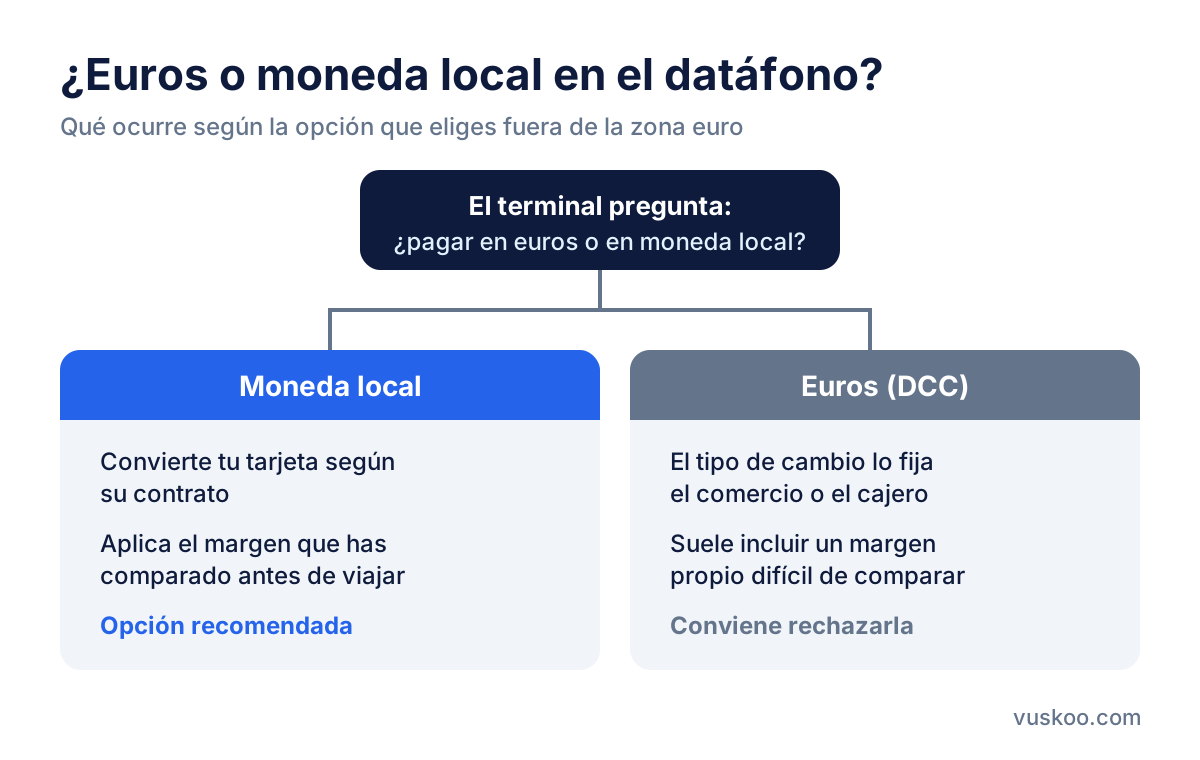
Cuando un datáfono o un cajero te pregunta si quieres pagar «en euros» o en la moneda local, te está ofreciendo la conversión dinámica (DCC). Si eliges euros, el tipo de cambio lo fija el comercio o el operador del cajero, no tu banco, y suele incluir un margen propio. Elegir la moneda local hace que la conversión la haga tu tarjeta según su contrato, que es justo lo que has comparado antes de viajar.
¿Y si viajo dentro de la Unión Europea?
Si pagas en euros en otro país de la UE, la normativa europea establece que la operación no puede costarte más que la misma operación hecha en España. El problema aparece en países de la UE que no usan el euro (como Suecia, Polonia, Hungría o la República Checa) y en el resto del mundo: ahí sí entran en juego la comisión de cambio y la conversión dinámica.
Débito, crédito o prepago: ¿cuál conviene para viajar?
El tipo de tarjeta cambia cómo se cobra cada operación y cuánto riesgo asumes si la pierdes.
- Débito: el cargo sale directamente de tu cuenta. Es práctica para el día a día y para sacar efectivo, porque no suele tener intereses. Algunas tarjetas de débito de bancos digitales, como la de N26, Revolut u Openbank, se anuncian para uso en el extranjero; revisa en cada caso el margen de cambio y los límites de retirada.
- Crédito: aplaza el pago y la aceptan con más facilidad hoteles y empresas de alquiler de coches, que suelen bloquear una fianza. Sacar efectivo con crédito puede tener comisión por disposición y generar intereses, así que conviene usarla para pagos y no para el cajero. Ejemplos del mercado son la ING Visa Oro, la Bankinter Visa Oro o la WiZink Oro.
- Prepago: solo puedes gastar lo que has cargado, lo que limita el daño en caso de robo o fraude. Es útil como tarjeta secundaria o para jóvenes, como la imagin Reload. A cambio, puede no servir para fianzas y algunas cobran por la recarga.
Muchos viajeros combinan dos tarjetas de redes distintas (Visa y Mastercard): una de débito para el día a día y una de crédito para reservas y emergencias. Si una falla o se bloquea, la otra sigue funcionando.
Cómo elegir tarjetas para viajar sin comisiones: lista de comprobación
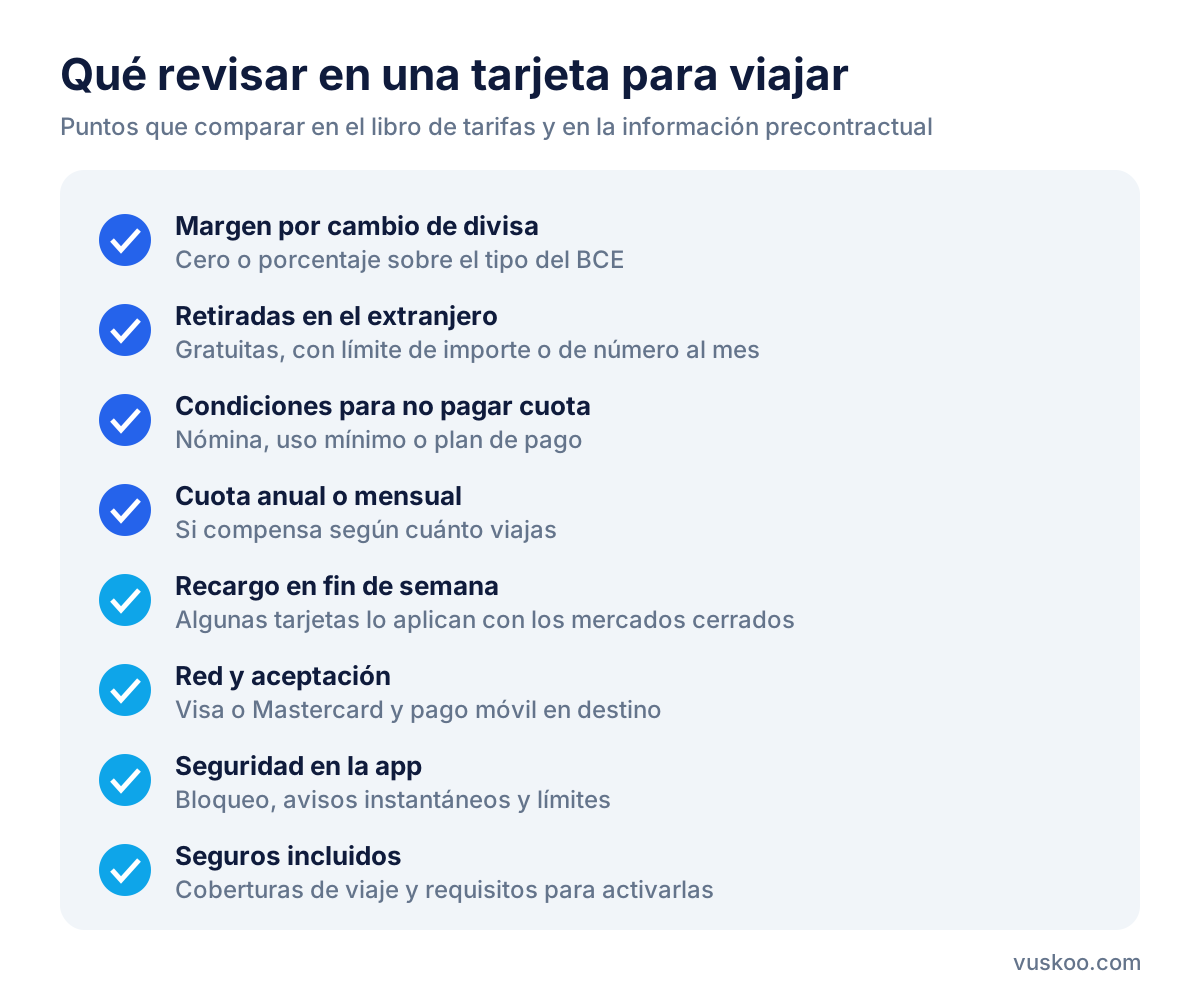
Antes de solicitar una tarjeta, o de llevarte la que ya tienes, revisa en su documentación precontractual y en el libro de tarifas estos puntos:
- Margen por cambio de divisa: si es cero o qué porcentaje aplica sobre el tipo del BCE.
- Retiradas en el extranjero: si son gratuitas, a partir de qué importe o número de retiradas cobran y si cambia en fin de semana.
- Condiciones de la tarjeta: si exige domiciliar la nómina, un uso mínimo o un plan de pago para mantenerse sin cuota, y qué pasa si dejas de cumplirlas.
- Cuota anual o mensual: una tarjeta sin comisión de cambio puede tener cuota; calcula si compensa según cuánto viajas.
- Tipo de cambio en fin de semana: algunas tarjetas de bancos digitales aplican un recargo cuando los mercados están cerrados; compruébalo si viajas en sábado o domingo.
- Red y aceptación: Visa o Mastercard, y si funciona con pago móvil en el país de destino.
- Seguridad: bloqueo y desbloqueo desde la app, notificaciones instantáneas y posibilidad de fijar límites.
- Seguros incluidos: algunas tarjetas de crédito incluyen seguro de viaje o de accidentes si pagas el viaje con ellas; revisa coberturas y requisitos.
Qué hacer antes de irte y durante el viaje
- Activa en la app el uso en el extranjero y los pagos en línea si tu tarjeta lo requiere, y comprueba los límites diarios.
- Guarda el teléfono de bloqueo de cada tarjeta fuera de la cartera.
- Paga siempre en la moneda local cuando el datáfono o el cajero te den a elegir.
- Saca efectivo en menos ocasiones y por importes mayores si tu tarjeta cobra por cada retirada, sin superar el límite gratuito.
- Lee la pantalla del cajero antes de aceptar: si muestra un cargo propio, prueba en otro de una entidad distinta.
- Revisa los movimientos durante el viaje para detectar cargos que no reconozcas.
Preguntas frecuentes
¿Existe una tarjeta totalmente gratis para viajar?
Hay tarjetas sin comisión de cambio de divisa y con retiradas gratuitas dentro de ciertos límites, pero el cargo del propietario del cajero y la conversión dinámica no dependen de tu tarjeta. Por eso conviene hablar de tarjetas «sin comisiones propias» más que de coste cero.
¿Es mejor pagar en euros o en moneda local?
En moneda local. Si eliges euros aceptas el tipo de cambio que fija el comercio o el cajero, que suele incluir su propio margen. En moneda local la conversión la hace tu tarjeta con las condiciones de su contrato.
¿Puedo usar una tarjeta de crédito para sacar dinero en el extranjero?
Puedes, pero suele ser más caro: muchas tarjetas de crédito cobran una comisión por disposición de efectivo y pueden aplicar intereses desde el primer día. Para el cajero suele resultar más práctica una tarjeta de débito.
¿Las tarjetas de bancos tradicionales sirven para viajar?
Sí. Entidades como Santander, BBVA, CaixaBank, EVO Banco, Cajamar o ABANCA tienen tarjetas que se pueden usar fuera de España; lo que cambia es el margen de cambio, las comisiones por retirada y las condiciones para mantenerlas sin cuota. Compara esos puntos en las ofertas que aparecen junto al artículo.
¿Cómo sé qué comisión de cambio me han cobrado?
Para pagos en otra divisa de la UE, tu banco debe enviarte un aviso electrónico con el margen respecto al tipo del BCE. También puedes verlo en el extracto o en el detalle del movimiento en la app.
Foto: jarmoluk / Pixabay