Foto: ron2025 / Pixabay (se abre en otra pestaña)
Vuskoo puede cobrar de algunos bancos si contratas a través de su web. De las tarjetas de este artículo, tienen formulario de Vuskoo («Solicitarla con Vuskoo» en su ficha): ABANCA Tú NX (débito), Tarjeta de crédito ING, ABANCA Visa Tú (crédito), BBVA Aqua Más (crédito), CaixaBank Visa Oro, Finom Prime (para empresas). Cobrar o no, no cambia su orden ni su nota en el comparador.
En este artículo
- ¿Cómo funcionan las tarjetas cashback?
- Tipos de devolución: cashback directo, puntos y redondeo
- Cómo calcular cuánto te devolvería una tarjeta cashback
- Cuánto devuelven de verdad: tres ejemplos
- Topes y exclusiones habituales
- Costes que pueden anular la ventaja
- Tarjetas con cashback que puedes comparar
- Checklist para comparar tarjetas cashback
- Preguntas frecuentes sobre tarjetas cashback
Las tarjetas cashback te devuelven un porcentaje de lo que pagas con ellas, en dinero, en puntos o mediante redondeos que se apartan como ahorro. Lo que recuperas de verdad depende de cuatro cosas: el porcentaje aplicado, los comercios y compras que cuentan, el tope mensual o anual de devolución y los costes de la tarjeta (cuota, cajeros, divisa e intereses). Si alguno de esos costes supera lo devuelto, la ventaja desaparece.
En esta guía verás los tipos de devolución que existen, cómo estimar lo que ganarías según tu gasto mensual, tres ejemplos con tarjetas reales, qué letra pequeña es habitual y una lista de comprobación para comparar antes de pedir una.
¿Cómo funcionan las tarjetas cashback?
Cada vez que pagas con la tarjeta, el banco o la entidad de pago registra la compra y, si cumple las condiciones del programa, te abona una parte. El abono puede ser inmediato, al cierre del mes o una vez al año, según la entidad.
Conviene saber de dónde sale ese dinero. En cada pago con tarjeta, entre el banco del comercio y el de tu tarjeta se paga una comisión, la tasa de intercambio, y la ley la limita. En España, la Ley 18/2014, art. 11 (se abre en otra pestaña), fija como máximo, en tarjetas de débito, un 0,2 % del valor de la operación, con un máximo de 7 céntimos de euro, y un 0,1 % si la operación es de 20 € o menos; en tarjetas de crédito, un 0,3 %, y un 0,2 % si es de 20 € o menos. Cualquier otra retribución que reciba el banco de la tarjeta por esas operaciones cuenta dentro del límite (art. 11.3). En toda la Unión Europea, el Reglamento (UE) 2015/751 (se abre en otra pestaña) pone los mismos topes generales a las tarjetas de particulares: 0,2 % en débito y 0,3 % en crédito (arts. 3 y 4). Ni la ley ni el reglamento los aplican a las tarjetas de empresa ni a las retiradas en cajero, y tampoco a los sistemas de tarjetas tripartitos, en los que el propio sistema emite la tarjeta y da el servicio de cobro al comercio, sin un banco a cada lado (art. 9.2 de la ley y art. 1.3 del reglamento). Esos sistemas sí quedan sujetos si dan licencia a otras entidades para emitir sus tarjetas o para aceptarlas en los comercios y, según el reglamento, también si emiten tarjetas con la marca de un socio o a través de un agente (art. 1.5). Como ese margen es pequeño, las devoluciones altas suelen ir acompañadas de límites, de promociones temporales o de comercios concretos que financian parte del descuento.
Débito, crédito y prepago
- Débito: el cargo va directo a tu cuenta. No hay intereses, pero a veces el cashback exige domiciliar ingresos o recibos.
- Crédito: pagas a fin de mes o de forma aplazada. Aquí está el mayor riesgo de que los intereses superen la devolución.
- Prepago: recargas un saldo y gastas solo lo que has cargado. Son útiles para compras online o para controlar el gasto, aunque no todas participan en programas de devolución.
Tipos de devolución: cashback directo, puntos y redondeo
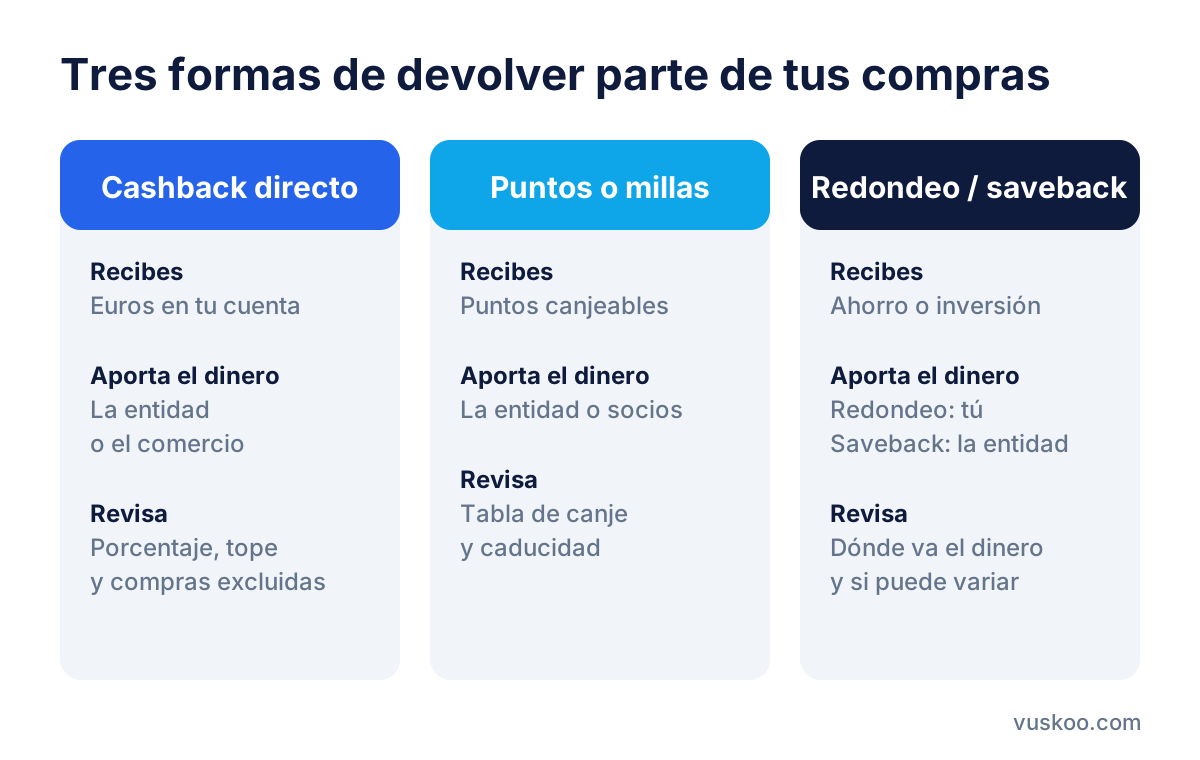
No todas las tarjetas devuelven lo mismo ni de la misma forma. Estos son los tres modelos más frecuentes.
Cashback directo
Recibes euros en tu cuenta, normalmente un porcentaje sobre las compras que cumplen las condiciones. Es el formato más fácil de comparar porque el valor es exacto. Lo paga la entidad o, en algunas promociones, también el comercio: la de ABANCA en las gasolineras Galp, por ejemplo, la ofrecen «ABANCA y Galp Energia», según sus condiciones (se abre en otra pestaña).
Puntos o millas
Acumulas puntos que luego canjeas por descuentos, productos, viajes o saldo. Su valor real depende de la tabla de canje: dos programas con el mismo número de puntos por euro pueden valer cosas muy distintas. Revisa también si los puntos caducan.
Saveback y redondeo
En lugar de devolverte dinero para gastar, la entidad aparta una parte de cada compra (o redondea el importe al euro siguiente) y la lleva a una hucha, a una cuenta de ahorro o a un producto de inversión. Ten en cuenta que en el redondeo el dinero que se aparta suele salir de tu propio saldo: es ahorro automático, no una devolución pagada por el banco. En el saveback, en cambio, la aportación sí la hace la entidad, aunque a menudo queda invertida y su valor puede variar.
 Ver a tamaño completo (se abre en otra pestaña)
| Tipo | Recibes | Aporta el dinero | Revisa |
|---|---|---|---|
| Cashback directo | Euros en tu cuenta | La entidad o el comercio | Porcentaje, tope y compras excluidas |
| Puntos o millas | Puntos canjeables | La entidad o socios | Tabla de canje y caducidad |
| Redondeo o saveback | Ahorro o inversión | Redondeo: tú. Saveback: la entidad | Dónde va el dinero y si puede variar |
Cómo calcular cuánto te devolvería una tarjeta cashback
El porcentaje anunciado rara vez se aplica a todo tu gasto. Para estimar lo que recuperarías, sigue estos pasos con tus extractos de los últimos meses:
- Separa tu gasto mensual por categorías: supermercado, combustible, restaurantes, compras online, viajes, recibos.
- Quita lo que no cuenta: la mayoría de programas excluyen recibos domiciliados, transferencias, retiradas de efectivo, recargas de monederos y apuestas.
- Aplica el porcentaje de cada categoría a la parte de gasto que sí cuenta.
- Compara el resultado con el tope: si la devolución calculada supera el máximo mensual, solo cobrarás el máximo.
- Resta los costes: cuota de la tarjeta o del plan, comisiones de cajero, recargo por divisa e intereses si aplazas.
La fórmula queda así: devolución neta = mínimo (gasto que cuenta × porcentaje, tope) − costes. Si el resultado es negativo o cercano a cero, la tarjeta no te compensa por el cashback, aunque pueda tener otras utilidades.
Cuánto devuelven de verdad: tres ejemplos
Son ejemplos, calculados el 6 de noviembre de 2026 como si contrataras la tarjeta ese día, con las condiciones de la ficha de cada tarjeta (cada una dice de qué fecha son). Suponen que pagas el total a fin de mes, que todas las compras cuentan y que cumples los requisitos de cada promoción; tus compras reales, las exclusiones de cada programa y los cambios de condiciones mueven el resultado. Las cifras son brutas salvo donde dice «netos»: Santander y MyInvestor dicen en sus condiciones que retienen un 19 % a cuenta del IRPF; en las condiciones de las demás que recoge su ficha no consta nada sobre retención. Que no conste no quiere decir que no tributen: una cifra bruta y una neta no se comparan tal cual, y si la devolución de otra tarjeta también tributa, lo que te quede será menos que lo que aquí se calcula.
1. Compras del día a día: 600 € al mes
Supermercado, tiendas y restaurantes, sin gasolina.
- Tarjeta Crédito Santander: 1 % de 600 € = 6 € brutos al mes; con la retención del 19 % que indican sus bases, 4,86 € netos. Su tope es de 10 € netos al mes, al que se llega con unos 1.235 € de compras. Son 58,32 € netos en los 12 meses de la promoción (algo menos si la contratas a mitad de mes, porque el primer mes cuenta desde el día del alta) y nada después. Cuota: 0 €. Solo si eres nuevo titular, la contratas en la app o la web entre el 01/07/2026 y el 31/01/2027 y domicilias el pago en una cuenta Santander. Bases de la promoción leídas el 6 de noviembre de 2026.
- BBVA Aqua Más (crédito): 2 % de 600 € = 12 € al mes, sin tope. Son 144 € brutos el primer año y nada después. En las condiciones de BBVA que recoge su ficha no consta si retiene IRPF, así que no compares estos 144 € con los 58,32 € netos de Santander como si fueran lo mismo: con la misma retención del 19 %, serían 116,64 €. Cuota: 0 € el primer año; desde el segundo, 43 € al año, salvo que aplaces o financies con ella. Solo para clientes nuevos que abren la Cuenta Online y piden la tarjeta en el alta, por internet. Condiciones del 3 de noviembre de 2026.
- Trade Republic (débito): Saveback del 1 % de 600 € = 6 € al mes (su tope es de 15 € al mes). Son 72 € al año, pero en tu plan de inversión, no en efectivo, y su valor puede subir o bajar. Solo si lo activas en la app e inviertes al menos 50 € al mes en planes de inversión; hay pagos excluidos. Cuota: 0 €; si quieres la tarjeta física Classic, 5 € una vez (67 € el primer año). Condiciones del 4 de noviembre de 2026.
- MyInvestor (débito): solo con el Plan Premium, 0,5 % de 600 € = 3 € brutos al mes, 2,43 € netos tras la retención del 19 %, ingresados en tu cartera automatizada. El plan cuesta 7,99 € al mes: 2,43 € − 7,99 € = −5,56 € al mes, −66,72 € al año. Al tope (2.000 € de compras al mes), 8,10 € netos: 0,11 € más que la cuota. El plan da otras ventajas que aquí no se cuentan, como más remuneración en la cuenta. Condiciones del 6 de noviembre de 2026.
2. Gasolina: 150 € al mes en estaciones Galp adheridas
Pagando en la tienda o en la caja: en las promociones de ABANCA no cuentan los pagos en terminales de autoservicio. La de ABANCA en Galp acaba el 31 de mayo de 2027: si contratas en noviembre de 2026, te quedan como mucho 7 meses de promoción (noviembre, desde el día del alta, a mayo), y ABANCA puede cambiarla avisando con 15 días. Condiciones de la promoción leídas el 6 de noviembre de 2026.
- ABANCA Tú NX (débito): 2 % de 150 € = 3 € al mes mientras dure la promoción, sin tope: como mucho 21 € hasta mayo de 2027 y nada después, salvo que la amplíen. Cuota: 0 €. Solo de 12 a 34 años.
- ABANCA Visa Tú (crédito): 4 % de 150 € = 6 € al mes mientras dure la promoción (cuenta hasta 600 € de gasto al mes): como mucho 42 € hasta mayo de 2027. Cuota: 0 € el primer año; desde el segundo, 43 €, salvo que gastes con ella más de 3.000 € al año o cumplas el programa de servicios de ABANCA. Solo con esta gasolina (1.800 € al año) no llegas, y el segundo año (desde noviembre de 2027) ya no hay promoción: quedarían −43 €, salvo que la amplíen.
- Tarjeta de crédito ING: 3 % de 150 € = 4,50 € al mes. Son 54 € al año si las condiciones no cambian; también vale en estaciones Shell/DISA adheridas. Cuota: 0 €. ING no publica tope ni fecha de fin. Condiciones del 3 de noviembre de 2026.
- CaixaBank MyCard: 2 % en Galp de 150 € = 3 € al mes (en Shell-Disa adheridas, 3 %). Son 36 € al año si las condiciones no cambian. Cuota: 0 € el primer año; desde el segundo, 48 €, salvo que gastes más de 3.000 € al año, aplaces alguna compra, tengas menos de 26 años o seas del programa Día a Día. Sin ninguna de esas condiciones, el segundo año: 36 € − 48 € = −12 €. Condiciones del 4 de noviembre de 2026.
3. Cuando la cuota se come la devolución: 300 € al mes en supermercados
- Tarjeta Plazo (Plan Prime): 3 % de 300 € = 9 € al mes (tope: 10 €). El Plan Prime cuesta 19,99 € al mes: 9 € − 19,99 € = −10,99 € al mes, −131,88 € al año. Aunque llegaras al tope, perderías 9,99 € al mes. Condiciones del 5 de noviembre de 2026.
Y si aplazas el pago: la modalidad revolving de la Tarjeta de crédito ING tiene una TAE del 18,95 %, que equivale a cerca de un 1,46 % al mes sobre lo que dejas a deber. Un solo mes aplazado ya cuesta más que el 1 % que devuelve, por ejemplo, la de Santander.
Topes y exclusiones habituales
La letra pequeña es donde se decide cuánto cobras de verdad. Lo más común es encontrar:
- Límite de devolución por mes, por año o por compra.
- Periodo promocional: un porcentaje elevado durante los primeros meses que después baja o desaparece.
- Comercios adheridos: la devolución solo se aplica en ciertas tiendas, a veces activando antes la oferta en la app.
- Requisitos de vinculación: domiciliar la nómina, un número mínimo de recibos o un gasto mínimo mensual.
- Categorías excluidas: efectivo, transferencias, impuestos, loterías, recargas y, en ocasiones, combustible.
- Devoluciones de compras: si devuelves un producto, el cashback asociado suele descontarse.
Costes que pueden anular la ventaja
Cuota de la tarjeta o del plan
Algunas entidades ofrecen la tarjeta gratis pero reservan los mejores porcentajes a planes de pago mensual. Calcula siempre si la devolución adicional cubre esa cuota con tu gasto real.
Cajeros
Sacar efectivo no genera cashback y puede tener comisión, sobre todo fuera de la red propia o a partir de cierto número de retiradas al mes. Con tarjetas de crédito, la disposición de efectivo puede tener comisión e intereses desde el primer día: compruébalo en tu contrato.
Cambio de divisa
Si pagas en otra moneda, revisa el recargo por tipo de cambio y si hay límites o recargos en fin de semana. Un recargo sobre cada compra en el extranjero puede superar con facilidad un cashback pequeño.
Impuestos
Según cómo se pague, el cashback puede tributar. Las bases de la promoción de Santander lo tratan como rendimiento del capital mobiliario, con una retención del 19 % que el banco descuenta antes de abonarlo, y MyInvestor dice que su cashback Premium lleva la misma retención. No hemos encontrado en la Agencia Tributaria una regla general para todas las devoluciones de tarjeta: mira el apartado de fiscalidad de las bases de cada promoción.
Intereses del pago aplazado
Es el coste que más pesa. Si usas una tarjeta de crédito en modalidad de pago aplazado o revolving, los intereses sobre el saldo pendiente superan con mucha diferencia cualquier porcentaje de devolución. El Banco de España advierte, en su Portal del Cliente Bancario (se abre en otra pestaña), de que, con cuotas bajas que apenas cubren los intereses, la deuda puede alargarse mucho en el tiempo. Si eliges una tarjeta de crédito por el cashback, configúrala para pagar el total a fin de mes.
Tarjetas con cashback que puedes comparar
Estas son las 11 tarjetas para particulares del comparador de Vuskoo que devuelven parte de las compras, en dinero o en inversión, según la web oficial de cada banco, comprobada el 3, 4 y 5 de noviembre de 2026 (las promociones de Santander y ABANCA y el cashback de MyInvestor, también el 6 de noviembre de 2026). Van en el orden del comparador, por su nota. Las demás tarjetas, sin devolución por compras, están en el comparador de tarjetas.
Vuskoo puede cobrar de algunos bancos si contratas a través de la web.
- ABANCA Tú NX (débito).
Devuelve: 2 % al repostar o comprar en estaciones Galp adheridas, sin tope; no cuentan los pagos en terminales de autoservicio. Promoción hasta el 31/05/2027.
Cuota: gratis; solo de 12 a 34 años. - Trade Republic (débito).
Devuelve: Saveback del 1 % de los pagos con tarjeta elegibles, hasta 1.500 € de gasto al mes (15 € al mes como máximo), abonado en tu plan de inversión, no en efectivo. Exige activarlo en la app e invertir al menos 50 € al mes en planes de inversión; hay pagos excluidos.
Cuota: gratis; la física Classic cuesta 5 € una vez. - MyInvestor (débito).
Devuelve: Solo con el Plan Premium (7,99 € al mes) y una cartera automatizada activa: 0,5 % de las compras, con hasta 2.000 € de gasto al mes; como mucho, 10 € brutos al mes, que con la retención del 19 % se quedan en 8,10 € netos. Se ingresa en la cartera automatizada, no en efectivo. Como la devolución es del plan y no de la tarjeta, no sale en la pestaña «Con cashback» del comparador.
Cuota: gratis; el Plan Premium cuesta 7,99 € al mes. - Tarjeta de crédito ING.
Devuelve: 3 % al repostar en estaciones Galp o Shell/DISA adheridas. ING no publica tope ni fecha de fin.
Cuota: gratis; pide abrir la Cuenta NÓMINA o la Cuenta NoCuenta. - Tarjeta Crédito Santander.
Devuelve: 1 % de las compras durante 12 meses, hasta 10 € netos al mes: según sus bases, el banco retiene un 19 % a cuenta del IRPF y abona el neto. Solo para nuevos titulares que la contraten en la app o la web entre el 01/07/2026 y el 31/01/2027 y domicilien el pago en una cuenta Santander.
Cuota: gratis. - ABANCA Visa Tú (crédito).
Devuelve: 4 % en estaciones Galp adheridas, sobre 600 € de gasto al mes como máximo (hasta 24 € al mes); no cuentan los pagos en terminales de autoservicio. Promoción hasta el 31/05/2027.
Cuota: 43 € al año desde el segundo; gratis si gastas con ella más de 3.000 € al año o cumples el programa de servicios de ABANCA. - BBVA Aqua Más (crédito).
Devuelve: 2 % de las compras el primer año, sin tope. Solo para clientes nuevos que abren la Cuenta Online y piden la tarjeta en el alta, por internet.
Cuota: 0 € el primer año; después, 43 € al año, salvo que aplaces o financies con ella (según su INE). - Tarjeta de crédito Bankinter.
Devuelve: 5 % en determinadas suscripciones de entretenimiento (Netflix, Spotify, Disney+, Filmin… según la lista de Bankinter), hasta 100 € al año, abonado en enero. Desde el segundo año exige 9.000 € de compras en el año anterior. Por confirmar con el banco: son los datos de su web del 3 de noviembre de 2026; el 6 de noviembre no se pudo releer y hay noticias de cambios en sus tarjetas.
Cuota: 0 € el primer año; después, 50 € al año, salvo con una cuenta Bankinter vinculada (Nómina, No Nómina y otras), si fraccionas alguna compra o con 9.000 € de compras en el año anterior. - CaixaBank MyCard (crédito).
Devuelve: 3 % en estaciones Shell-Disa adheridas y 2 % en estaciones Galp adheridas.
Cuota: 0 € el primer año; después, 48 € al año, salvo que gastes más de 3.000 € al año, aplaces alguna compra, tengas menos de 26 años o seas del programa Día a Día. - Tarjeta Plazo (Plan Prime) (crédito).
Devuelve: 3 % en supermercados, hasta 10 € al mes, y hasta el 10 % en marcas adheridas.
Cuota: 239,88 € al año (Plan Prime, 19,99 € al mes). - CaixaBank Visa Oro (crédito).
Devuelve: 3 % en estaciones Shell-Disa adheridas y 2 % en estaciones Galp adheridas.
Cuota: 95 € al año.
Para empresas y autónomos, también con cashback: Finom Prime, en su ficha.
Que la cuota sea 0 € no significa que el programa de devolución no tenga condiciones. Comprueba en cada caso a qué compras se aplica el porcentaje, con qué tope y durante cuánto tiempo, y si exige domiciliaciones u otros productos.
Checklist para comparar tarjetas cashback
Antes de solicitar una tarjeta, repasa estos puntos:
- Tipo de devolución: euros, puntos o redondeo, y quién aporta el dinero.
- Porcentaje por categoría y si es permanente o promocional.
- Tope mensual o anual de devolución.
- Compras y comercios excluidos.
- Requisitos: nómina, recibos, gasto mínimo o plan de pago.
- Cuota de la tarjeta y del plan asociado.
- Comisiones de cajero y por pago en divisa.
- Modalidad de pago en crédito: total a fin de mes o aplazado, y su TAE.
- Cuándo y cómo se abona la devolución, y si caduca.
- Si la devolución lleva retención de IRPF: lo dicen las bases de cada promoción.
Preguntas frecuentes sobre tarjetas cashback
¿Es mejor una tarjeta cashback de débito o de crédito?
Depende de cómo pagues. El débito evita intereses; el crédito puede tener porcentajes o ventajas distintas, pero solo compensa si pagas el total cada mes.
¿El redondeo es lo mismo que el cashback?
No. En el redondeo el dinero apartado suele salir de tu propia cuenta, así que es una forma de ahorrar. En el cashback la aportación la hace la entidad (en algunas promociones, junto con el comercio) y en el saveback, la entidad.
¿Por qué el porcentaje real es menor que el anunciado?
Porque se aplica solo a determinadas compras, tiene un tope y a veces es temporal. Calcúlalo sobre tu gasto real, no sobre el total de tus pagos.
¿Puedo tener varias tarjetas cashback?
Sí, y hay quien usa cada una para la categoría en la que más devuelve. Ten en cuenta que más tarjetas implican más cuotas posibles y más condiciones que vigilar.