BforZEN est la formule payante de BforBank : une carte Visa avec abonnement mensuel, qui supprime les frais sur les paiements par carte hors zone euro, relève les plafonds et ajoute une assurance et une assistance voyage. BforBASIC, l'autre formule, est gratuite à condition d'utiliser la carte au moins une fois par mois (un paiement ou un retrait), faute de quoi une cotisation mensuelle s'applique. Si vous payez rarement en devises et que des plafonds modérés vous suffisent, BforBASIC couvre l'essentiel. Si vous voyagez souvent hors zone euro ou avez besoin de plafonds plus élevés, BforZEN mérite d'être chiffrée.
BforZEN et BforBASIC : quelles différences chez BforBank ?
Les deux formules donnent accès au même compte courant BforBank, à l'application mobile et aux mêmes services de base. La différence porte sur la carte et sur ce qui l'accompagne.
Ce que vous payez
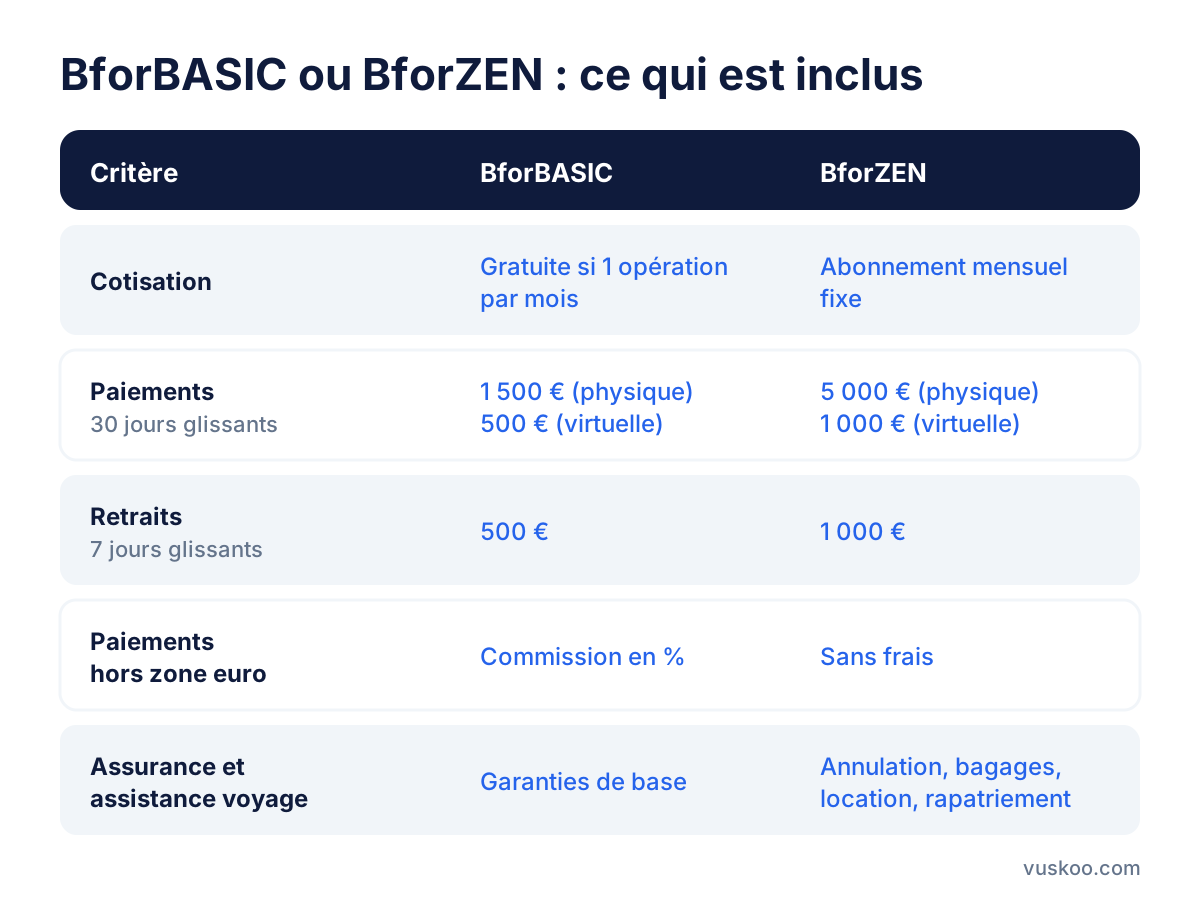
- BforBASIC : aucune cotisation si vous faites au moins un paiement ou un retrait par carte dans le mois. Un mois sans opération déclenche une cotisation mensuelle.
- BforZEN : un abonnement mensuel fixe, dû quel que soit votre usage de la carte.
Les montants en vigueur sont affichés dans les encadrés d'offres à côté de cet article. Retenez surtout la logique : avec BforBASIC, le coût dépend de votre régularité ; avec BforZEN, il est fixe et doit être compensé par les frais que vous évitez.
Les plafonds de la carte
D'après les pages officielles de BforBank, les plafonds sont calculés sur des périodes glissantes :
- BforBASIC : 1 500 € de paiements sur 30 jours glissants avec la carte physique, 500 € avec la carte virtuelle, et 500 € de retraits sur 7 jours glissants.
- BforZEN : 5 000 € de paiements sur 30 jours glissants avec la carte physique, 1 000 € avec la carte virtuelle, et 1 000 € de retraits sur 7 jours glissants.
Pour un budget courant, le plafond de BforBASIC peut suffire. Il devient limitant si vous réglez par carte des achats importants (électroménager, réservation de vacances, caution de location de voiture).
Les frais à l'étranger : là où se joue la différence
En zone euro, les deux cartes s'utilisent sans frais pour les paiements. L'écart apparaît dès que vous payez ou retirez dans une autre devise.
- Avec BforBASIC, une commission en pourcentage s'applique aux paiements et aux retraits hors zone euro.
- Avec BforZEN, les paiements par carte hors zone euro sont sans frais, dans la limite du plafond et des fonds disponibles. Pour les retraits en devises, vérifiez dans la grille tarifaire combien sont inclus chaque mois et ce qui est facturé au-delà : les sources ne présentent pas toutes cette règle de la même manière.
Un point à garder en tête : lorsqu'un terminal à l'étranger propose de payer directement en euros, c'est le commerçant ou sa banque qui fixe le taux de conversion. Choisir la devise locale permet en général de profiter des conditions de votre carte.
Assurances et assistance : ce qu'ajoute BforZEN
BforZEN est présentée par BforBank comme une carte orientée voyage, avec une assurance et une assistance plus complètes que celles de BforBASIC. Les garanties citées concernent notamment :
- l'annulation ou le report de voyage ;
- le retard de transport ;
- la perte ou le vol de bagages ;
- la location de véhicule ;
- l'assistance médicale et le rapatriement.
Ces garanties ont des plafonds, des franchises et des conditions d'activation. En règle générale, la prestation doit avoir été réglée, au moins en partie, avec la carte ou depuis le compte BforBank, et le sinistre doit être déclaré dans un délai court. Avant de compter sur cette couverture, lisez la notice d'assurance : c'est elle qui fait foi, et elle peut évoluer.
Si vous avez déjà une assurance voyage par ailleurs (contrat dédié, carte d'un autre établissement), la valeur de cette partie de BforZEN est moindre pour vous.
Primes de bienvenue : comment les évaluer
BforBank propose régulièrement une prime à l'ouverture, dont le montant peut différer selon la carte choisie. Ces offres changent souvent ; le montant actuel figure dans les encadrés à côté de l'article. Pour les comparer correctement, regardez :
- les conditions d'obtention (nombre de paiements, délai, versement initial, code promotionnel) ;
- le délai de versement de la prime ;
- si une partie de la prime dépend d'un parrainage ou d'un produit d'épargne ;
- ce que vous paierez après la première année : une prime ne compense un abonnement que pendant un temps limité.
Comment savoir si BforZEN est rentable pour vous ?
Le calcul tient en trois étapes, à faire avec vos propres chiffres et les tarifs affichés au moment de votre choix.
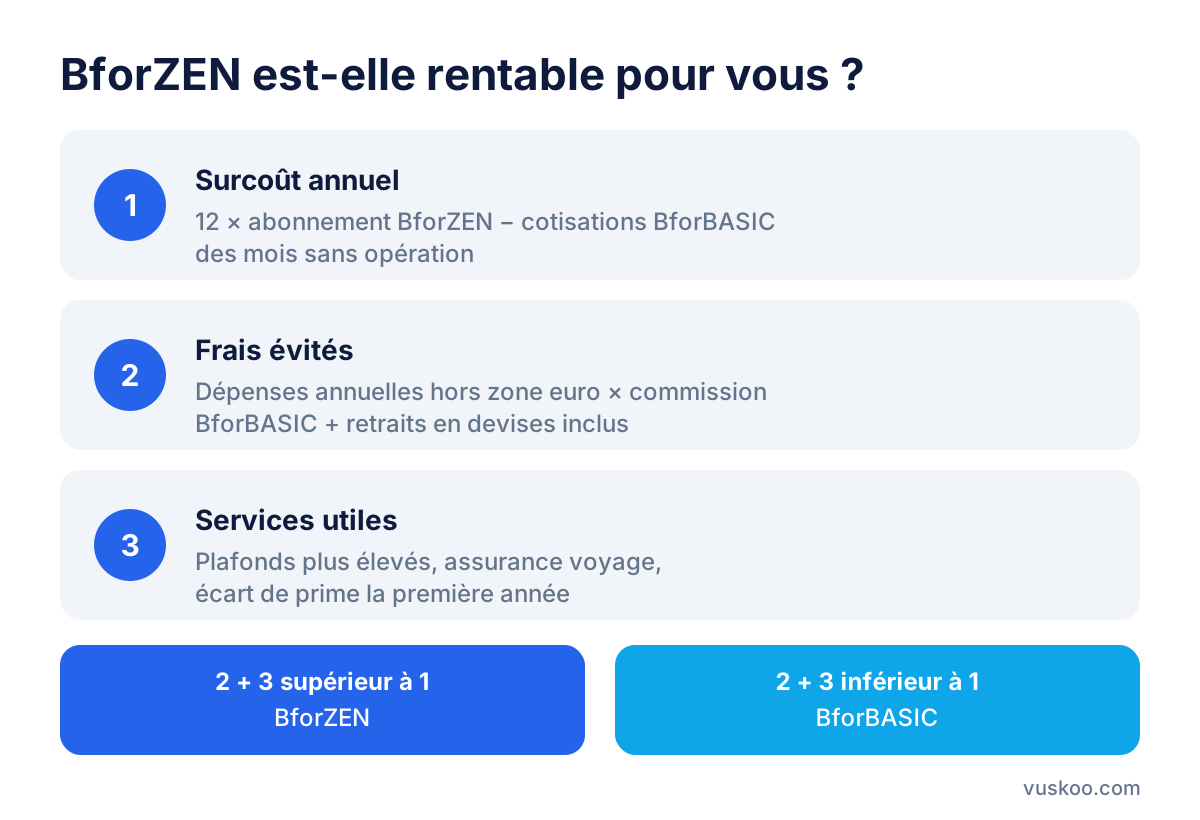
- Calculez le surcoût annuel de BforZEN : douze fois l'abonnement mensuel, moins ce que vous paieriez avec BforBASIC (zéro si vous utilisez votre carte chaque mois, sinon la cotisation des mois sans opération).
- Estimez vos frais évités : additionnez le montant que vous dépensez par carte hors zone euro sur un an, multipliez-le par la commission appliquée par BforBASIC, puis ajoutez la commission sur les retraits en devises qui seraient inclus avec BforZEN.
- Ajoutez la valeur des services dont vous avez réellement besoin : plafonds plus élevés, assurance voyage que vous n'auriez pas sinon, différence de prime de bienvenue la première année.
Si les frais évités et les services utiles dépassent le surcoût annuel, BforZEN est rentable dans votre cas. Sinon, BforBASIC reste plus économique. Refaites le calcul si vos habitudes changent : la formule peut être modifiée depuis l'espace client.
Ouvrir un compte BforBank en ligne : les étapes
L'ouverture se fait entièrement à distance, de préférence depuis l'application mobile.
- Vérifiez votre éligibilité : être une personne physique majeure et capable, agir pour des besoins non professionnels, résider dans l'Union européenne et ne pas déjà détenir un compte courant chez BforBank.
- Choisissez votre carte : BforBASIC ou BforZEN.
- Renseignez vos informations personnelles et professionnelles.
- Transmettez vos justificatifs : pièce d'identité en cours de validité et, si demandé, justificatif de domicile ou de revenus.
- Signez électroniquement votre contrat.
- Effectuez le versement initial s'il est demandé : les informations varient selon les sources, vérifiez le montant exigé au moment de votre demande.
Une fois le dossier validé, la carte est envoyée par courrier, et une carte virtuelle permet en général de payer en ligne avant sa réception.
Laquelle choisir selon votre profil ?
- Vous payez surtout en France et en zone euro : BforBASIC, en veillant à faire au moins une opération par mois.
- Vous utilisez BforBank comme compte secondaire : BforBASIC, mais programmez un petit paiement mensuel pour éviter la cotisation.
- Vous voyagez plusieurs fois par an hors zone euro : BforZEN, à confirmer avec le calcul ci-dessus.
- Vous avez besoin de plafonds élevés : BforZEN.
Si vous comparez avec d'autres banques en ligne, comme BoursoBank, Fortuneo, Hello bank! ou Monabanq, ou avec des néobanques comme Revolut, N26 ou Bunq, appliquez les mêmes critères : condition de gratuité, frais hors zone euro, plafonds et assurances incluses.
Questions fréquentes
Que se passe-t-il si je n'utilise pas ma carte BforBASIC pendant un mois ?
Une cotisation mensuelle est prélevée pour ce mois-là. Il suffit d'un paiement ou d'un retrait par carte dans le mois pour l'éviter.
Les paiements en zone euro sont-ils facturés avec BforBASIC ?
Non, les paiements par carte en zone euro sont sans frais avec les deux formules.
Peut-on passer de BforBASIC à BforZEN plus tard ?
Oui, il est possible de changer de formule après l'ouverture. Vérifiez dans votre espace client les conditions de changement et l'éventuel effet sur une prime de bienvenue en cours.
BforZEN inclut-elle tous les retraits à l'étranger sans frais ?
Les paiements hors zone euro sont sans frais, mais les retraits en devises peuvent être limités en nombre. Consultez la grille tarifaire en vigueur avant de partir.
Faut-il résider en France pour ouvrir un compte BforBank ?
La FAQ de BforBank mentionne une résidence dans l'Union européenne. Les documents demandés et les conditions de versement initial sont à vérifier au moment de la demande.
Photo: JFK_Photography / Pixabay