Dans cet article
Une carte bancaire pour ado s'obtient en général dès 10 à 12 ans, selon la banque. Il faut l'accord des parents, et la carte est presque toujours à autorisation systématique : chaque paiement est vérifié par rapport au solde, ce qui empêche le découvert. Les parents fixent les plafonds et suivent les dépenses dans l'application. Le prix affiché ne fait pas tout : regardez les frais de retrait, les paiements hors zone euro et ce qui se passe quand l'offre jeune s'arrête.
Un mineur peut-il avoir son propre compte et sa carte bancaire ?
Oui. La Banque de France rappelle que rien n'interdit à un mineur non émancipé d'avoir un compte bancaire à son nom. Ce sont ses représentants légaux, le plus souvent ses parents, qui donnent leur accord à l'ouverture et suivent le fonctionnement du compte. La plupart des banques n'accordent aucun découvert aux mineurs, et les plafonds de paiement et de retrait sont limités. Les parents peuvent en général les personnaliser.
L'âge minimum ne vient pas de la loi : chaque établissement fixe le sien. Certaines offres commencent à 10 ans, d'autres à 12 ou 16 ans. D'une banque à l'autre, les fonctions évoluent aussi avec l'âge : paiement en ligne, paiement sans contact, retraits. Si un mineur émancipé ouvre un compte, les règles sont différentes, puisqu'il agit comme un majeur.
Pourquoi l'autorisation systématique compte autant
En 2023, l'Autorité de contrôle prudentiel et de résolution (ACPR) a pointé des découverts non autorisés sur des comptes de mineurs, liés à des cartes sans contrôle systématique du solde ou à des paiements rejetés. Les parents restent responsables des dettes de leur enfant mineur. Avant de signer, vérifiez donc que la carte proposée interroge bien le solde à chaque opération, y compris pour les paiements sans contact et en ligne.
Quels types de cartes pour un ado ou un jeune ?
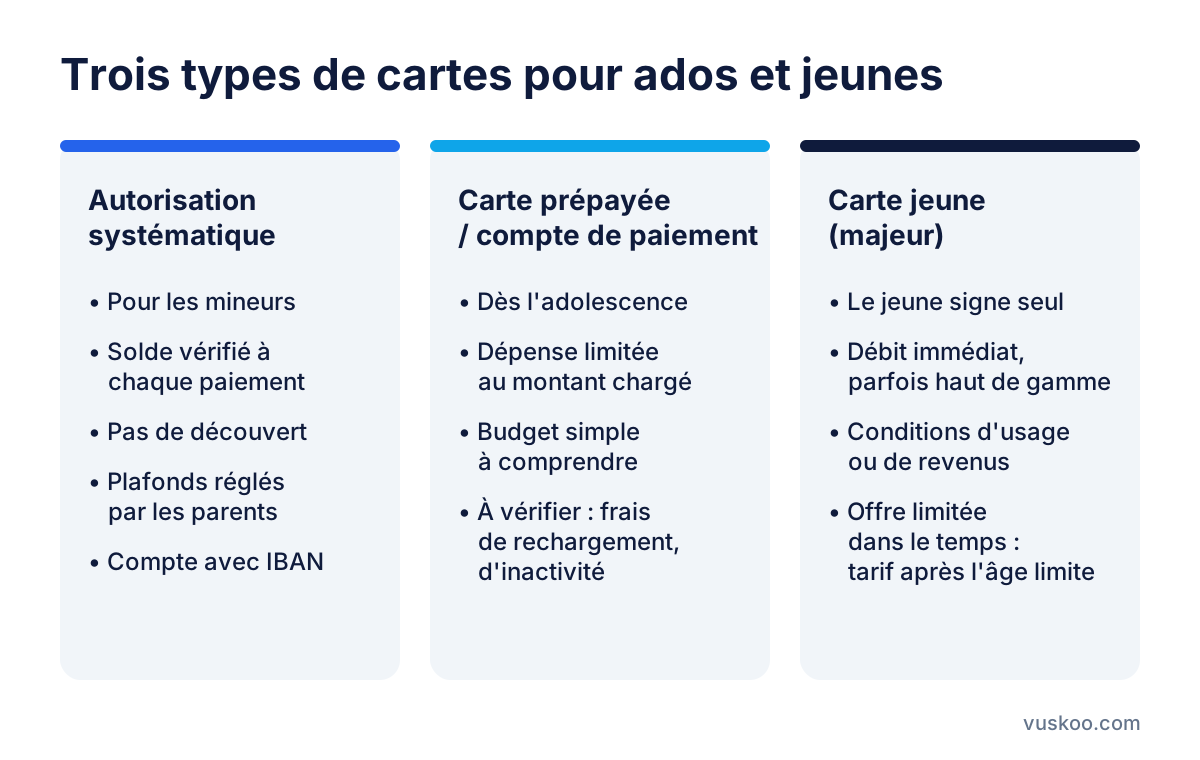
On trouve trois grandes familles de cartes. Elles ne visent pas le même âge et ne laissent pas le même contrôle aux parents.
- Carte à autorisation systématique liée à un compte du mineur : c'est la formule la plus courante pour les 10-17 ans. Elle est rattachée à un vrai compte, souvent avec un IBAN qui permet de recevoir de l'argent de poche ou un salaire de job d'été. L'offre 10-17 de BoursoBank ou la Formule Initial de la Caisse d'Epargne entrent dans cette catégorie.
- Carte prépayée ou compte de paiement : on ne dépense que ce qui a été chargé. C'est simple à comprendre pour un premier budget, mais il faut lire de près les frais de rechargement, d'inactivité ou de remplacement de carte. Nickel propose ce type de compte avec une carte Mastercard.
- Carte jeune (18-25 ans environ) : à la majorité, le jeune signe seul et peut accéder à des cartes à débit immédiat, voire à des cartes haut de gamme dans certaines offres « jeune actif », comme la Visa Cléo ou la Visa Premier de l'offre LCL Jeune Actif. Les banques en ligne et néobanques (Fortuneo, Hello bank!, Monabanq, BforBank, N26, Revolut, Sumeria…) ont aussi des cartes ouvertes aux jeunes majeurs, à des conditions variables.
Plafonds et contrôle parental : ce que permet l'application
Pour un mineur, le contrôle passe surtout par l'application de la banque. Avant de choisir, vérifiez que les parents peuvent faire les choses suivantes depuis leur propre espace :
- régler séparément le plafond de paiement et le plafond de retrait, sur la semaine ou le mois ;
- activer ou couper le paiement en ligne, le sans contact et les paiements à l'étranger ;
- recevoir une notification à chaque opération ;
- bloquer la carte tout de suite en cas de perte, puis la débloquer ;
- envoyer de l'argent en quelques secondes, ponctuellement ou par virement programmé ;
- voir l'historique des dépenses, parfois classé par catégorie.
Plus l'enfant grandit, plus on peut lui donner d'autonomie. Une bonne pratique consiste à commencer avec des plafonds bas, sans paiement en ligne, puis à relever les limites progressivement. Certaines banques demandent que l'un des parents soit lui-même client : vérifiez-le, car cela change le coût total pour la famille.
Ce que coûte vraiment une carte bancaire ado
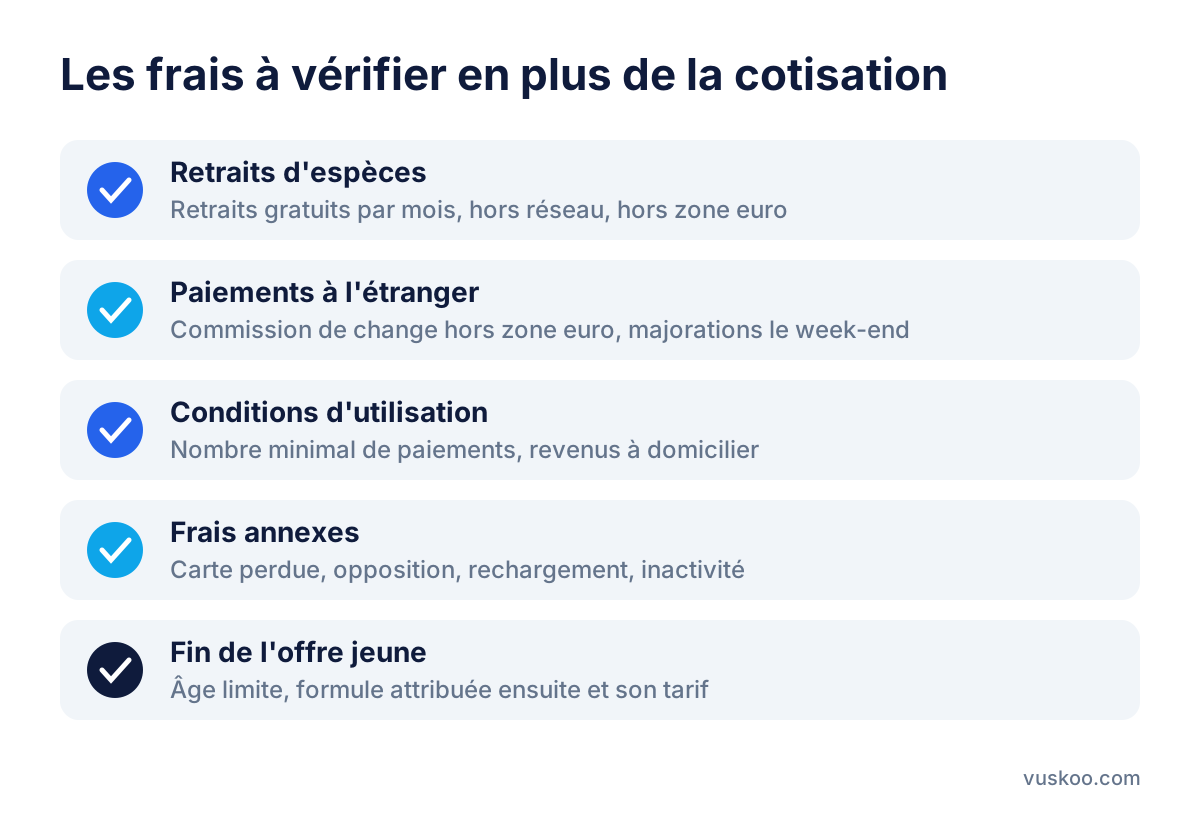
Beaucoup d'offres pour mineurs sont annoncées gratuites ou à petit prix. Le coût réel dépend pourtant de l'usage. Voici les postes à comparer, en plus de la cotisation de la carte :
- Retraits d'espèces : nombre de retraits gratuits par mois, frais au-delà, retraits hors du réseau de la banque ou en dehors de la zone euro.
- Paiements à l'étranger : commission de change hors zone euro, éventuellement plus élevée le week-end chez certaines néobanques. C'est à vérifier avant un voyage scolaire ou un séjour linguistique.
- Conditions d'utilisation : certaines cartes deviennent payantes si elles ne servent pas un nombre minimal de fois par mois, ou si les revenus n'arrivent pas sur le compte.
- Frais annexes : remplacement de carte perdue, opposition, frais de rechargement pour une carte prépayée, frais d'inactivité.
- Offre de bienvenue : une prime ou une gratuité temporaire ne dit rien du prix une fois l'offre terminée.
Quand l'offre jeune s'arrête
Ce sont souvent les frais les moins visibles. Une offre pour ado se termine à la majorité, et une offre jeune à un âge limite qui varie selon les banques. Le compte bascule alors sur une formule standard, avec une cotisation de carte et parfois des frais de tenue de compte. Vérifiez trois points dans les conditions tarifaires :
- l'âge exact auquel l'offre prend fin ;
- la formule et la carte attribuées automatiquement ensuite ;
- le tarif de cette formule, dans la plaquette tarifaire en vigueur.
La banque doit vous prévenir d'un changement de tarif. Le jeune peut alors garder son compte, changer de carte ou partir ailleurs. Le service d'aide à la mobilité bancaire facilite le transfert des virements et des prélèvements vers le nouvel établissement.
Comment choisir la bonne formule selon l'âge
- 10-15 ans : privilégiez une carte à autorisation systématique ou un compte prépayé, avec des plafonds bas et le paiement en ligne désactivé au départ.
- 16-17 ans : regardez la possibilité de recevoir un salaire, de payer en ligne et de retirer davantage, tout en gardant le contrôle dans l'application.
- 18-25 ans : comparez les cartes jeunes sur les retraits, les paiements hors zone euro et les conditions d'usage. N'oubliez pas le tarif qui s'appliquera après la limite d'âge.
Dans tous les cas, comparez les offres sur la même base : l'usage réel du jeune (retraits, voyages, achats en ligne) plutôt que le prix d'appel.
Questions fréquentes
À partir de quel âge peut-on avoir une carte bancaire ado ?
Cela dépend de la banque. Les offres commencent souvent entre 10 et 12 ans, toujours avec l'accord des représentants légaux. Aucun âge minimum n'est fixé par la loi.
Un ado peut-il être à découvert ?
En principe non : les banques n'accordent généralement pas de découvert aux mineurs, et la carte à autorisation systématique refuse les paiements qui dépassent le solde. L'ACPR a toutefois relevé des découverts non autorisés : il vaut mieux vérifier le type de carte.
Les parents sont-ils responsables des dépenses de leur enfant ?
Oui, les parents sont responsables des dettes de leur enfant mineur. C'est l'une des raisons de choisir une carte qui contrôle le solde à chaque opération et de régler les plafonds dans l'application.
Carte prépayée ou compte avec carte : que choisir ?
La carte prépayée convient pour découvrir la gestion d'un budget. Un compte avec IBAN et carte à autorisation systématique est plus pratique dès que l'ado reçoit des virements ou un salaire. Dans les deux cas, comparez les frais annexes.
Que se passe-t-il à la fin de l'offre jeune ?
Le compte passe sur une formule standard dont le tarif peut être plus élevé. Vérifiez l'âge limite et la formule prévue ensuite. Si elle ne convient pas, il est possible de changer de banque avec l'aide à la mobilité bancaire.
Photo: stevepb / Pixabay