Dans cet article
Changer de banque et domicilier son salaire : la réponse courte
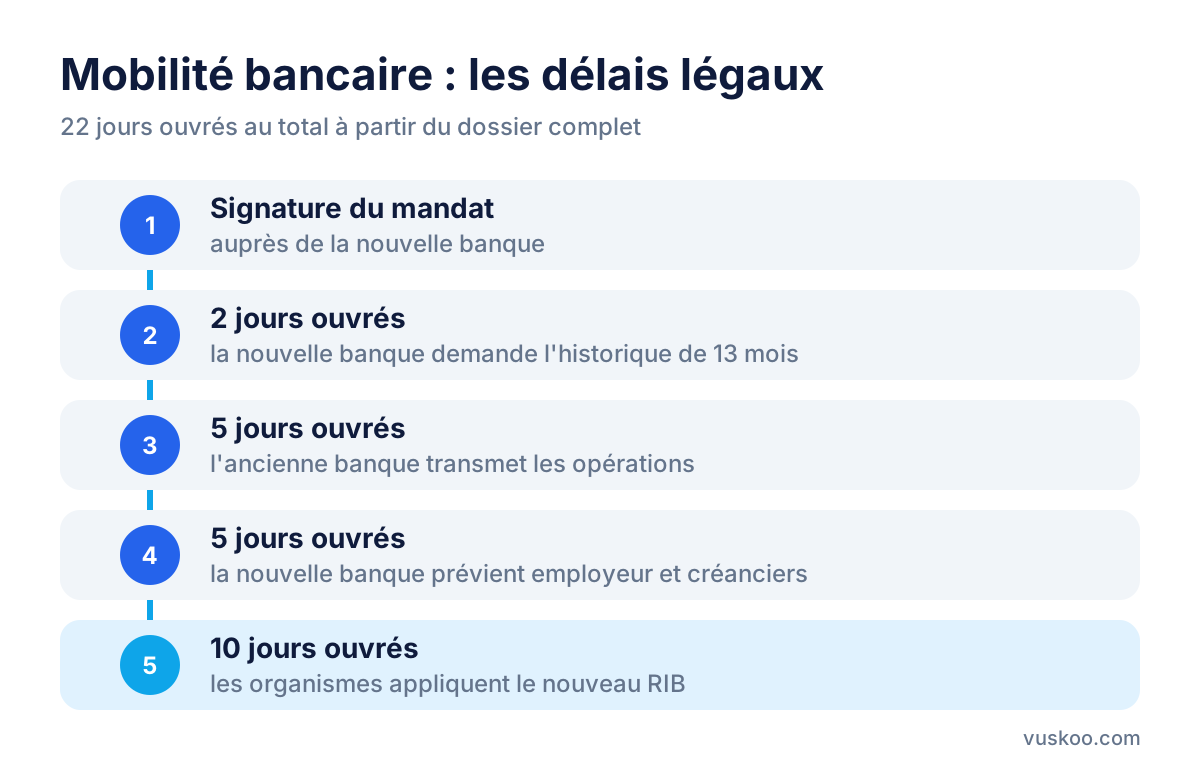
Pour changer de banque et domicilier votre salaire sur un nouveau compte, ouvrez d'abord ce compte, puis signez le mandat de mobilité bancaire proposé par la nouvelle banque. Ce service gratuit se charge de transmettre vos nouvelles coordonnées à votre employeur et aux organismes qui vous versent de l'argent ou vous prélèvent. Les deux banques ont 22 jours ouvrés pour faire les démarches à partir du dossier complet. Si la nouvelle banque vous promet une prime de bienvenue, lisez bien ses conditions : elle demande souvent des revenus versés tous les mois sur le compte, à partir d'un certain montant.
Ce guide s'adresse à ceux qui quittent une banque traditionnelle pour un compte à frais réduits ou sans frais. On y voit le fonctionnement de la mobilité bancaire, ce que la domiciliation de revenus implique vraiment, les conditions des primes d'ouverture et les erreurs fréquentes au moment de fermer l'ancien compte.
Comment fonctionne le service de mobilité bancaire ?
Le service d'aide à la mobilité bancaire est inscrit dans la loi. Toutes les banques installées en France doivent le proposer gratuitement quand vous ouvrez chez elles un compte de dépôt. Une fois le mandat signé, c'est la banque d'arrivée qui gère presque toutes les démarches.
Les étapes et leurs délais
- Signature du mandat auprès de la nouvelle banque. Vous y indiquez quelles opérations transférer et, si vous le souhaitez, une date de clôture pour l'ancien compte.
- 2 jours ouvrés : la banque d'arrivée demande à l'ancienne banque la liste des prélèvements, virements réguliers et virements reçus au cours des 13 derniers mois.
- 5 jours ouvrés : la banque de départ envoie ces informations.
- 5 jours ouvrés : la banque d'arrivée prévient les émetteurs de virements (votre employeur, la CAF, France Travail…) et les créanciers qui vous prélèvent (fournisseur d'énergie, opérateur, assureur…).
- 10 jours ouvrés : ces organismes ont ce délai pour prendre en compte votre nouveau RIB.
Ce que la mobilité ne couvre pas
Le service ne concerne que le compte courant. Les livrets d'épargne, comptes à terme, contrats d'assurance et prêts en cours ne sont pas transférés. Il ne s'applique pas non plus aux comptes ouverts dans une banque installée hors de France : si vous allez chez un établissement en ligne qui vous donne un IBAN étranger, vérifiez s'il propose son propre outil de transfert ou si vous devrez envoyer votre nouveau RIB vous-même.
Quoi qu'il arrive, vérifiez vous-même les opérations qui ne reviennent pas souvent : une cotisation annuelle, un impôt payé par prélèvement, un remboursement ponctuel. Elles peuvent ne pas apparaître sur l'historique de 13 mois, ou passer inaperçues.
Domiciliation de salaire : ce qu'elle impose vraiment
Domicilier son salaire, c'est simplement le faire verser sur un compte précis. Aucune règle générale ne vous oblige à le domicilier dans une banque plutôt qu'une autre. Ce sont les offres commerciales qui en font parfois une condition.
Domiciliation exigée pour un compte ou une carte
Certaines formules demandent que des revenus réguliers arrivent chaque mois pour garder la gratuité d'une carte haut de gamme, éviter des frais de tenue de compte ou rester éligible à certains services. Les critères changent selon les banques :
- Montant minimum de revenus versés par mois, ou de dépenses par carte à la place ;
- Nature des sommes prises en compte : salaire seulement, ou aussi pensions, allocations et virements venant de vos propres comptes ;
- Fréquence et durée : chaque mois, ou en moyenne sur une période ;
- Conséquence si la condition n'est pas remplie : frais mensuels, carte facturée, passage à une offre plus simple.
Si vous avez des revenus irréguliers (indépendant, intérimaire, étudiant), lisez attentivement ce point avant de choisir une carte associée à une condition de revenus.
Domiciliation liée à un prêt immobilier
Si votre prêt immobilier en cours contient une clause de domiciliation des revenus, relisez votre offre de prêt avant de déplacer votre salaire. Ce type de clause est encadré par la loi : sa durée est limitée et la banque doit vous accorder un avantage en échange, comme un taux réduit. Si vous partez avant la fin de la durée prévue, vous pouvez perdre cet avantage. Garder l'ancien compte ouvert pour rembourser le prêt est souvent la solution la plus simple, quitte à y verser seulement le montant des échéances.
Primes de bienvenue : les conditions à vérifier
De nombreuses banques en ligne et néobanques, comme BoursoBank, Fortuneo, BforBank, Hello bank! ou Monabanq, proposent régulièrement une prime d'ouverture. Leurs montants changent souvent : regardez les offres actuelles dans les encadrés de cette page. Pour savoir si une prime est vraiment accessible dans votre cas, vérifiez les points suivants.
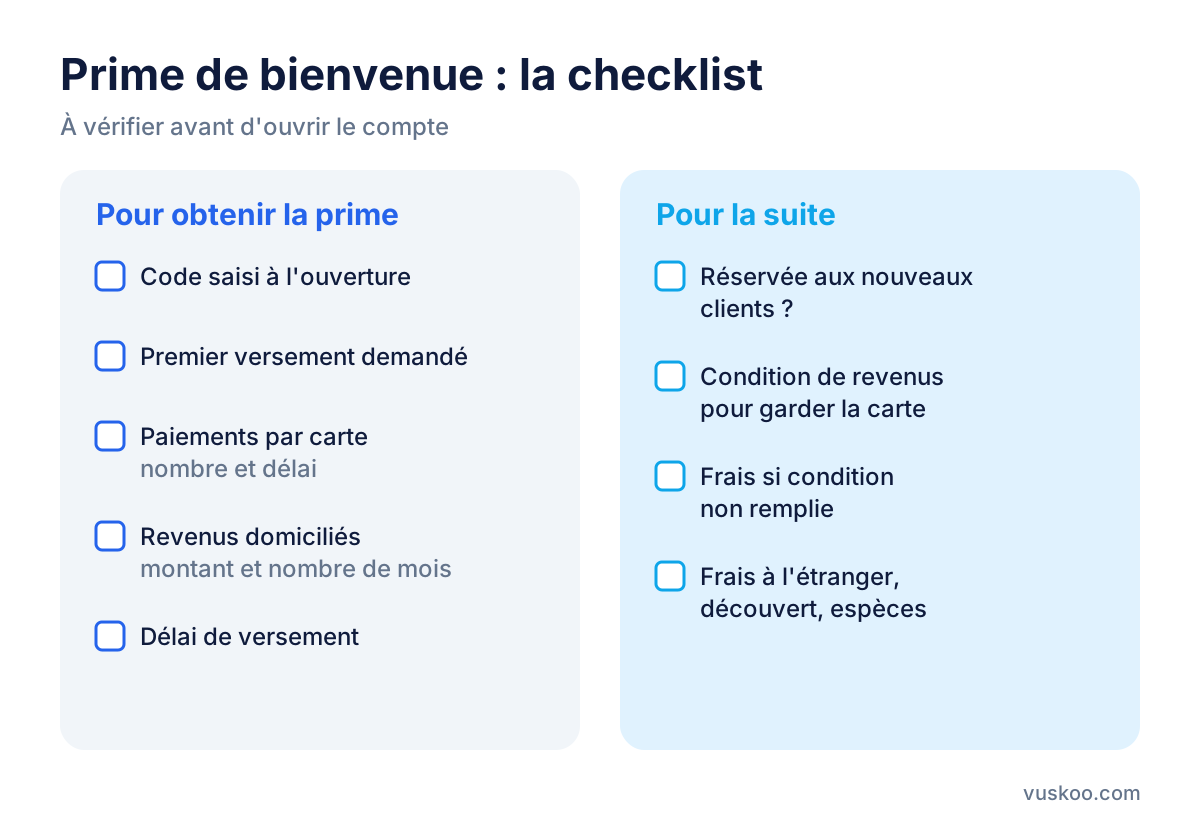
- Code promo ou parrainage : la prime n'est souvent versée que si le code est saisi au moment de l'ouverture.
- Premier versement : un dépôt minimum peut être demandé à l'ouverture.
- Utilisation de la carte : un certain nombre de paiements dans un délai donné.
- Domiciliation de revenus : un montant minimum versé pendant plusieurs mois de suite.
- Délai de versement : la prime arrive parfois plusieurs semaines après que les conditions sont remplies.
- Restrictions : nouveaux clients uniquement, une seule prime par foyer, offre limitée dans le temps.
- Carte choisie : la prime peut changer selon la gamme de carte, et une carte premium peut être payante si vous ne remplissez plus ses conditions.
Une prime ne doit pas être votre seul critère de choix. Sur plusieurs années, ce sont les frais du quotidien qui pèsent le plus : cotisation de carte, paiements et retraits à l'étranger, découvert, commissions d'intervention, dépôt d'espèces et chèques. Des comptes comme Nickel, Revolut, N26, Bunq, Sumeria ou Trade Republic ne fonctionnent pas tous de la même façon sur ces points. Comparez-les selon votre usage réel.
Clôturer l'ancien compte sans mauvaise surprise
La clôture d'un compte courant est gratuite. Vous pouvez la demander dans le mandat de mobilité ou plus tard, par courrier. Les erreurs les plus fréquentes sont pourtant faciles à éviter.
- Clôturer trop tôt : attendez qu'un ou deux salaires et tous les prélèvements soient arrivés sur le nouveau compte.
- Oublier les chèques émis : un chèque reste encaissable pendant un an et huit jours. Laissez assez d'argent sur l'ancien compte ou attendez qu'ils soient encaissés.
- Laisser un découvert : le solde doit être positif ou à zéro pour clôturer. Une dette doit être remboursée avant.
- Oublier les produits rattachés : livrets, assurances, cartes ou options facturées doivent être fermés ou transférés séparément.
- Ne pas récupérer ses documents : téléchargez vos relevés avant de perdre l'accès à l'espace client.
Après la clôture, l'ancienne banque doit vous prévenir gratuitement pendant 13 mois si un virement ou un prélèvement arrive sur le compte fermé. Prévenez l'organisme concerné à chaque fois.
Questions fréquentes
Faut-il prévenir soi-même son employeur ?
Ce n'est pas nécessaire si vous passez par la mobilité bancaire et que le virement de salaire figure dans l'historique transmis. Envoyer votre nouveau RIB au service paie permet tout de même de vous assurer que le changement est fait avant la prochaine paie.
Peut-on garder deux comptes en même temps ?
Oui. Rien ne vous oblige à fermer l'ancien compte. Gardez seulement en tête les frais de tenue de compte et de carte qu'il continuera peut-être de vous coûter.
La mobilité bancaire est-elle payante ?
Non. Le service est gratuit, et la clôture du compte courant aussi.
Que se passe-t-il si la condition de domiciliation n'est plus remplie ?
Cela dépend des conditions de la banque. Vous pouvez payer des frais mensuels, voir votre carte devenir payante ou passer à une autre formule. Relisez la grille tarifaire avant de diminuer les sommes versées.
Photo: geralt / Pixabay