Dans cet article
Un compte bancaire sans frais existe bel et bien, mais la gratuité dépend presque toujours de conditions : un niveau de revenus domiciliés, une utilisation minimale de la carte ou du compte, ou l'absence de certains services comme le dépôt d'espèces, le chéquier ou le découvert. Avant d'ouvrir, il faut donc lire la plaquette tarifaire et vérifier trois choses : ce qui déclenche des frais, ce qui n'est pas proposé, et si votre usage correspond au profil pour lequel l'offre est gratuite.
Qu'est-ce qu'un compte bancaire sans frais, concrètement ?
Dans la plupart des cas, « sans frais » signifie l'absence de frais de tenue de compte et souvent une carte de paiement fournie sans cotisation. Cela ne veut pas dire que toutes les opérations sont gratuites. Les frais peuvent réapparaître sur des services précis : retraits hors zone euro, paiements en devises, virements instantanés, remplacement de carte, incidents de paiement.
On trouve trois grandes familles d'offres :
- Les banques en ligne (BoursoBank, Fortuneo, BforBank, Hello bank!, Monabanq) : compte courant complet, gestion à distance, avec parfois des conditions d'accès.
- Les néobanques et établissements de paiement (N26, Revolut, Bunq, Sumeria, Trade Republic) : ouverture rapide depuis une application, formule de base gratuite et options payantes.
- Les comptes accessibles sans condition, comme Nickel, ouvert en bureau de tabac, pensé pour ceux qui veulent un compte simple sans étude de dossier.
Les banques traditionnelles proposent aussi des formules pour les jeunes, comme la Formule de Compte spéciale jeune de La Banque Postale, la Formule Initial de la Caisse d'Epargne, Connect Jeune du Crédit Mutuel ou l'Offre 10-17 de BoursoBank pour les mineurs.
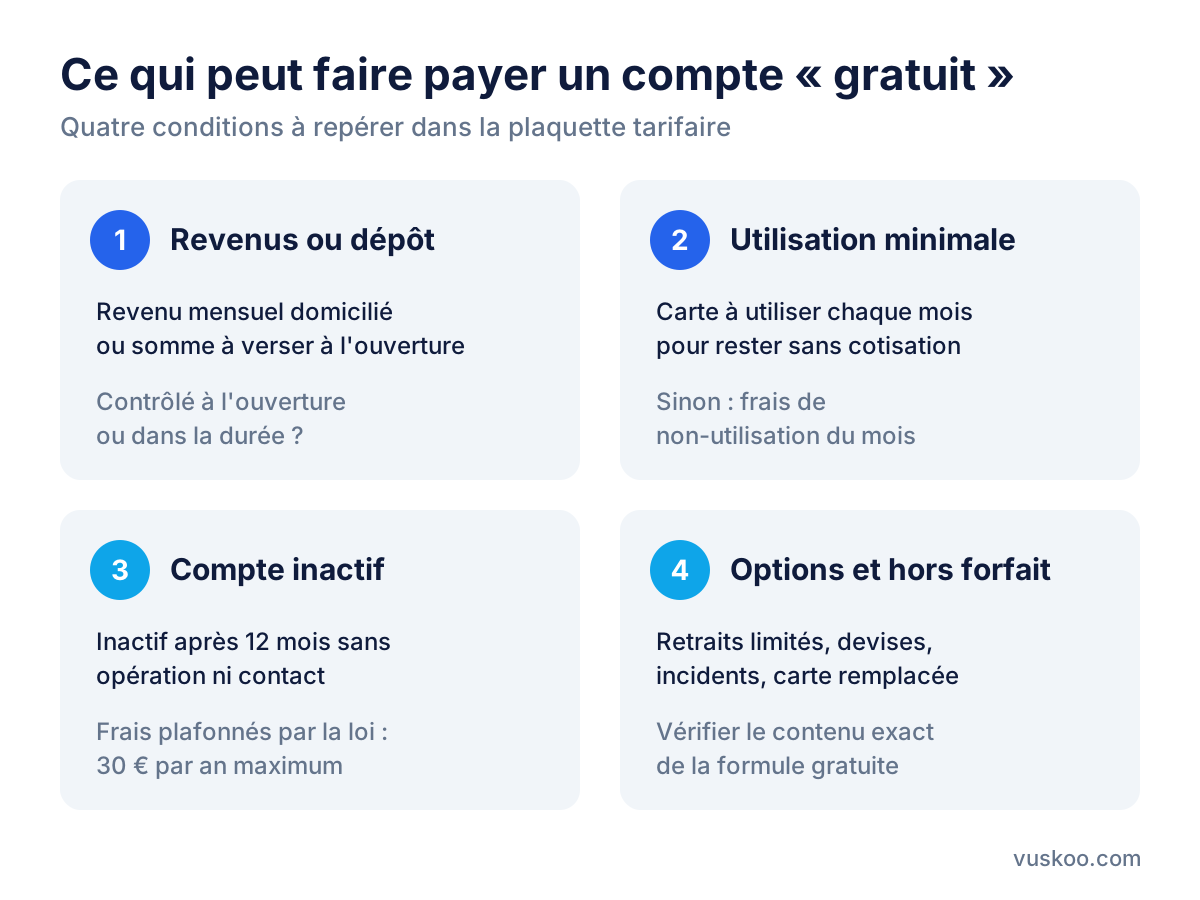
Les conditions cachées derrière la gratuité
Une condition de revenus ou de dépôt
Certaines banques en ligne réservent leur offre gratuite aux clients qui domicilient un revenu mensuel minimum, ou qui déposent une somme à l'ouverture. Si vous ne remplissez pas cette condition, la demande peut être refusée, ou une autre carte, parfois moins complète, vous est proposée. Vérifiez si le seuil s'applique uniquement à l'ouverture ou s'il est contrôlé dans la durée.
Une utilisation minimale de la carte ou du compte
C'est la condition la plus fréquente. La carte est gratuite à condition de l'utiliser au moins une fois par mois, ou un certain nombre de fois. À défaut, une cotisation ou des frais de non-utilisation sont prélevés pour le mois concerné. Ce point concerne surtout ceux qui ouvrent un compte secondaire « au cas où » et ne s'en servent presque jamais.
Les frais de compte inactif
Un compte est considéré comme inactif lorsqu'aucune opération n'y a été réalisée et que le titulaire ne s'est pas manifesté auprès de sa banque depuis plus de 12 mois. La banque peut alors facturer des frais de tenue de compte inactif. La loi les plafonne à 30 euros par an, et ils ne peuvent être prélevés que dans la limite du solde créditeur. Ce plafond ne s'applique pas aux frais de tenue de compte classiques, qui eux ne sont pas plafonnés.
Les formules à options
Chez les néobanques, la formule de base est souvent gratuite, mais des fonctions sont réservées aux abonnements payants : retraits au-delà d'un certain nombre par mois, assurances, cartes physiques supplémentaires. Regardez ce que comprend exactement la formule gratuite, et non la page d'accueil qui met en avant toutes les options.
Les services qui manquent souvent
Le dépôt d'espèces
Beaucoup de comptes en ligne ne permettent pas de déposer des espèces, ou seulement via un réseau partenaire, parfois avec des frais. Si vous êtes payé en liquide, commerçant ou habitué à manipuler des espèces, c'est un critère prioritaire. Vérifiez où et comment le dépôt est possible, et s'il est facturé.
L'encaissement et l'émission de chèques
Plusieurs néobanques n'acceptent pas les chèques et ne délivrent pas de chéquier. Les banques en ligne proposent généralement l'encaissement par envoi postal et un chéquier sur demande. Si vous recevez encore des chèques (remboursements, cadeaux, loyers), assurez-vous que le compte peut les encaisser.
Le découvert autorisé
Un compte sans frais n'inclut pas forcément de découvert autorisé. Certaines offres fonctionnent uniquement avec une carte à autorisation systématique, qui vérifie le solde à chaque paiement. C'est une protection contre les dépassements, mais aussi une limite si votre budget est serré en fin de mois.
Le conseiller et l'IBAN
Vérifiez comment joindre le service client (application, téléphone, chat) et le pays de l'IBAN attribué. Un IBAN étranger est en principe accepté pour les prélèvements et virements dans la zone SEPA, mais il est plus simple, pour votre employeur ou vos organismes, d'avoir un IBAN français.
Comment comparer un compte bancaire sans frais selon son profil
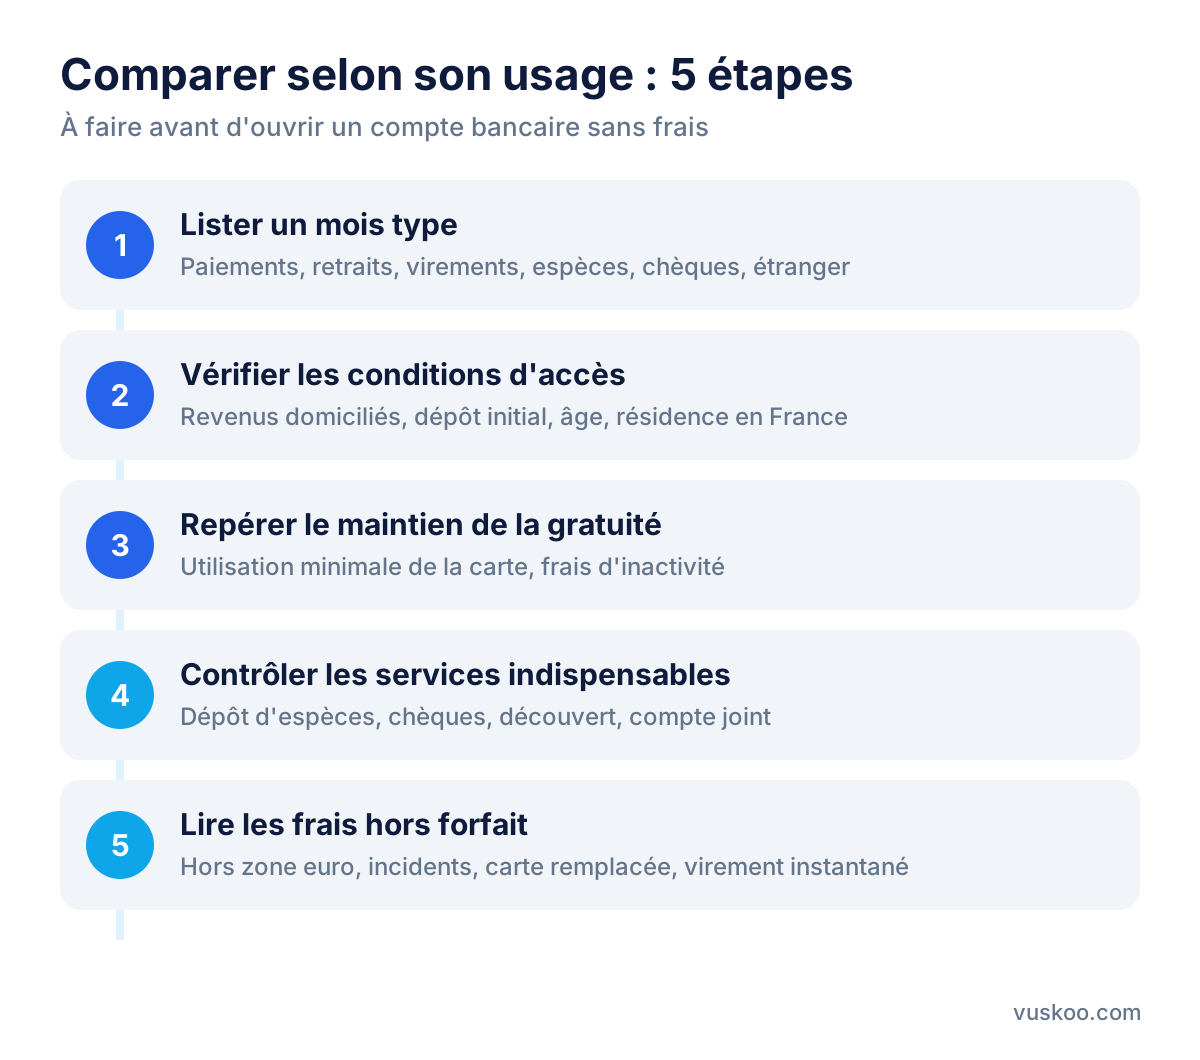
Le bon réflexe est de partir de votre usage réel, puis de vérifier que l'offre est gratuite dans ce cas précis.
- Listez vos opérations d'un mois type : nombre de paiements, retraits, virements, éventuels dépôts d'espèces ou de chèques, opérations à l'étranger.
- Vérifiez les conditions d'accès : revenus domiciliés, dépôt initial, âge, résidence en France.
- Repérez les conditions de maintien de la gratuité : utilisation minimale de la carte, frais en cas d'inactivité.
- Contrôlez les services indispensables pour vous : espèces, chèques, découvert, compte joint.
- Lisez les frais hors forfait : retraits et paiements hors zone euro, incidents, remplacement de carte, virements instantanés.
Quelques profils types
- Salarié avec revenus réguliers : les banques en ligne offrent un compte complet, à condition de remplir l'éventuel critère de revenus.
- Étudiant ou jeune actif : les formules jeunes des banques traditionnelles ou les comptes en ligne sans condition de revenus sont à comparer.
- Usage secondaire ou voyages : une néobanque peut convenir, en surveillant les frais de non-utilisation et les limites de retraits.
- Revenus irréguliers ou en espèces : privilégiez un compte sans étude de dossier et avec une solution de dépôt d'espèces proche de chez vous.
Et si aucune banque n'accepte d'ouvrir un compte ?
Toute personne domiciliée en France qui n'a pas de compte bancaire et essuie un refus peut faire valoir le droit au compte. Il suffit de demander à la banque une attestation de refus, puis de saisir la Banque de France, qui désigne un établissement tenu d'ouvrir un compte. Ce compte donne accès aux services bancaires de base, gratuits, dont la liste est fixée par décret et identique d'une banque à l'autre. Ces services ne comprennent ni chéquier ni découvert autorisé.
Questions fréquentes
Un compte bancaire sans frais est-il vraiment gratuit ?
Il l'est tant que vous respectez ses conditions et que vous utilisez les services inclus. Les frais peuvent apparaître en cas de non-utilisation de la carte, d'opérations à l'étranger, d'incidents ou de services hors offre.
Peut-on avoir un compte sans frais sans condition de revenus ?
Oui, plusieurs offres de banques en ligne et de néobanques n'imposent pas de revenu minimum. En contrepartie, la carte proposée ou les services inclus peuvent être différents. Comparez la formule exacte à laquelle vous êtes éligible.
Combien peut coûter un compte inactif ?
Les frais de tenue de compte inactif sont plafonnés par la loi à 30 euros par an et ne peuvent pas rendre le compte débiteur. Pour les éviter, effectuez au moins une opération ou manifestez-vous auprès de la banque, ou clôturez les comptes que vous n'utilisez plus.
Peut-on déposer des espèces sur un compte en ligne ?
Cela dépend de l'établissement. Certains ne le permettent pas, d'autres passent par des partenaires ou des automates, avec ou sans frais. Vérifiez ce point dans la plaquette tarifaire avant d'ouvrir si vous manipulez des espèces.
Faut-il fermer son ancien compte en ouvrant un compte sans frais ?
Ce n'est pas obligatoire. Conserver un compte peu utilisé peut toutefois entraîner des frais de tenue de compte ou d'inactivité. Faites le point sur les prélèvements et virements en cours avant de décider.
Photo: Tumisu / Pixabay