Crédit auto ou prêt personnel : si vous voulez une protection en cas d'annulation de la vente, le crédit auto affecté est le choix logique, car il est juridiquement lié à l'achat du véhicule. Si vous voulez de la souplesse (acheter à un particulier, garder une partie des fonds pour des frais annexes, négocier comme un acheteur au comptant), le prêt personnel est plus adapté. Dans les deux cas, c'est le TAEG, et non le taux nominal, qui permet de comparer les offres.
Crédit auto affecté ou prêt personnel : quelle différence ?
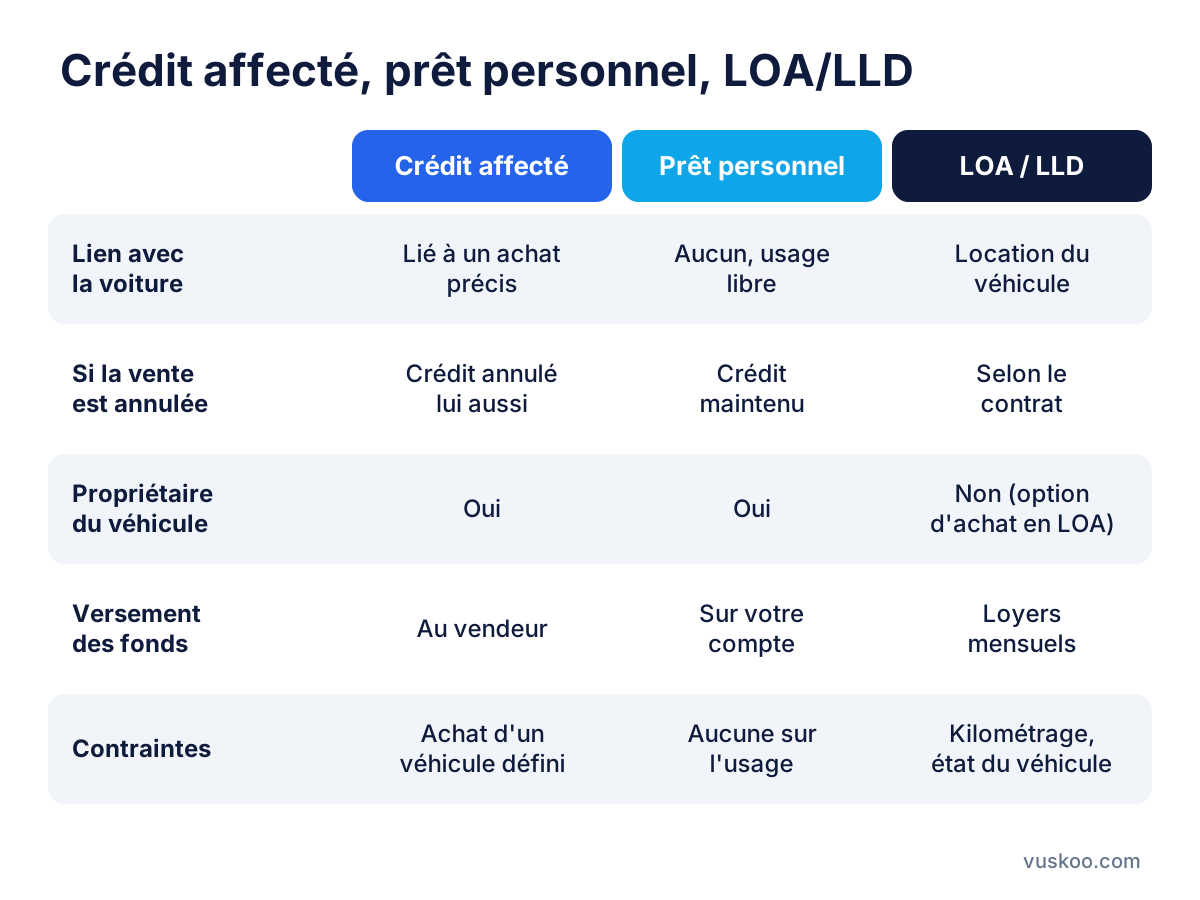
Les deux sont des crédits à la consommation, soumis aux mêmes règles d'information et au même délai de rétractation de 14 jours. Ce qui les distingue, c'est le lien avec l'achat.
Le crédit affecté : un prêt lié à une voiture précise
Le crédit affecté finance un bien identifié : la voiture figure dans le contrat, et les fonds sont souvent versés directement au vendeur. Le contrat de vente et le contrat de crédit dépendent l'un de l'autre. C'est la formule que proposent généralement les concessionnaires sur le lieu de vente.
Le prêt personnel : de l'argent sans justificatif d'utilisation
Le prêt personnel est versé sur votre compte et vous n'avez pas à justifier son usage. Vous pouvez acheter à un particulier, financer la carte grise ou une borne de recharge pour une voiture électrique, ou garder une marge si le prix final diffère. En contrepartie, il n'existe aucun lien juridique entre le prêt et la vente.
Quelle protection si la vente est annulée ?
C'est l'argument principal en faveur du crédit affecté.
- Si le crédit est refusé : la vente peut être annulée, à condition que le bon de commande précise que l'achat est financé par ce crédit.
- Si vous vous rétractez du crédit dans les 14 jours : la vente est elle aussi résolue. Attention, si vous avez demandé une livraison immédiate, cette résolution automatique n'est possible que pendant les trois premiers jours.
- Si la vente est annulée (véhicule non livré, vice caché reconnu par exemple) : le crédit tombe avec elle. L'emprunteur doit en principe restituer le capital versé au vendeur, mais la jurisprudence admet qu'il peut faire valoir un préjudice si le vendeur, insolvable, ne rembourse pas le prix.
Avec un prêt personnel, rien de tout cela : si le garage ne livre pas ou si la vente est annulée, vous continuez à rembourser vos mensualités et devez récupérer votre argent auprès du vendeur, seul.
Taux et TAEG : comment comparer les offres ?
Le TAEG (taux annuel effectif global) inclut les intérêts, les frais de dossier et, lorsqu'elle est exigée par le prêteur, l'assurance emprunteur. C'est l'indicateur à utiliser pour mettre deux offres côte à côte, quel que soit leur type.
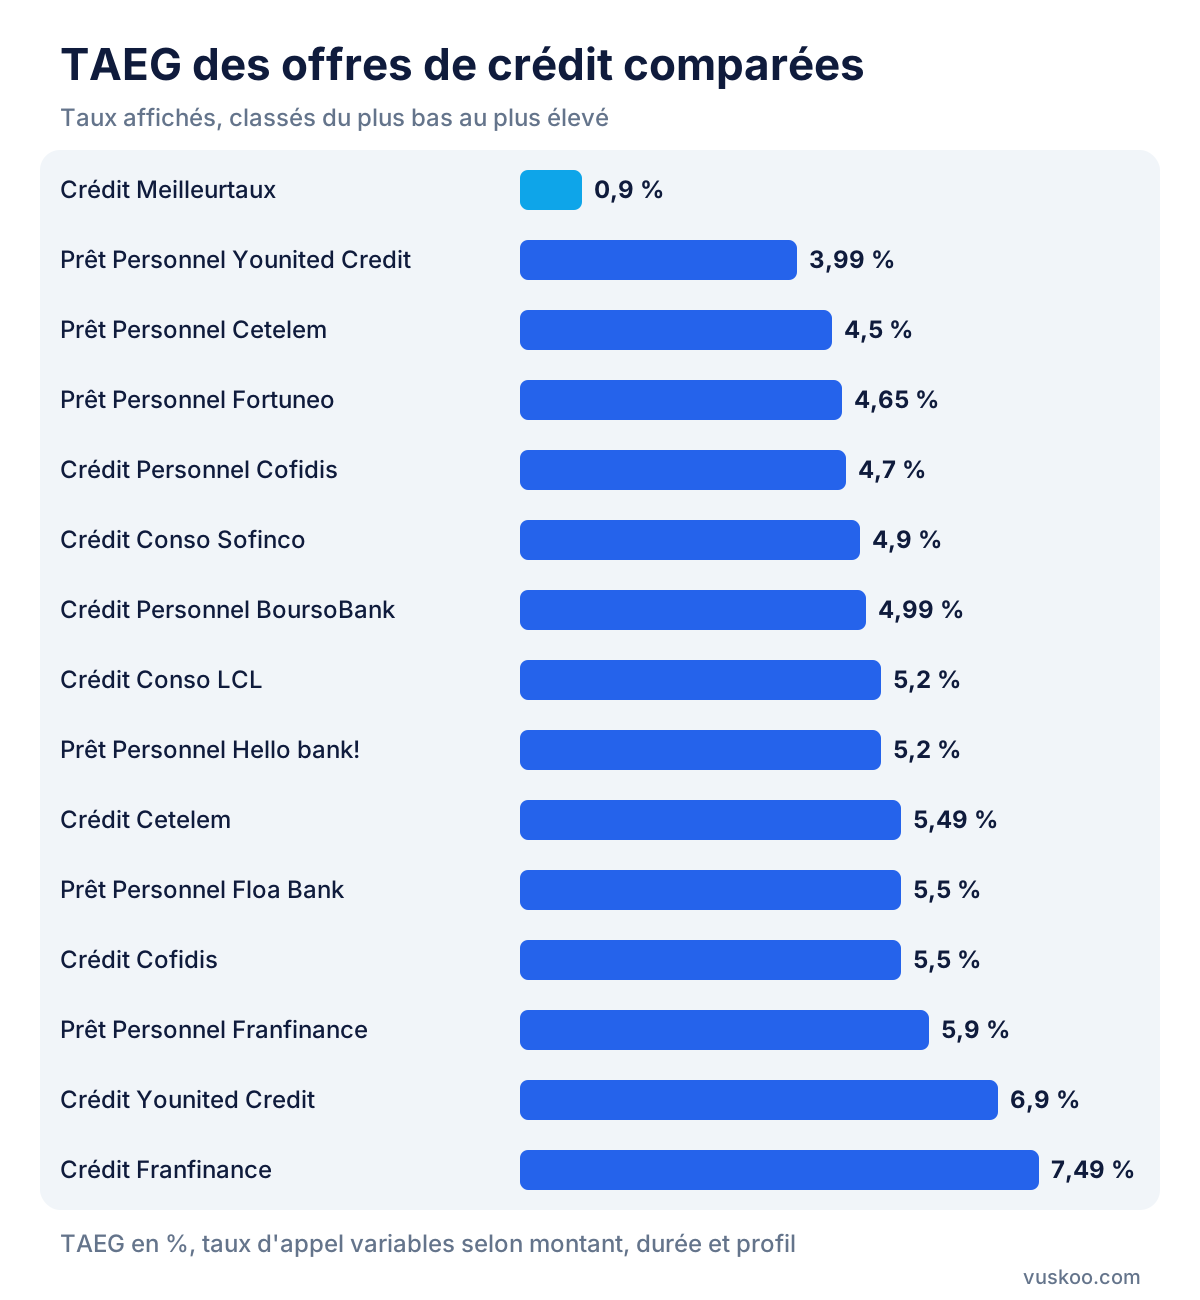
Les crédits affectés proposés en concession affichent parfois des taux promotionnels, financés en partie par le constructeur. Les prêts personnels, eux, se comparent facilement en ligne. Voici les TAEG relevés sur les offres référencées par Vuskoo :
Quelques points de lecture :
- Les TAEG affichés sont généralement des taux d'appel : ils dépendent du montant, de la durée et de votre profil. Le taux qui vous sera proposé peut être différent.
- Un même établissement peut afficher plusieurs taux selon le produit : par exemple 4,5 % pour le Prêt Personnel Cetelem et 5,49 % pour le Crédit Cetelem, ou 3,99 % pour le Prêt Personnel Younited Credit et 6,9 % pour le Crédit Younited Credit.
- Un taux très bas, comme les 0,9 % du Crédit Meilleurtaux, mérite une lecture attentive des conditions (montant, durée, période de validité).
Le taux d'usure : un plafond légal à connaître
Aucun crédit à la consommation ne peut être accordé avec un TAEG supérieur au taux d'usure. Ce plafond est fixé chaque trimestre selon le montant emprunté, à partir des taux moyens pratiqués par les prêteurs. Pour les prêts de plus de 6 000 €, le cas le plus fréquent pour une voiture, il s'établit à 8,56 % du 1er octobre au 31 décembre 2026. Les seuils sont nettement plus élevés pour les petits montants.
Concrètement, si un vendeur vous présente une offre dont le TAEG approche ce seuil, c'est le signe que d'autres solutions méritent d'être comparées.
Assurance emprunteur : obligatoire ou non ?
Pour un crédit à la consommation, l'assurance emprunteur n'est pas imposée par la loi. Le prêteur peut toutefois l'exiger pour accorder le prêt. Dans ce cas, son coût est intégré au TAEG. Si elle est facultative, son coût n'y figure pas : vérifiez alors le TAEA (taux annuel effectif de l'assurance) et le coût total en euros indiqués dans l'offre.
Pour un financement auto, l'assurance couvre généralement le décès et l'incapacité. Selon votre situation, elle peut représenter une part non négligeable du coût total : demandez toujours le montant en euros sur toute la durée.
Voiture neuve, d'occasion ou électrique : que choisir ?
- Voiture neuve en concession : le crédit affecté est pratique et protecteur. Comparez néanmoins son TAEG avec celui d'un prêt personnel avant de signer.
- Voiture d'occasion chez un particulier : le prêt personnel est souvent la seule option, puisque le particulier ne propose pas de financement. Ne versez rien avant d'avoir vérifié les papiers du véhicule.
- Voiture électrique : un prêt personnel permet de financer aussi la borne de recharge et l'installation. Certains crédits affectés sont réservés aux véhicules peu émetteurs : renseignez-vous auprès du prêteur.
LOA et LLD : une alternative au crédit ?
Les concessionnaires proposent souvent la location avec option d'achat (LOA) ou la location longue durée (LLD). Ce ne sont pas des crédits au sens classique : vous payez des loyers pour utiliser la voiture, sans en être propriétaire.
- LOA : à la fin du contrat, vous pouvez lever l'option d'achat en payant une valeur résiduelle, ou rendre le véhicule.
- LLD : vous rendez la voiture à la fin, sans possibilité d'achat prévue.
- Contraintes communes : kilométrage annuel limité, frais en cas de dépassement ou de dégradations, apport initial parfois élevé.
Pour comparer avec un crédit, additionnez l'apport, tous les loyers et, en LOA, l'option d'achat : vous obtenez le coût total si vous gardez la voiture. Avec un crédit, vous êtes propriétaire dès le départ et libre de revendre le véhicule quand vous le souhaitez.
Les points à vérifier avant de signer
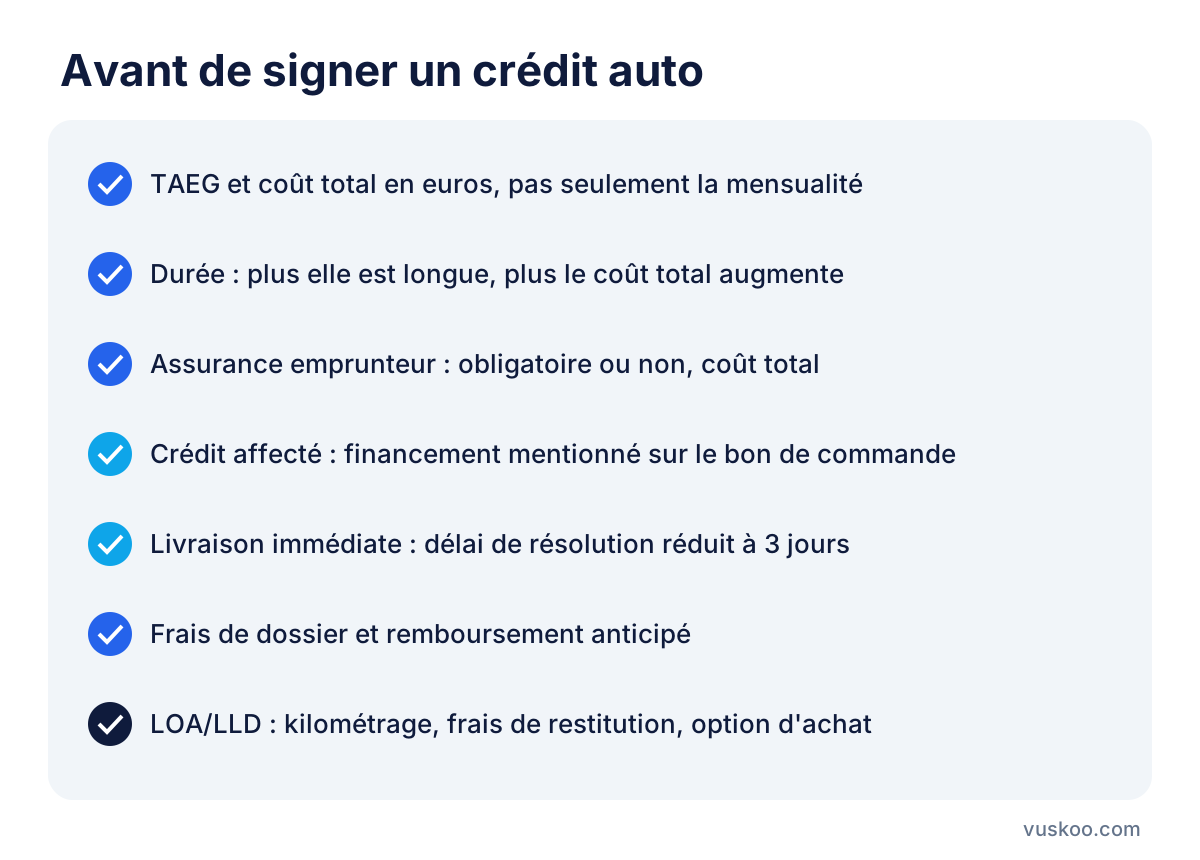
- Le TAEG et le coût total du crédit en euros, et non seulement la mensualité.
- La durée : une durée longue réduit la mensualité mais augmente le coût total.
- L'assurance emprunteur : obligatoire ou facultative, et son coût sur toute la durée.
- Pour un crédit affecté : la mention du financement à crédit sur le bon de commande.
- La date de livraison et l'éventuelle demande de livraison immédiate, qui réduit le délai de résolution de la vente.
- Les frais de dossier et les conditions de remboursement anticipé.
- Pour une LOA ou une LLD : le kilométrage autorisé, les frais de restitution et le montant de l'option d'achat.
Questions fréquentes
Le crédit affecté est-il moins cher que le prêt personnel ?
Pas systématiquement. Il peut bénéficier d'offres promotionnelles en concession, mais un prêt personnel peut afficher un TAEG proche ou inférieur. Seule la comparaison des TAEG et du coût total permet de trancher.
Peut-on se rétracter d'un crédit auto ?
Oui, vous disposez de 14 jours pour renoncer à un crédit à la consommation, qu'il soit affecté ou personnel. Pour un crédit affecté, la rétractation entraîne aussi la résolution de la vente, sous réserve de la règle des trois jours en cas de livraison immédiate.
Peut-on rembourser son crédit auto par anticipation ?
Oui, le remboursement anticipé est possible. Des indemnités peuvent être prévues au contrat selon le montant remboursé : vérifiez cette clause avant de signer.
La LOA est-elle plus avantageuse qu'un crédit ?
Elle offre des mensualités souvent plus basses, mais vous n'êtes pas propriétaire et le kilométrage est limité. Si vous comptez garder la voiture longtemps, comparez le coût total LOA (option d'achat comprise) avec celui d'un crédit.
Photo: andreas160578 / Pixabay