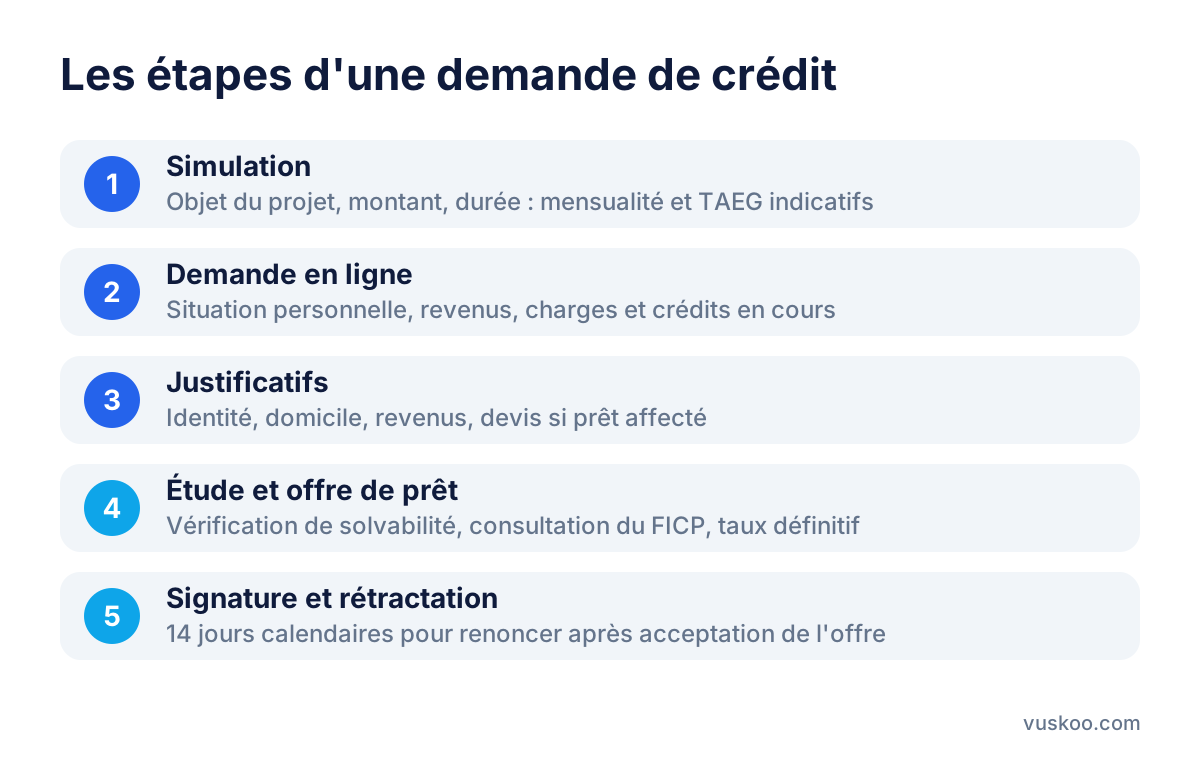
Un crédit Hello bank (prêt personnel ou prêt auto) se demande en ligne : vous faites une simulation avec le montant, la durée et l'objet du projet, vous transmettez vos justificatifs, puis la banque étudie votre dossier avant d'émettre une offre. Avant de signer, regardez surtout trois éléments : le TAEG, le coût de l'assurance emprunteur (souvent facultative) et la durée, qui fait varier le coût total. Ce guide détaille chaque étape et indique comment comparer avec d'autres prêteurs.
Qu'est-ce que le crédit Hello bank ?
Hello bank! est la banque en ligne du groupe BNP Paribas. Elle propose des crédits à la consommation, principalement un prêt personnel non affecté (vous n'avez pas à justifier l'usage des fonds) et des prêts liés à un projet précis, comme l'achat d'un véhicule ou des travaux.
La différence entre les deux compte :
- Prêt personnel non affecté : l'argent est versé sur votre compte et vous l'utilisez librement. Si le projet tombe à l'eau, le crédit reste dû.
- Prêt affecté (auto, travaux) : il est lié à un achat déterminé. Si la vente est annulée, le crédit l'est aussi, ce qui vous protège.
Les montants minimum et maximum, ainsi que les durées possibles, dépendent du type de prêt et peuvent évoluer. Le simulateur vous les indique au moment de votre demande.
Comment faire une simulation de crédit Hello bank ?
La simulation est gratuite et sans engagement. Elle se déroule en général ainsi :
- Choisir l'objet du projet : véhicule, travaux, projet personnel, etc.
- Indiquer le montant et la durée souhaités.
- Lire le résultat : mensualité, nombre d'échéances, taux débiteur, TAEG et coût total du crédit.
- Faire varier la durée pour voir l'effet sur la mensualité et sur le coût total.
- Déposer la demande si le résultat vous convient, en complétant vos informations personnelles et financières.
Le taux affiché lors d'une simulation reste indicatif. Le taux définitif dépend de votre profil et de l'étude du dossier. Selon plusieurs sites spécialisés, la souscription en ligne est réservée aux clients disposant déjà d'un compte Hello bank : vérifiez ce point si vous n'êtes pas client.
Qui peut emprunter chez Hello bank ?
Comme pour tout crédit à la consommation, la banque doit vérifier votre solvabilité avant d'accorder un prêt. Les critères habituels sont les suivants :
- être majeur et résider en France ;
- disposer de revenus réguliers et justifiables ;
- avoir un taux d'endettement compatible avec la nouvelle mensualité, en tenant compte de vos crédits en cours et de vos charges ;
- ne pas être inscrit au fichier des incidents de remboursement des crédits aux particuliers (FICP), que le prêteur consulte.
Le fait d'être déjà client et de domicilier ses revenus chez Hello bank peut faciliter l'étude du dossier, puisque la banque connaît déjà vos flux.
Quels documents fournir ?
La liste exacte est donnée lors de la demande. On vous demande généralement :
- une pièce d'identité en cours de validité ;
- un justificatif de domicile récent ;
- des justificatifs de revenus (bulletins de salaire, dernier avis d'imposition) ;
- un RIB, si le compte de versement n'est pas déjà chez Hello bank ;
- pour un prêt affecté, le devis ou le bon de commande du véhicule ou des travaux.
Comment lire le TAEG d'un crédit ?
Le taux annuel effectif global (TAEG) est l'indicateur à utiliser pour comparer des offres. Il ajoute au taux débiteur les frais obligatoires liés au crédit : frais de dossier éventuels et assurance si elle est imposée. Le taux débiteur, lui, ne reflète que les intérêts.
Quelques réflexes :
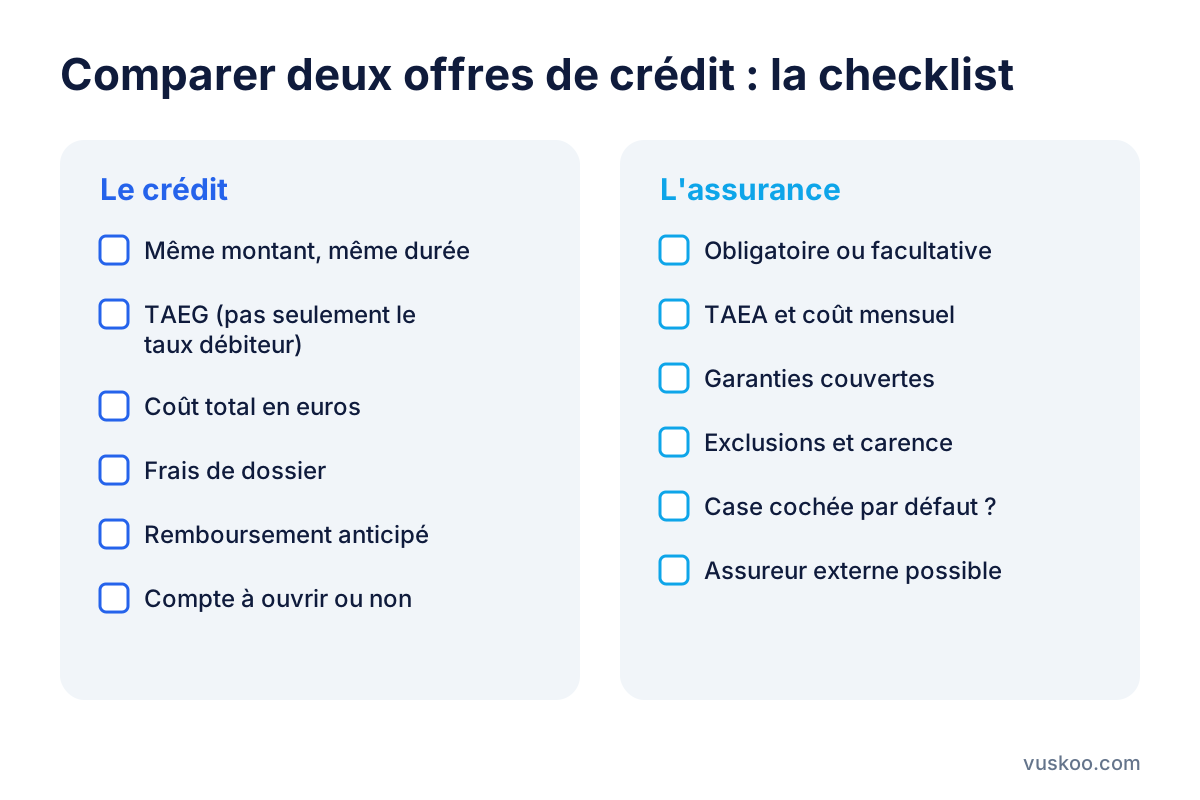
- comparez des offres à montant et durée identiques, sinon le TAEG n'est pas comparable ;
- regardez le coût total du crédit en euros, plus parlant qu'un pourcentage ;
- vérifiez si le taux est fixe (c'est la règle pour la plupart des prêts personnels) ;
- sachez que le TAEG ne peut pas dépasser le taux d'usure, fixé chaque trimestre par la Banque de France selon le montant emprunté.
L'assurance emprunteur est-elle obligatoire ?
Pour un crédit à la consommation, l'assurance emprunteur est souvent facultative, mais le prêteur doit indiquer clairement si elle est obligatoire ou non. Quand elle est facultative, son coût n'entre pas dans le TAEG : il apparaît à part, sous la forme d'un taux annuel effectif de l'assurance (TAEA) et d'un coût mensuel en euros.
Points à examiner :
- les garanties : décès, perte totale et irréversible d'autonomie, incapacité de travail, parfois perte d'emploi ;
- les exclusions et délais de carence, qui limitent la prise en charge ;
- le coût total sur la durée du prêt, à additionner au coût du crédit ;
- la possibilité de choisir un autre assureur offrant des garanties équivalentes.
Vérifiez aussi que la case de l'assurance n'est pas cochée par défaut si vous ne souhaitez pas la souscrire.
Quelle durée choisir ?
La durée est un arbitrage entre mensualité et coût total. Une durée longue réduit la mensualité mais augmente le montant total des intérêts, et le taux proposé est souvent plus élevé sur les durées longues. Une durée courte coûte moins cher au total mais pèse davantage sur votre budget mensuel. Fixez d'abord la mensualité que vous pouvez supporter sans difficulté, puis retenez la durée la plus courte compatible avec ce montant.
Renseignez-vous également sur les conditions de remboursement anticipé : la loi encadre les indemnités qu'un prêteur peut réclamer, et certaines offres n'en prévoient pas.
Comparer le crédit Hello bank avec d'autres offres
Hello bank n'est qu'un prêteur parmi d'autres. Des établissements comme Cetelem, Cofidis, Sofinco, Franfinance, Younited Credit, Floa Bank, ou des banques comme BoursoBank, Fortuneo et LCL proposent aussi des prêts personnels. Un courtier comme Meilleurtaux peut également interroger plusieurs prêteurs pour vous.
Pour comparer correctement :
- simulez le même montant sur la même durée chez chaque prêteur ;
- relevez le TAEG, la mensualité et le coût total ;
- ajoutez le coût de l'assurance si vous la prenez ;
- vérifiez les frais de dossier, les conditions de remboursement anticipé et l'éventuelle obligation d'ouvrir un compte ;
- regardez si un taux promotionnel s'applique seulement à certains montants, durées ou projets.
Ce qu'il faut savoir avant de signer
Avant la signature, le prêteur doit vous remettre une fiche d'information précontractuelle qui reprend les caractéristiques du crédit. Après acceptation de l'offre, vous disposez d'un délai de rétractation de 14 jours calendaires pour renoncer au crédit, à l'aide du formulaire joint au contrat.
Par ailleurs, la réforme du crédit à la consommation issue de la directive européenne 2023/2225, transposée en France par ordonnance en 2025, s'applique à partir du 20 novembre 2026. Elle élargit le champ des crédits concernés et renforce les obligations d'information des prêteurs. Les documents remis peuvent donc évoluer légèrement selon la date de votre demande.
Questions fréquentes sur le crédit Hello bank
Faut-il être client Hello bank pour obtenir un crédit ?
D'après plusieurs sources spécialisées, la souscription en ligne d'un prêt personnel est réservée aux clients. Vérifiez les conditions en vigueur sur le simulateur au moment de votre demande.
La simulation engage-t-elle à quelque chose ?
Non. La simulation est indicative et gratuite. Seule l'acceptation de l'offre de prêt vous engage, et vous disposez ensuite de 14 jours pour vous rétracter.
Le TAEG inclut-il l'assurance ?
Seulement si l'assurance est exigée par le prêteur. Si elle est facultative, son coût est présenté à part (TAEA) et s'ajoute au coût du crédit.
Peut-on rembourser un prêt personnel par anticipation ?
Oui, totalement ou partiellement. Des indemnités peuvent être prévues dans les limites fixées par la loi : consultez votre contrat.
Quelle est la différence entre un prêt auto et un prêt personnel ?
Le prêt auto est un crédit affecté à l'achat d'un véhicule : si la vente est annulée, le prêt l'est aussi. Le prêt personnel laisse libre l'usage des fonds, mais il reste dû quoi qu'il arrive au projet.
Photo: AlexanderStein / Pixabay