Dans cet article
- Comment faire une simulation de crédit conso Cetelem en ligne ?
- Comment lire le TAEG d'une simulation ?
- Qu'est-ce qui fait varier le taux d'un crédit Cetelem ?
- L'assurance emprunteur est-elle obligatoire ?
- Prêt personnel ou prêt auto Cetelem : lequel choisir ?
- Comment comparer l'offre Cetelem avec d'autres crédits avant de signer ?
- Questions fréquentes
Pour faire une simulation de crédit conso Cetelem, vous indiquez en ligne votre projet, le montant voulu et la durée de remboursement. Le simulateur affiche alors une mensualité, un TAEG et un coût total à titre indicatif, sans engagement. Ce résultat n'est qu'une estimation : le taux définitif dépend de l'étude de votre dossier. Pour comparer avec les autres offres, le chiffre à regarder est le coût total du crédit en euros, avec et sans assurance.
Ce guide explique comment se déroule la simulation et ce qui fait varier le taux. Il aborde aussi l'assurance emprunteur facultative, le choix entre prêt personnel et prêt auto, et la façon de comparer l'offre Cetelem avec celles d'autres prêteurs avant de signer.
Comment faire une simulation de crédit conso Cetelem en ligne ?
Le parcours de simulation est assez classique : on retrouve à peu près le même chez la plupart des organismes de crédit.
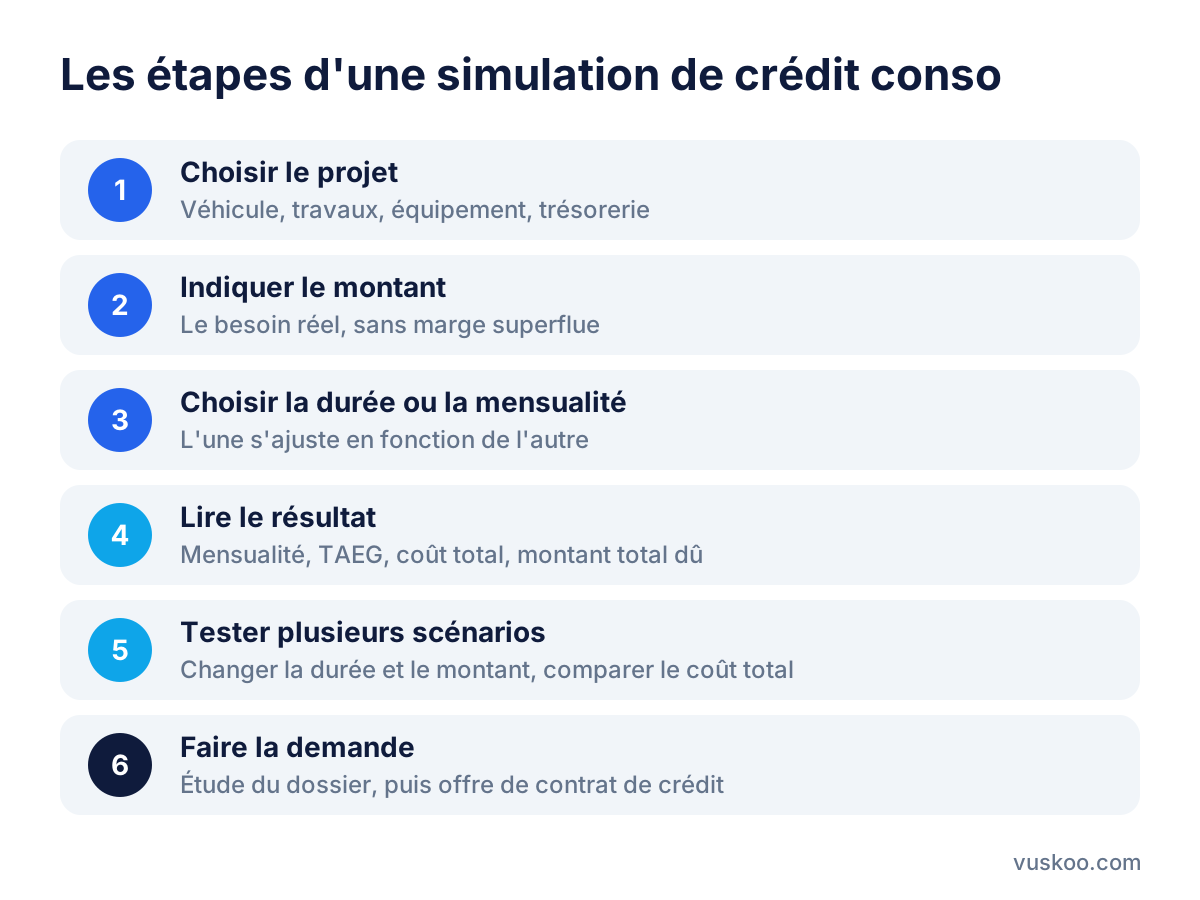
- Choisir le projet : véhicule, travaux, équipement de la maison ou besoin de trésorerie sans justificatif. Ce choix oriente vers un type de prêt précis.
- Indiquer le montant dont vous avez vraiment besoin. Chaque euro emprunté en plus coûte des intérêts.
- Choisir la durée ou la mensualité visée. Le simulateur ajuste l'une en fonction de l'autre.
- Lire le résultat : mensualité hors assurance, TAEG, coût total du crédit et montant total dû.
- Tester plusieurs scénarios en changeant la durée ou le montant, pour voir l'effet sur le coût total.
- Faire la demande seulement si le résultat vous convient. Vous remplissez alors vos informations personnelles et fournissez vos justificatifs.
La simulation n'engage ni vous ni le prêteur. Elle sert à se faire une idée. L'offre de contrat de crédit, remise après l'étude du dossier, est le seul document qui fait foi.
Comment lire le TAEG d'une simulation ?
Le TAEG (taux annuel effectif global) exprime en pourcentage annuel le coût du crédit, frais obligatoires compris : intérêts, éventuels frais de dossier et assurance si elle est exigée pour obtenir le prêt. C'est l'indicateur prévu pour comparer des offres entre elles.
Quelques points de vigilance :
- Le TAEG n'inclut pas l'assurance facultative. Deux offres au TAEG proche peuvent donc avoir un coût final très différent si l'une d'elles ajoute une assurance.
- Un TAEG ne se compare qu'à montant et durée identiques. Le même taux sur une durée plus longue produit un coût total plus élevé.
- Un taux « à partir de » n'est pas votre taux. Il correspond au profil et au projet les plus favorables. Votre taux réel est fixé après l'étude du dossier.
Le TAEG est aussi encadré par le taux d'usure. Ce plafond légal est calculé et publié chaque trimestre par la Banque de France. Pour le crédit à la consommation, il varie selon des tranches de montant emprunté. Aucun prêteur ne peut dépasser ce seuil.
Qu'est-ce qui fait varier le taux d'un crédit Cetelem ?
Comme chez les autres organismes, plusieurs paramètres entrent en jeu dans le taux proposé.
Le montant emprunté
Les barèmes sont généralement construits par tranches de montant. Les petits montants supportent souvent un taux plus élevé, car les frais de gestion pèsent davantage par rapport à la somme prêtée.
La durée de remboursement
Une durée longue réduit la mensualité mais augmente le total des intérêts payés. Le taux lui-même peut aussi varier selon la durée choisie.
Le type de projet
Un prêt lié à un projet précis, comme un véhicule ou des travaux, n'est pas forcément tarifé comme un prêt personnel sans justificatif. Pour un véhicule, la grille peut aussi dépendre du type de véhicule, par exemple neuf ou d'occasion.
Votre profil emprunteur
Revenus, charges, stabilité professionnelle et crédits en cours sont analysés lors de l'étude. Une réforme du crédit à la consommation, qui transpose une directive européenne, s'applique aux contrats conclus à partir du 20 novembre 2026. Elle renforce notamment l'évaluation de la solvabilité de l'emprunteur.
L'assurance emprunteur est-elle obligatoire ?
Pour un crédit à la consommation, l'assurance emprunteur est en principe facultative. Lorsqu'elle est proposée, l'offre doit indiquer son coût en euros par mois et le coût total du crédit doit apparaître avec et sans assurance. Les mensualités affichées dans une publicité sont alors présentées « hors assurance facultative ».
Pour savoir si elle vous est utile, posez-vous ces questions :
- Êtes-vous déjà couvert par une prévoyance, une mutuelle ou une assurance liée à votre emploi ?
- Quelles garanties sont proposées (décès, invalidité, incapacité, perte d'emploi) et avec quelles exclusions ?
- Combien coûte l'assurance sur toute la durée du prêt, et pas seulement par mois ?
- Pouvez-vous choisir une autre assurance que celle du prêteur ?
Lors d'une comparaison, retenez le coût total avec assurance si vous comptez la souscrire, et sans assurance dans le cas contraire. Appliquez la même règle à toutes les offres.
Prêt personnel ou prêt auto Cetelem : lequel choisir ?
La différence tient surtout au lien entre le crédit et l'achat.
- Le prêt personnel est un crédit non affecté. Vous n'avez pas à justifier l'utilisation des fonds, qui peuvent servir à plusieurs dépenses. En contrepartie, le crédit reste dû même si l'achat prévu ne se fait pas.
- Le prêt auto est destiné au financement d'un véhicule. Lorsqu'il est affecté à un achat précis, le crédit et la vente sont liés. Si la vente ne se fait pas, le crédit est annulé. Si vous vous rétractez du crédit, le contrat de vente est annulé lui aussi.
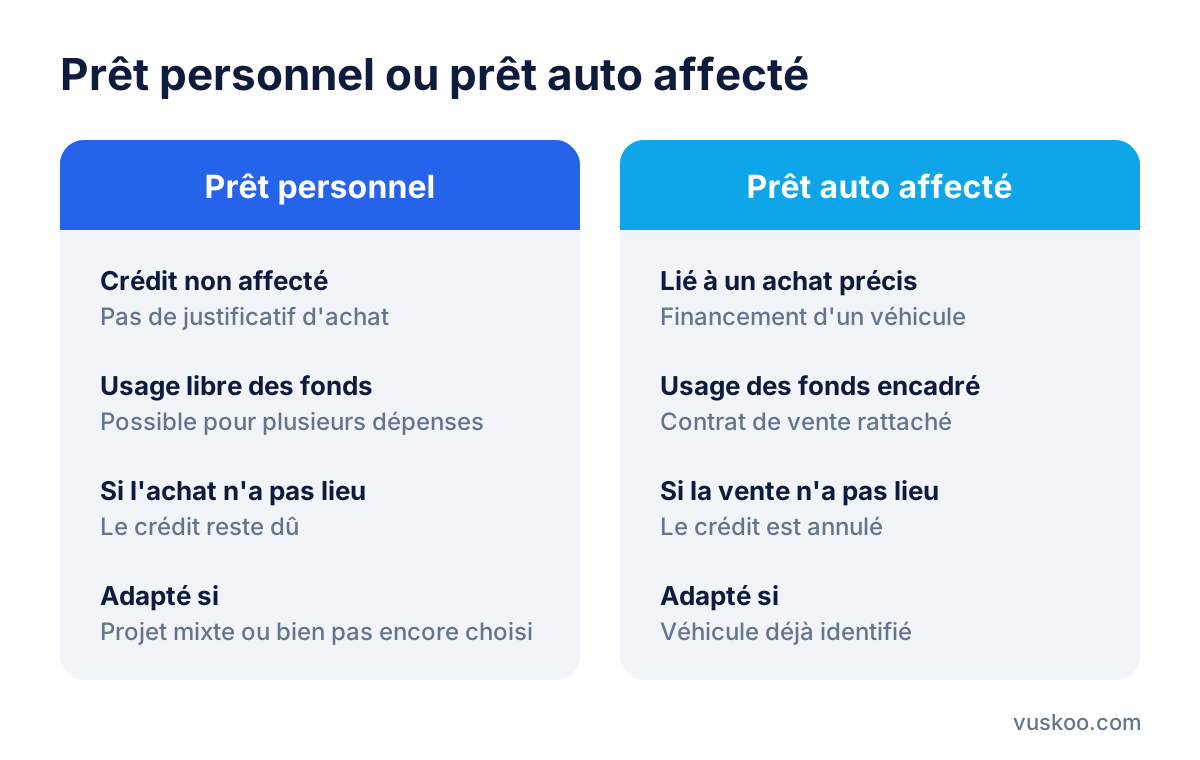
Si vous savez déjà quel véhicule acheter, simulez les deux formules sur un montant et une durée identiques, puis comparez les coûts totaux. Si votre projet mélange plusieurs dépenses, ou si le véhicule n'est pas encore choisi, le prêt personnel est souvent plus souple. Vérifiez dans la simulation la tarification qui correspond à votre cas.
Comment comparer l'offre Cetelem avec d'autres crédits avant de signer ?
Une simulation Cetelem prend tout son sens quand on la compare à d'autres. Les offres affichées sur cette page permettent de mettre en regard des organismes comme Cofidis, Sofinco, Franfinance, Floa Bank, Younited Credit, ou des banques en ligne comme Fortuneo, Hello bank! et BoursoBank. Pour que la comparaison tienne :
- Simulez le même montant et la même durée partout.
- Relevez le TAEG, le coût total du crédit et le montant total dû.
- Ajoutez le coût total de l'assurance si vous la prenez.
- Vérifiez les frais de dossier éventuels et les conditions de remboursement anticipé.
- Regardez si le taux affiché est une offre promotionnelle limitée dans le temps ou réservée à certains montants.
Après la signature, vous disposez d'un délai de rétractation de 14 jours calendaires. Pour un crédit affecté avec livraison immédiate demandée par écrit, ce délai peut être raccourci, sans pouvoir être inférieur à 3 jours.
Questions fréquentes
La simulation de crédit conso Cetelem engage-t-elle à quelque chose ?
Non. La simulation est indicative et gratuite. Seule l'offre de contrat de crédit, acceptée et signée, vous engage, et le délai de rétractation s'applique après la signature.
Pourquoi mon taux final diffère-t-il de la simulation ?
Le taux simulé repose sur les données saisies et sur un barème général. Le taux définitif est fixé après l'étude de vos revenus, de vos charges et de votre situation.
Le TAEG comprend-il l'assurance ?
Seulement si elle est obligatoire pour obtenir le crédit. L'assurance facultative n'y est pas incluse : son coût apparaît à part, en euros.
Vaut-il mieux une durée courte ou longue ?
Une durée courte réduit le coût total mais augmente la mensualité. Choisissez la durée la plus courte compatible avec votre budget mensuel.
Peut-on rembourser un crédit conso par anticipation ?
Oui, c'est possible. Des indemnités peuvent s'appliquer selon le montant remboursé et le contrat. Vérifiez ces conditions dans l'offre avant de signer.
Photo: Firmbee / Pixabay