Simulation de crédit conso : comment comparer les offres (TAEG, durée, coût total) avant de signer
Une simulation de crédit consommation donne un TAEG, une mensualité et un coût total. Voici comment lire ces chiffres, comparer plusieurs prêteurs et ce que change la réforme du 20 novembre 2026.
Une simulation de crédit consommation sert à connaître trois chiffres avant toute demande : la mensualité, le TAEG (taux annuel effectif global) et le coût total du crédit. Pour comparer des offres, faites la même simulation chez plusieurs prêteurs, avec le même montant et la même durée. Comparez ensuite le TAEG et le coût total, pas seulement la mensualité. Si vous prenez l'assurance emprunteur, ajoutez aussi son coût au calcul.
Ce guide s'adresse aux personnes qui envisagent un prêt personnel ou un crédit auto. Il explique comment faire une simulation, comment lire les résultats et ce qui change avec les nouvelles règles du crédit à la consommation applicables à partir du 20 novembre 2026.
Comment faire une simulation de crédit consommation ?
La plupart des prêteurs proposent un simulateur en ligne gratuit et sans engagement. Le principe est le même partout.
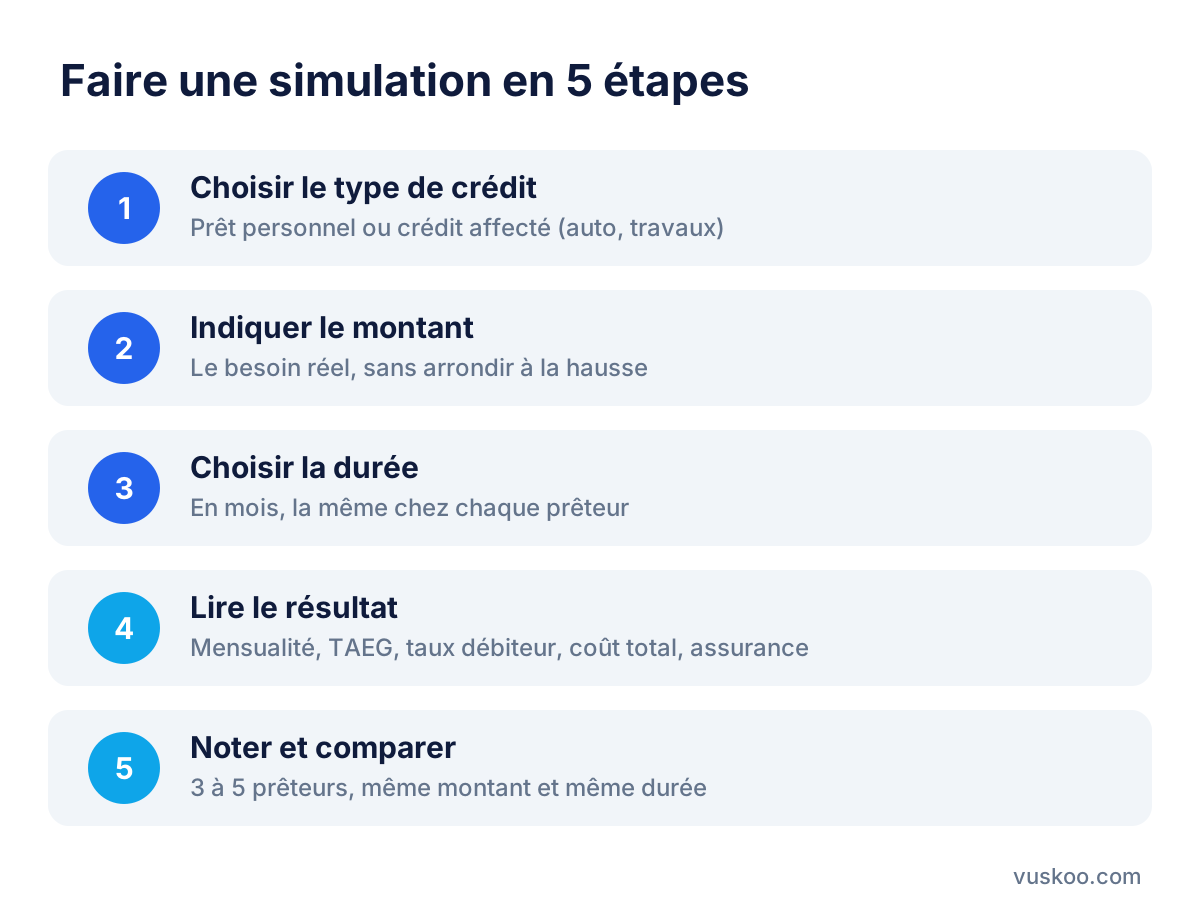
- Choisissez le type de crédit : prêt personnel (non affecté, vous utilisez l'argent librement) ou crédit affecté (auto, travaux), lié à un achat précis.
- Indiquez le montant dont vous avez réellement besoin, sans arrondir à la hausse.
- Choisissez la durée de remboursement, en mois.
- Lisez le résultat : mensualité, TAEG, taux débiteur, montant total dû et coût de l'assurance facultative.
- Notez ces chiffres pour pouvoir les comparer avec ceux d'autres prêteurs.
Une simulation reste indicative. Le taux définitif dépend de votre profil (revenus, charges, situation professionnelle) et n'est connu qu'au moment de l'offre de contrat.
Quels chiffres regarder dans une simulation ?
Le TAEG, l'indicateur de comparaison
Le TAEG exprime le coût annuel du crédit en pourcentage. Il intègre le taux d'intérêt et les frais obligatoires liés au crédit, comme les frais de dossier. Les prêteurs doivent l'afficher, et c'est lui qui permet de comparer deux offres sur une base commune.
Le taux débiteur, lui, ne reflète que les intérêts. Une offre avec un taux débiteur bas mais des frais élevés peut donc avoir un TAEG plus haut qu'une autre.
Le coût total du crédit
Le coût total correspond à la différence entre ce que vous remboursez au total et ce que vous avez emprunté. C'est le chiffre le plus concret : il indique combien le crédit vous coûte en euros.
À TAEG égal, plus la durée est longue, plus le coût total augmente, même si la mensualité baisse. Allonger la durée allège le budget mensuel mais rend le crédit plus cher.
L'assurance emprunteur
Pour un crédit à la consommation, l'assurance emprunteur est généralement proposée en option. Lorsqu'elle est facultative, son coût n'est pas inclus dans le TAEG. Le prêteur doit alors indiquer un TAEA (taux annuel effectif de l'assurance) et le coût de l'assurance en euros. Si vous comptez la souscrire, additionnez le coût total du crédit et celui de l'assurance pour comparer correctement.
Comment comparer les simulations de plusieurs prêteurs ?
Une comparaison n'est utile que si les simulations sont faites dans les mêmes conditions. Voici les critères à vérifier, dans l'ordre :
- Même montant et même durée pour toutes les simulations.
- Le TAEG : c'est le premier critère de tri.
- Le coût total en euros, assurance comprise si vous la prenez.
- Les frais de dossier, parfois offerts, parfois facturés.
- Les conditions de remboursement anticipé : possibilité de rembourser plus tôt et éventuelles indemnités.
- La souplesse : modulation ou report de mensualités.
Exemples de TAEG relevés dans notre comparateur
À titre indicatif, voici des TAEG affichés pour des prêts personnels et crédits conso présents dans notre comparateur. Ils varient selon le montant, la durée et le profil de l'emprunteur, et un même prêteur peut afficher plusieurs taux selon l'offre.
- Younited Credit : 3,99 % TAEG (prêt personnel), 6,9 % sur une autre offre de crédit
- Cetelem : 4,5 % TAEG (prêt personnel), 5,49 % sur une autre offre
- Fortuneo : 4,65 % TAEG
- Cofidis : 4,7 % TAEG (crédit personnel), 5,5 % sur une autre offre
- Sofinco : 4,9 % TAEG
- BoursoBank : 4,99 % TAEG
- LCL : 5,2 % TAEG
- Hello bank! : 5,2 % TAEG
- Floa Bank : 5,5 % TAEG
- Franfinance : 5,9 % TAEG (prêt personnel), 5,99 % sur une autre offre
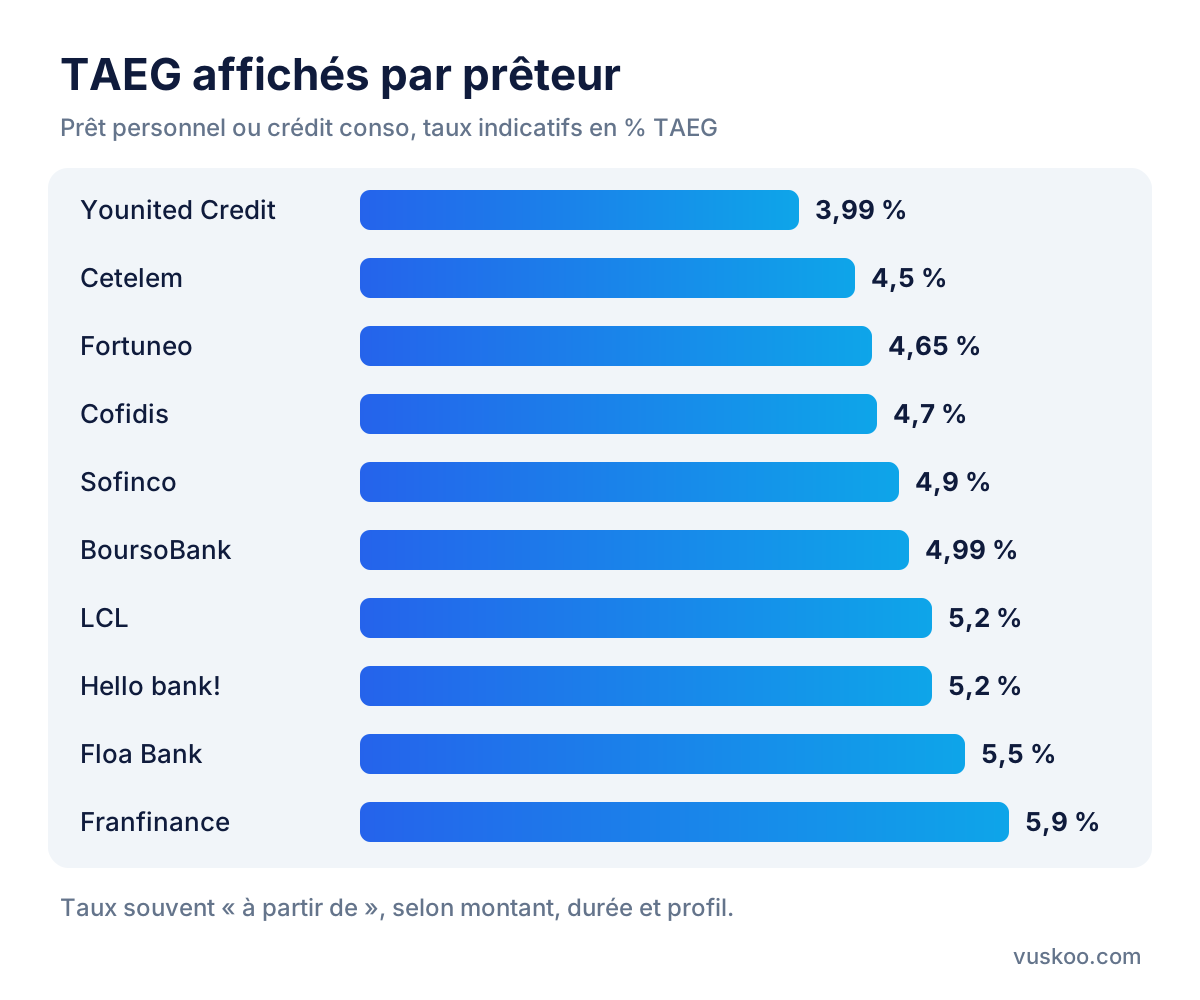
Ces taux sont souvent des taux « à partir de » ou correspondent à un montant et une durée précis. Seules votre propre simulation, puis l'offre de contrat, vous donneront le taux qui s'applique à votre situation.
Prêt personnel ou crédit auto : lequel simuler ?
Pour l'achat d'un véhicule, simulez les deux. Le crédit affecté est lié à l'achat : si la vente n'a pas lieu, le crédit est annulé. Le prêt personnel laisse plus de liberté dans l'usage des fonds. Comparez les TAEG et les coûts totaux des deux formules avant de choisir.
Ce qui change pour le crédit à la consommation au 20 novembre 2026
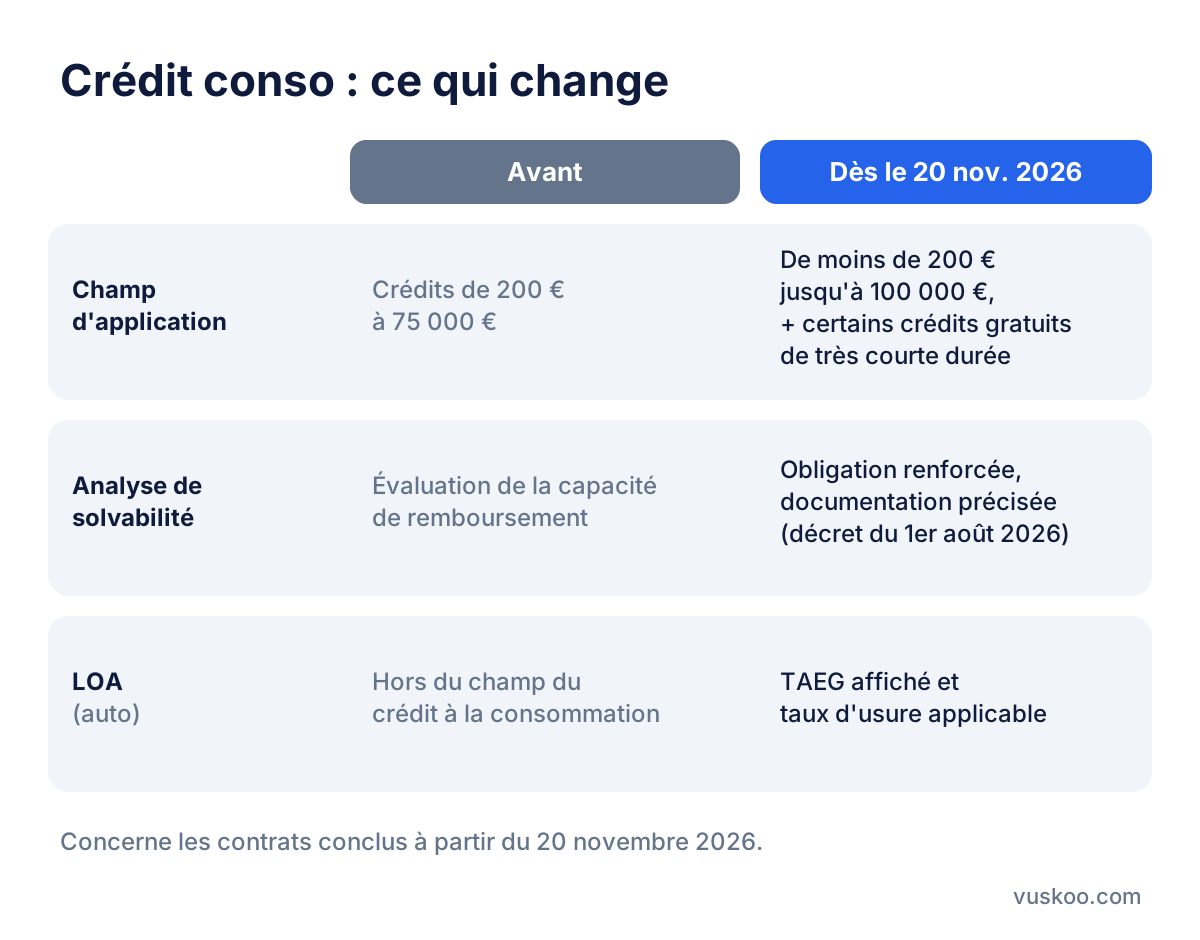
L'ordonnance n° 2025-880 du 3 septembre 2025 transpose en droit français la directive européenne 2023/2225 sur le crédit aux consommateurs. Complétée par des décrets publiés en 2026 et par une ordonnance rectificative de décembre 2025, elle s'applique aux contrats conclus à partir du 20 novembre 2026. Les contrats signés avant cette date restent en principe soumis aux anciennes règles.
Un champ d'application élargi
Jusqu'ici, les règles du crédit à la consommation visaient principalement les crédits compris entre 200 € et 75 000 €. Le nouveau cadre couvre aussi les crédits de moins de 200 € et ceux jusqu'à 100 000 €. Certains crédits gratuits et de très courte durée, comme des formules de paiement fractionné, entrent également dans le champ. Ils bénéficieront donc des mêmes protections : information précontractuelle, TAEG affiché, droit de rétractation.
Une analyse de solvabilité renforcée
Le prêteur doit évaluer votre capacité à rembourser avant d'accorder le crédit, à partir d'informations sur vos revenus et vos charges. La réforme renforce cette obligation, et un décret du 1er août 2026 précise les règles de documentation et de conservation des pièces utilisées pour cette analyse. Concrètement, attendez-vous à fournir des justificatifs plus systématiquement.
La LOA traitée comme un crédit
La location avec option d'achat (LOA), très utilisée pour le financement automobile, entre dans le champ du crédit à la consommation. Elle devra afficher un TAEG et respecter le taux d'usure, le plafond légal au-delà duquel un taux est interdit. Pour un projet auto, il devient ainsi plus simple de comparer une LOA avec un crédit auto ou un prêt personnel sur la base du TAEG.
Les erreurs à éviter avant de signer
- Comparer uniquement les mensualités, sans regarder le coût total.
- Choisir une durée trop longue pour réduire la mensualité, au prix d'un coût total plus élevé.
- Oublier le coût de l'assurance facultative dans la comparaison.
- Emprunter plus que nécessaire parce que la simulation le permet.
- Signer sans relire l'offre de contrat et la fiche d'information précontractuelle.
Après la signature, vous disposez d'un délai de rétractation de 14 jours calendaires pour un crédit à la consommation. Ce délai permet de revenir sur votre décision sans avoir à vous justifier.
FAQ
Une simulation de crédit consommation engage-t-elle à quelque chose ?
Non. Une simulation est gratuite et sans engagement. Elle donne une estimation ; seule l'offre de contrat fixe les conditions définitives.
Faut-il comparer le TAEG ou le taux débiteur ?
Le TAEG. Il inclut les intérêts et les frais obligatoires, ce qui en fait l'indicateur commun pour comparer les offres.
L'assurance emprunteur est-elle incluse dans le TAEG ?
Seulement si elle est exigée pour obtenir le crédit. Lorsqu'elle est facultative, son coût est présenté à part, avec un TAEA.
Les nouvelles règles s'appliquent-elles à mon crédit en cours ?
En principe non. Elles concernent les contrats conclus à partir du 20 novembre 2026. Les crédits signés avant restent régis par les règles en vigueur au moment de leur signature, sauf certaines dispositions visant les crédits renouvelables.
Combien de simulations faire ?
Trois à cinq simulations auprès de prêteurs différents, avec le même montant et la même durée, donnent en général une vision claire des écarts de TAEG et de coût total.
← Retour au blog
Abonnez-vous à notre newsletter
Les meilleures offres et astuces d'économies, directement dans votre boîte mail. Sans spam.