Dans cet article
- Taux de prêt immobilier en hausse en 2026 : ce qui change pour votre projet
- Comment lire une offre de prêt immobilier
- Ce qui pèse dans le coût total au-delà du taux
- Combien pouvez-vous emprunter avec les règles du HCSF ?
- Les leviers qui restent pour faire baisser le coût
- Quelles banques comparer pour un prêt immobilier ?
- Questions fréquentes
Les taux de prêt immobilier repartent à la hausse fin 2026 : les barèmes des banques remontent et la Banque de France a relevé les taux d'usure au 1er octobre 2026. Si vous comptez acheter fin 2026 ou début 2027, le taux nominal ne suffit plus pour comparer. Il faut regarder le TAEG, le coût de l'assurance emprunteur, la garantie, les frais de dossier et la durée. Ce sont eux qui font le coût total du crédit. Vous pouvez aussi jouer sur l'apport, la durée, la délégation d'assurance et le recours à un courtier, dans les limites fixées par le Haut Conseil de stabilité financière (HCSF).
Taux de prêt immobilier en hausse en 2026 : ce qui change pour votre projet
Une hausse de taux a deux effets. À mensualité égale, vous empruntez moins. À montant égal, vous remboursez plus d'intérêts. Pour un primo-accédant, cela peut faire passer un dossier au-dessus du plafond d'endettement autorisé, même avec des revenus stables.
Le taux d'usure joue aussi un rôle. C'est le TAEG maximal qu'une banque a le droit de pratiquer. La Banque de France le fixe chaque trimestre à partir des taux moyens observés sur le trimestre précédent, augmentés d'un tiers. Quand les barèmes montent plus vite que l'usure, les dossiers dont l'assurance coûte cher (âge, santé, prêt long) peuvent dépasser le plafond et être refusés, même si le taux nominal paraît correct.
Comment lire une offre de prêt immobilier
La banque doit vous remettre une offre écrite qui détaille le coût du crédit. Avant de signer, vérifiez ces éléments :
- Le taux nominal : il sert à calculer les intérêts, mais n'inclut aucun frais.
- Le TAEG : il ajoute aux intérêts l'assurance exigée, les frais de dossier et les frais de garantie. C'est l'indicateur à utiliser pour comparer deux offres.
- Le coût total du crédit, en euros, sur toute la durée du prêt.
- Le tableau d'amortissement : il montre la part d'intérêts et de capital dans chaque échéance.
- Les conditions annexes : domiciliation des revenus, pénalités de remboursement anticipé, modulation des échéances, transférabilité du prêt.
Une fois l'offre reçue, la loi impose un délai de réflexion de 10 jours. Vous ne pouvez pas la renvoyer signée avant la fin de ce délai. Profitez-en pour comparer avec les autres propositions.
Ce qui pèse dans le coût total au-delà du taux
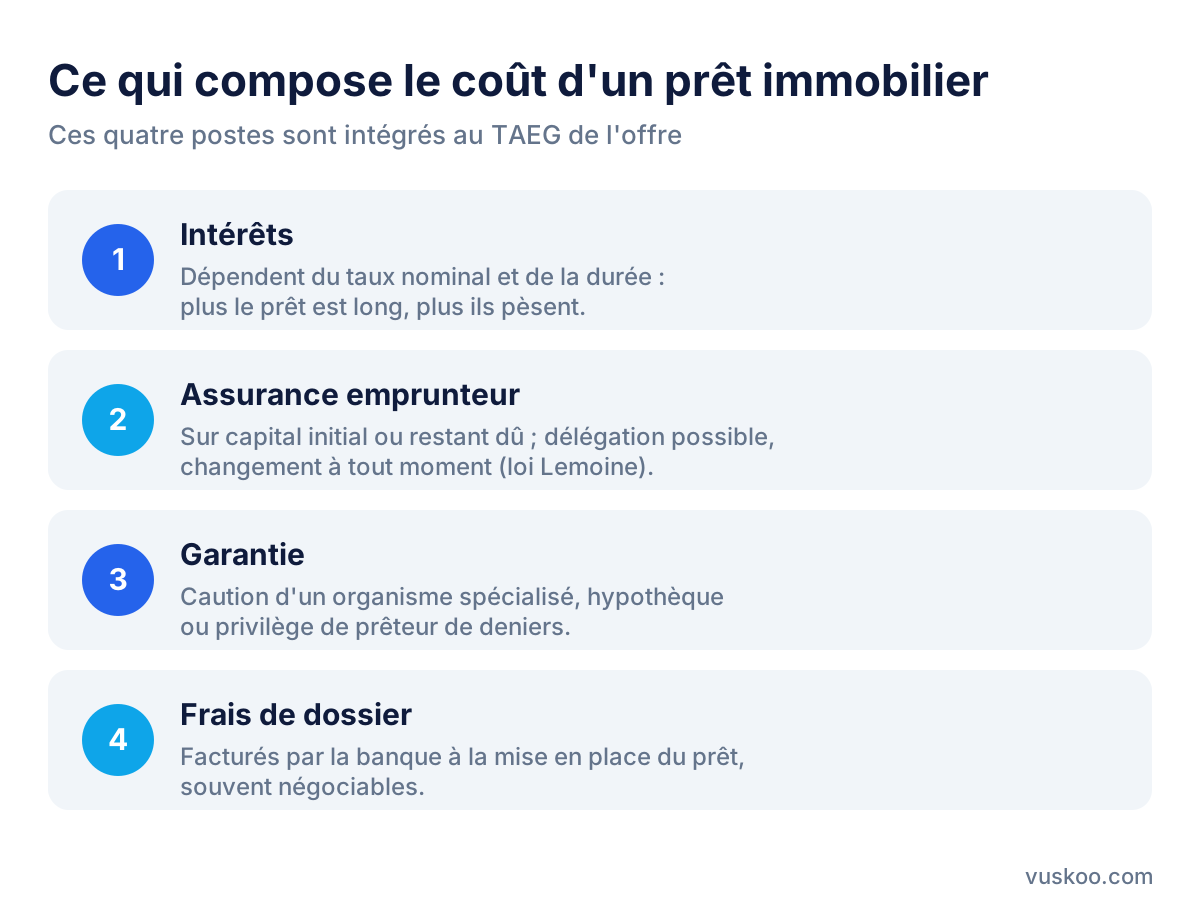
L'assurance emprunteur
Elle n'est pas obligatoire selon la loi, mais les banques l'exigent presque toujours. Sur un prêt long, elle peut représenter une part importante du coût total. Comparez trois points : la base de calcul (capital initial ou capital restant dû), les garanties couvertes (décès, invalidité, incapacité de travail) et les exclusions. Pour un même niveau de couverture, deux contrats peuvent coûter très différemment selon votre âge et votre profil.
La garantie
La banque demande une sûreté : une caution délivrée par un organisme spécialisé, ou une hypothèque (ou un privilège de prêteur de deniers dans l'ancien). Ces solutions n'ont ni le même coût ni les mêmes frais en cas de revente ou de remboursement anticipé. Demandez à chaque banque laquelle elle accepte et à quel prix.
Les frais de dossier et annexes
Ils sont facturés à la mise en place du prêt et se négocient souvent. S'y ajoutent parfois des frais liés à l'ouverture d'un compte ou à la domiciliation des revenus. Pensez aussi à l'éventuel coût du courtier.
Combien pouvez-vous emprunter avec les règles du HCSF ?
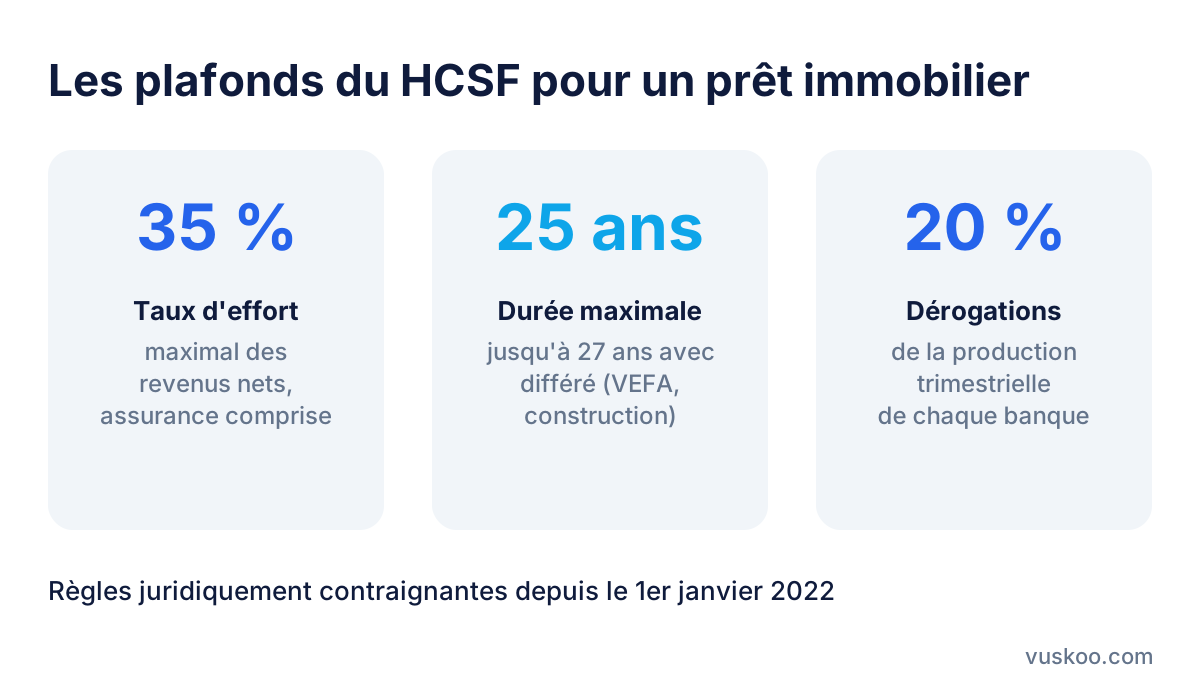
Depuis le 1er janvier 2022, les critères du HCSF s'imposent aux banques par une décision juridiquement contraignante. Ils fixent ce que la banque peut vous prêter, quel que soit le taux obtenu :
- Taux d'effort maximal de 35 % de vos revenus nets, assurance emprunteur comprise.
- Durée maximale de 25 ans. Elle peut atteindre 27 ans quand un différé d'amortissement s'applique, par exemple pour un achat dans le neuf en VEFA ou une construction de maison individuelle.
- Une marge de dérogation : chaque banque peut sortir de ces critères pour 20 % de sa production trimestrielle de crédits immobiliers. Ces dérogations sont en grande partie réservées aux résidences principales et aux primo-accédants.
Ces règles sont toujours en vigueur en 2026. L'assurance entrant dans le calcul des 35 %, un contrat moins cher libère aussi de la capacité d'emprunt.
Les leviers qui restent pour faire baisser le coût
- Augmenter l'apport : il réduit le montant emprunté, rassure la banque et permet souvent de couvrir les frais de notaire et de garantie. Les banques demandent en général au moins ces frais en apport.
- Ajuster la durée : une durée plus courte donne un taux et un coût total plus bas, mais une mensualité plus élevée. Cherchez la durée la plus courte qui reste sous les 35 %.
- Passer par une délégation d'assurance : vous pouvez choisir un autre contrat que celui de la banque, s'il offre des garanties équivalentes. Depuis la loi Lemoine de 2022, vous pouvez aussi changer d'assurance à tout moment et sans frais, une fois le prêt signé.
- Mettre les banques en concurrence : demandez plusieurs offres, en direct ou via un courtier. Comparez à durée et garanties identiques, sur la base du TAEG et du coût total.
- Négocier les à-côtés : frais de dossier, pénalités de remboursement anticipé, modularité des échéances. Ces clauses comptent si vos revenus ou vos projets évoluent.
- Soigner le dossier : comptes sans découvert, épargne régulière, crédits à la consommation soldés avant la demande. Les mensualités d'un prêt personnel en cours entrent dans le taux d'effort.
Quelles banques comparer pour un prêt immobilier ?
Les réseaux mutualistes et traditionnels comme le Crédit Agricole, le Crédit Mutuel, la Banque Populaire, la Caisse d'Epargne ou le CCF fonctionnent souvent par agence et par région. Leurs conditions peuvent donc varier d'une caisse à l'autre. Une banque en ligne comme BoursoBank propose un parcours à distance, avec des critères d'éligibilité parfois plus stricts sur les revenus ou l'apport. Les exemples représentatifs affichés à côté de cet article donnent un ordre d'idée. Seule une offre personnalisée, établie à partir de votre dossier, permet de comparer réellement.
Questions fréquentes
Faut-il attendre que les taux baissent pour acheter ?
Personne ne peut prédire l'évolution des taux. Attendre peut aussi exposer à une hausse des prix ou des loyers payés entre-temps. Si les taux baissent nettement après votre achat, une renégociation ou un rachat de crédit reste possible, à condition que les frais restent inférieurs au gain.
Le TAEG inclut-il l'assurance emprunteur ?
Oui, quand elle est exigée pour obtenir le prêt. Le TAEG inclut aussi les frais de dossier et de garantie. C'est pour cela qu'il sert de base de comparaison et de contrôle par rapport au taux d'usure.
La banque peut-elle refuser mon assurance externe ?
Elle peut la refuser seulement si les garanties ne sont pas équivalentes à celles qu'elle exige. Un refus doit être motivé par écrit.
Le taux d'effort de 35 % est-il calculé avant ou après assurance ?
Après : la mensualité prise en compte inclut l'assurance emprunteur, ainsi que vos autres crédits en cours.
Photo: TierraMallorca / Pixabay