Oui, vous pouvez résilier votre assurance habitation après une hausse de tarif. Si votre contrat a plus d'un an, la loi Hamon vous permet de le quitter à tout moment, sans frais ni justification, avec un effet un mois après votre demande. S'il a moins d'un an, vous pouvez résilier à l'échéance annuelle, ou refuser l'augmentation si votre contrat prévoit une clause de révision. Une partie de la hausse ne dépend pourtant pas de l'assureur : la contribution attentat, par exemple, passe à 8,50 € par contrat en 2027, quel que soit l'assureur choisi.
Pourquoi votre cotisation augmente-t-elle en 2027 ?
Une hausse sur l'avis d'échéance peut avoir plusieurs origines. Il est utile de les séparer, car elles n'ouvrent pas toutes les mêmes droits.
- La révision tarifaire de l'assureur : elle repose sur une clause de révision prévue au contrat et reflète par exemple l'évolution du coût des sinistres.
- L'indexation : certains contrats font évoluer la cotisation selon un indice, prévu dès la souscription.
- Les taxes et contributions obligatoires : elles s'appliquent à tous les contrats et l'assureur se contente de les collecter.
- Un changement de votre situation : ajout d'une option, pièce en plus, nouvelle adresse ou sinistres déclarés.
Les hausses que vous ne pourrez pas éviter
La contribution au Fonds de garantie des victimes des actes de terrorisme et d'autres infractions (FGTI), souvent appelée « taxe attentat », passe de 6,50 € à 8,50 € par contrat. Un arrêté publié au Journal officiel à l'été 2026 fixe ce montant pour les cotisations échues à partir du 1er janvier 2027. Elle concerne les contrats d'assurance de biens, dont l'assurance habitation. Changer d'assureur ne la fait pas disparaître : elle figurera aussi sur votre nouveau contrat.
Il en va de même pour la surprime catastrophes naturelles, fixée par l'État en pourcentage de la cotisation. Comparer deux offres sur leur montant total reste pertinent, mais ces éléments seront présents partout.
Comment résilier son assurance habitation après une hausse de tarif ?
Le bon chemin dépend de l'ancienneté de votre contrat et de la nature de la hausse.
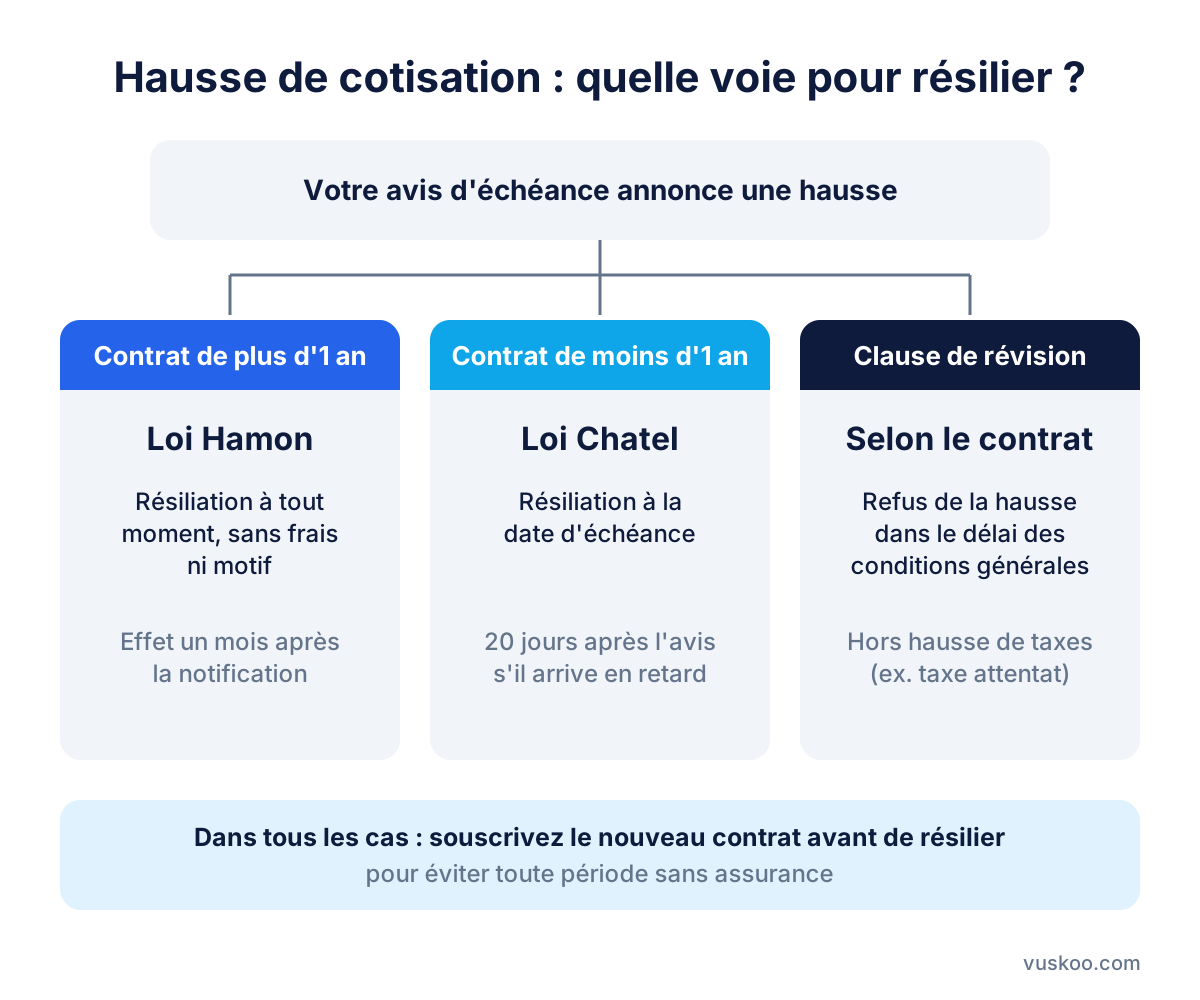
Votre contrat a plus d'un an : la loi Hamon
Après la première année, vous pouvez résilier à tout moment, sans frais ni pénalité, et sans avoir à donner de motif. La résiliation prend effet un mois après que l'assureur a reçu votre notification. L'assureur vous rembourse alors la part de cotisation qui correspond à la période non couverte.
Si vous êtes locataire, c'est en principe le nouvel assureur qui se charge des formalités de résiliation auprès de l'ancien, puisque l'assurance est obligatoire pour vous. Il doit veiller à ce qu'il n'y ait aucune interruption de couverture. Propriétaire, vous pouvez envoyer la demande vous-même.
Votre contrat a moins d'un an : la résiliation à l'échéance
Avant la première année, vous pouvez résilier à la date d'échéance annuelle. La loi Chatel impose à l'assureur de vous rappeler la date limite de résiliation avec l'avis d'échéance. Si cet avis vous parvient moins de quinze jours avant cette date limite, ou après, vous disposez de vingt jours à compter de son envoi pour résilier. Si l'assureur ne vous a pas informé, vous pouvez résilier sans pénalité à tout moment après la reconduction du contrat.
La hausse vient de la clause de révision
Beaucoup de contrats prévoient qu'une augmentation décidée par l'assureur vous permet de la refuser en résiliant le contrat, dans un délai fixé par les conditions générales à partir de la réception de l'avis. Ce droit ne s'applique généralement pas aux hausses de taxes ou de contributions imposées par la réglementation, comme la taxe attentat. Relisez donc l'article consacré à la révision de la cotisation dans vos conditions générales avant d'agir.
Les démarches pas à pas
- Repérez la date d'échéance et l'ancienneté de votre contrat sur l'avis d'échéance ou les conditions particulières.
- Identifiez l'origine de la hausse : révision de l'assureur, indexation, taxes ou changement de votre situation.
- Comparez des offres à garanties équivalentes et souscrivez le nouveau contrat avant de résilier l'ancien.
- Envoyez votre demande de résiliation : lettre, courriel ou fonctionnalité de résiliation en ligne proposée par l'assureur. Gardez une preuve de la date d'envoi.
- Vérifiez la date d'effet et le remboursement éventuel de la cotisation déjà payée.
- Transmettez la nouvelle attestation à votre bailleur si vous êtes locataire.
Avant de résilier, vous pouvez aussi contacter votre assureur actuel : il peut proposer d'ajuster une option, de relever la franchise ou de revoir le capital mobilier assuré. C'est l'occasion de vérifier que le contrat correspond encore à votre logement.
Que comparer avant de changer d'assurance habitation ?
Un tarif plus bas n'a de sens que si les garanties sont comparables. Deux contrats de même prix peuvent indemniser très différemment le même sinistre.
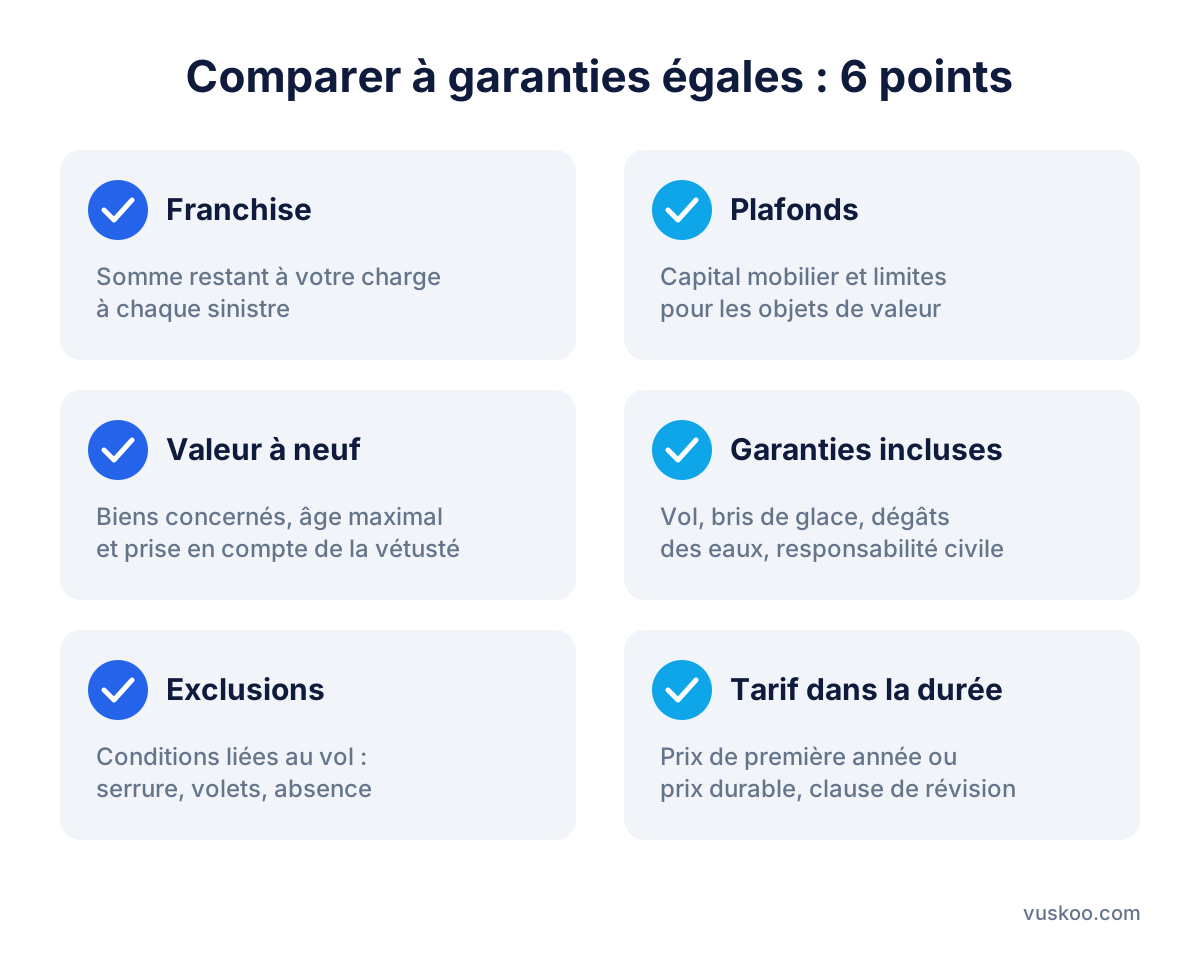
La franchise
C'est la somme qui reste à votre charge à chaque sinistre. Une franchise élevée fait baisser la cotisation, mais réduit l'intérêt de déclarer les petits sinistres. Vérifiez aussi si certaines garanties ont une franchise spécifique, et rappelez-vous que la franchise catastrophes naturelles est fixée par la réglementation.
Les plafonds d'indemnisation
Le capital mobilier doit correspondre à la valeur de vos biens. Regardez aussi les limites par objet et pour les objets de valeur (bijoux, matériel informatique, instruments), souvent plafonnés à part.
La valeur à neuf
Sans cette garantie, l'indemnisation tient compte de la vétusté : un canapé de dix ans est remboursé bien en dessous de son prix de remplacement. Vérifiez quels biens sont concernés, l'âge maximal pris en compte et les conditions de versement.
Les garanties et les exclusions
Vol, bris de glace, dégâts des eaux, responsabilité civile, assistance : toutes ne sont pas incluses de la même manière selon les formules. Les conditions liées au vol (type de serrure, volets, absence prolongée) peuvent aussi limiter l'indemnisation.
Sur cette page, vous pouvez mettre côte à côte des offres comme celles d'AXA, AXA Direct, Maif, Leocare ou Direct Assurance. Leurs prix affichés évoluent : comparez-les à niveau de couverture équivalent, et vérifiez si le tarif annoncé est un tarif de première année ou un tarif durable.
Questions fréquentes
Peut-on résilier son assurance habitation uniquement parce que le prix augmente ?
Oui, si le contrat a plus d'un an, aucun motif n'est demandé grâce à la loi Hamon. Avant un an, la hausse ne permet de résilier que si une clause de révision vous l'autorise, sinon il faut attendre l'échéance.
La hausse de la taxe attentat permet-elle de résilier ?
En général non. Les contrats excluent habituellement du droit de refus les hausses de taxes et contributions imposées par l'État, et la contribution s'applique de toute façon chez tous les assureurs.
Combien de temps faut-il pour que la résiliation prenne effet ?
Avec la loi Hamon, un mois après la réception de la notification par l'assureur. À l'échéance, la résiliation prend effet à la date d'échéance du contrat.
Risque-t-on de ne plus être assuré pendant le changement ?
Pas si vous souscrivez le nouveau contrat en prévoyant qu'il démarre à la date de fin de l'ancien. Pour un locataire qui passe par la loi Hamon, le nouvel assureur coordonne la transition.
Faut-il prévenir son propriétaire ?
Le locataire doit pouvoir justifier d'une assurance à tout moment. Envoyez l'attestation du nouveau contrat au bailleur dès qu'elle est disponible.
Photo: Schluesseldienst / Pixabay